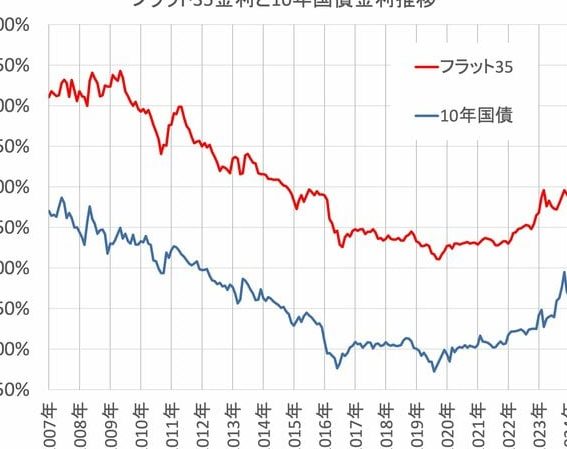
住宅ローンの金利が上昇している今、私たちの住宅購入計画にどんな影響があるのでしょうか?「住宅ローン 金利 いつまで上がる」という疑問は、多くの人にとって重要なテーマです。金利が上がると、月々の返済額が増え、家計に大きな負担をかける可能性があります。
住宅ローン 金利の現状
住宅ローンの金利には現在、上昇傾向が見られます。最近のデータによると、金利は過去数年で大幅に上がっています。この状況下、私たちの住宅購入計画にどのような影響が及ぶか、しっかり吟味する必要があります。
まず、現在の住宅ローン金利は、平均して約3.0%から4.5%となっています。これにより、月々の返済額が増加し、家計に対する負担が重くなっています。具体的には、住宅の価格が3000万円の場合、金利が0.5%上昇すると、総返済額が約150万円増える計算になります。この金利上昇が続く場合、購入タイミングを見直すことも重要です。
さらに、金利の上昇要因には、中央銀行の金融政策や経済指標の変化が挙げられます。特に、インフレ率の上昇や雇用状況の改善が金利に影響を与えることが多いです。私たちの住宅ローン計画には、これらの経済環境を考慮することが不可欠です。
また、専門家によると、金利の動向を注視することが必要です。短期的には金利が上昇し続ける可能性が高いとされています。しかし、長期的な予測は難しく、経済状況によって変動が考えられます。私たちは、自分たちの状況に合わせたローン選びをするためにも、定期的に情報収集を行うことが推奨されます。
金利上昇の要因
住宅ローン金利の上昇は、様々な要因に起因しています。主な要因として、経済状況の変化や政策金利の動向が挙げられます。これらの要因は、金利に直接的な影響を及ぼし、私たちの住宅購入計画に大きく関連しているのです。
経済状況の影響
経済状況は金利上昇の重要な要因です。以下の点が特に影響を与えています。
- インフレ率の上昇: インフレが進行すると、中央銀行は金利を引き上げることが多いです。これにより、住宅ローン金利も上昇します。
- 雇用状況の改善: 雇用が安定し、所得が増加すると、消費が促進されます。その結果、金利が上昇することがあります。
- 市況の変化: 国内外の経済指標が改善すると、金利上昇の圧力が高まります。特に、経済成長率が高まると、金利上昇が見込まれます。
これらの要因が相まって、住宅ローン金利の動向に影響を与えています。
政策金利の変動
政策金利は、中央銀行が市場における流通量を調整するために設けた金利です。政策金利の変動は以下のように金利に影響します。
- 金融政策の変更: 中央銀行が政策金利を引き上げる場合、その影響はすぐに金融機関の金利に反映されることが一般的です。
- 市場の期待: 市場参加者が中央銀行の動向を予測し、金利が先に上昇することもあります。この期待感が金利上昇を引き起こすこともあります。
- 国際的な影響: 他国の政策金利の変動も国内金利に影響を与えます。特に、主要国の経済政策が国内市場に波及することがあります。
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶ際の重要なポイントには、金利タイプと返済計画の見直しが含まれます。これらの要素を把握することで、より適切な選択が可能になります。
金利タイプの違い
金利タイプには、固定金利と変動金利がある。それぞれの特徴を理解することが重要です。
- 固定金利: 一定期間、金利が変わらないため、将来の返済額が予測しやすい。ただし、初期金利が高い場合がある。
- 変動金利: 市場の金利に応じて変動するため、初期金利が低いのが特徴。契約後に金利が上昇すると、返済額が増えるリスクがある。
このように、金利タイプの選択は、リスクのバランスを考慮する必要がある。どちらか一方だけを選ぶのではなく、私たちのライフプランに合わせた選択が求められる。
返済計画の見直し
返済計画は定期的に見直すべき重要な要素だ。経済状況や収入が変化することもあるため、柔軟な計画が求められる。
- ライフイベント: 結婚や子供の誕生などのライフイベントに応じて、返済額を見直す。
- 金利の変化: 金利が上昇した際には、返済プランを再検討する必要がある。
今後の金利予測
現在の住宅ローン金利の上昇は続いています。私たちが注意したいのは、金利が今後どのように推移するかという点です。多くの専門家は、金利の短期的上昇が予想されると指摘していますが、長期的な見通しは不透明です。以下に、今後の金利予測に影響を与える要素を挙げます。
- インフレ率が高い状況が続くと、中央銀行が金利を引き上げる可能性があります。
- 雇用状況の改善も、金利上昇に寄与する要因です。雇用が安定し、消費者の購買力が向上すると、金利が上昇します。
- 国際的な経済動向も要注意です。特に他国の金利政策が国内金利に影響を及ぼすことがあります。
専門家によると、私たちの住宅ローン選びには銀利のタイプが大きく関わってきます。変動金利は、短期的には低い金利で始まる一方、将来的には不安定な要素によって返済額が増加するリスクがあります。同時に、固定金利は返済額を予測しやすい反面、最初の金利が高い場合があります。
Conclusion
住宅ローンの金利が今後どのように推移するかは私たちにとって重要な関心事です。金利の上昇が続く中で、購入計画を見直すことが求められます。私たちは、固定金利と変動金利の特性を理解し、自分たちのライフスタイルや将来の見通しに合った選択をすることが大切です。
また、経済状況の変化に敏感になり、最新の情報を収集することで、より良い判断ができるでしょう。金利がどのように変動するかを見極めることが、私たちの住宅購入における成功の鍵となります。