住宅を購入する際の大きな助けとなるのが、**住宅ローン控除 還付金 いつごろ**です。この制度を利用することで、私たちは税金の還付を受けることができ、経済的な負担を軽減できます。しかし、具体的に還付金がいつ戻ってくるのか、疑問に思っている方も多いのではないでしょうか。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に利用できる税金の優遇措置です。この制度を通じて、住宅ローンの利息分が税金から控除されることで、負担が軽減されます。
住宅ローン控除とは
住宅ローン控除は、住宅購入者が住宅ローンを利用して購入した住宅に対して適用される税控除制度です。住宅ローンの年末残高に応じて、一定の割合で税金が軽減されます。この制度は、購入者にとって経済的なメリットを提供するとともに、住宅市場の活性化にも寄与します。具体的には、最初の10年間で控除率が1%となることが一般的です。
還付金制度の仕組み
還付金制度は、住宅ローン控除が適用された結果、実際に税金が還付される仕組みです。具体的な流れは以下の通りです。
還付金の申請手続き
還付金を申請するためには、いくつかの重要な手続きを踏む必要があります。正しい書類を準備し、申請方法を理解することが求められます。
必要書類の準備
還付金を申請するにあたり、必要な書類を整えることは非常に重要です。以下の書類を用意します。
- 確定申告書:住宅ローン控除を受けるための基本書類です。
- 住宅借入金等特別控除額証明書:金融機関から入手する必要があります。
- 源泉徴収票:年末調整を行った際の書類です。
- 身分証明書のコピー:本人確認のために必要です。
これらの書類を揃えることで、申請がスムーズに進みます。
申請方法と期限
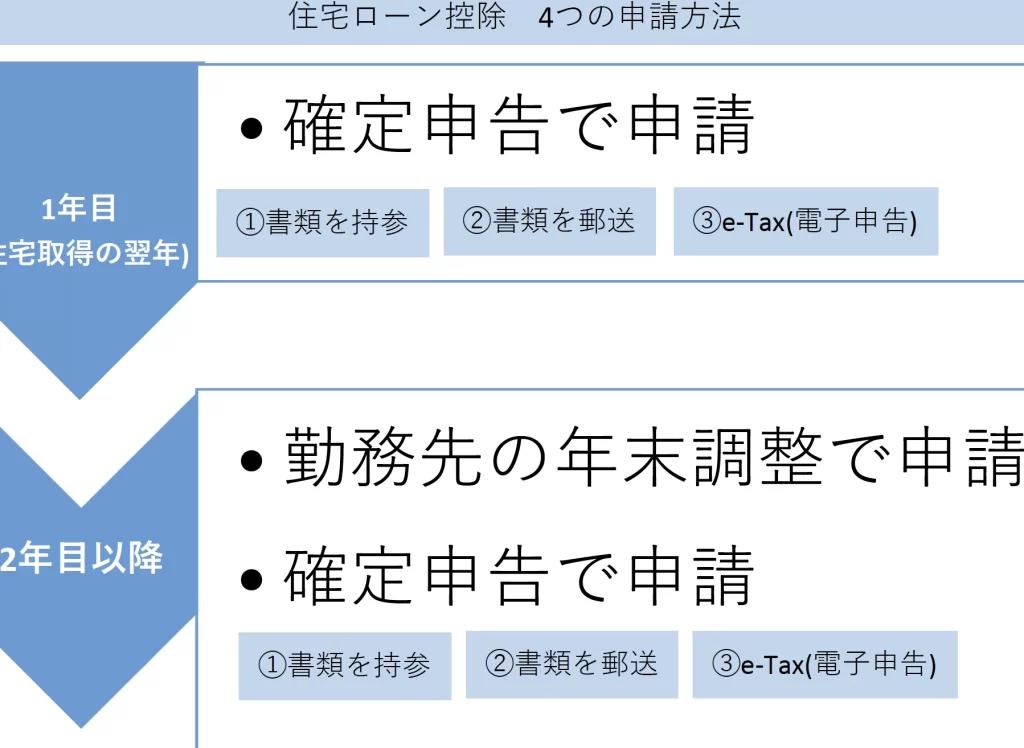
還付金の申請方法には、主にオンラインでの手続きと郵送での手続きがあります。まず、オンラインの場合、国税庁の「e-Tax」を利用することが便利です。郵送の場合は、上記の書類を一緒に提出します。
還付金が受け取れるタイミング
住宅ローン控除の還付金を受け取るタイミングは、確定申告を経てから決まります。還付金の具体的な受け取り時期や年度ごとの変動について詳しく見ていきましょう。
具体的なスケジュール
還付金の具体的なスケジュールは以下の通りです:
- 確定申告期間: 毎年2月16日から3月15日まで。確定申告書を提出することが必要です。
- 還付金の処理期間: 確定申告後、約1ヶ月から2ヶ月の間に還付金が銀行口座に振込まれます。振込日については税務署から通達があります。
- 初年度の特例: 住宅の購入年においては、確定申告を済ませれば、早期に還付金が受け取れることが多いです。
年度ごとの変動
年度ごとの還付金の変動については、以下のポイントを押さえます:
- 控除額の変動: 毎年のローン残高に基づき、控除額が異なります。控除率は通常1%で、初回の控除額が大きく影響します。
- 税法改正による影響: 毎年度、税法の改正が行われることがあるため、控除対象や還付金の支給に影響を与える可能性があります。これにより、適用条件が変更される場合があるため、注意が必要です。
- 住宅ローンの金利変動: 金利の変動により、実際の支払利息が変わるため、控除額も変動することがあります。利息分が控除対象となるため、支出に応じた還付金額が調整されます。
還付金の計算方法
還付金の計算は、住宅ローン控除の利用における重要なステップです。控除対象額と還付金の受取時期に関する詳細を以下に示します。
控除対象額の算出
控除対象額は、住宅ローンの年末残高に基づいて算出されます。具体的には以下の要素が考慮されます。
- 住宅ローンの残高: 年末の残高を基に控除対象が決まります。
- 控除率: 住宅ローン控除の延長の場合、一般的に1%が適用されます。
- 最大控除額: 控除には上限があり、長期優良住宅や新築住宅によって異なります。
控除対象額の具体的な計算式は、以下の通りです。
控除対象額 = 年末残高 × 控除率
この計算により、前年の税金が還付される金額が決まります。
還付金の受取時期
還付金は、確定申告の後に受け取れます。以下のタイミングを意識することで、スムーズな受取が可能です。
- 確定申告期間: 毎年2月16日から3月15日までが申告期間です。
- 還付金の振込時期: 確定申告後、約1ヶ月から2ヶ月で銀行口座に振込まれます。
- 初年度の特例: 住宅購入年に特例があるため、同年中に還付金を受け取ることが可能です。
注意点とポイント
住宅ローン控除の利用にあたって、幾つかの注意点が存在します。これらの注意点を把握することで、適切な控除を受けられる可能性が高まります。
よくある間違い
住宅ローン控除の申請手続きにおいて、よく見られる間違いには以下があります。
- 必要書類を揃えなかった: 確定申告に必要な書類を提出しないと、還付金が受け取れない。
- 控除対象を誤解した: 控除対象となるのは住宅ローンの利息部分のみであり、元本は対象外。
- 申請期限を過ぎた: 確定申告の期限を守らないと、追加の還付金を受け取る権利が失われる。
このような間違いが起こらないよう、事前にしっかりと確認しておくことが重要です。
知っておくべき制度変更
最近の住宅ローン控除に関する制度変更には、特に注意が必要です。以下に最新の変更点を示します。
- 控除率の見直し: 控除率が段階的に変化する可能性があるため、最新の情報を確認することが必要。
- 対象物件の制限: 住宅として認められる物件の基準が厳格化する場合があり、新たに購入を考える際は要確認。
- 期間の延長または短縮: 変更により控除期間が悪化することも考えられ、計画の見直しが求められることもある。
Conclusion
住宅ローン控除還付金は私たちの経済的負担を軽減する重要な制度です。この制度を利用することで税金の還付を受け取り、住宅購入の際の助けになります。申請手続きや必要書類をしっかりと準備することで、スムーズに還付金を受け取ることができます。
また還付金の受け取りタイミングを把握しておくことも大切です。特に初年度の特例を活用することで、早めに還付金を手にすることができるでしょう。最新の情報を常にチェックし、適切に制度を利用していきましょう。これからの住宅購入に役立てていきたいですね。