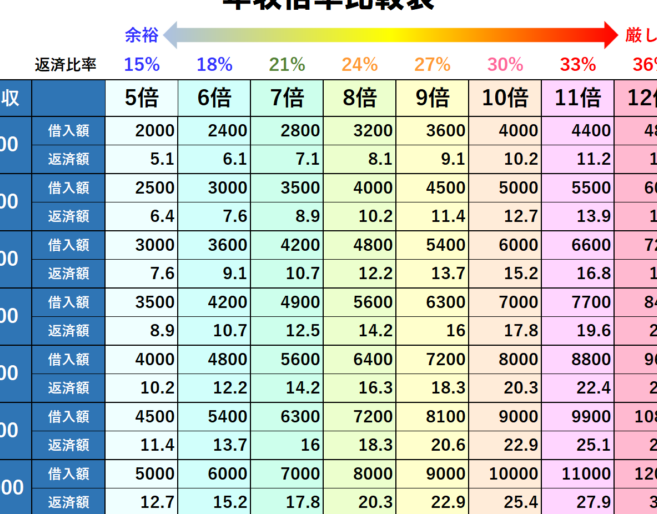
住宅購入を考えるとき、最も気になるのが「住宅ローン 年収何倍まで」という点です。私たちも、どれくらいの年収があれば理想の家を手に入れられるのか、しばしば疑問に思いますよね。実際に住宅ローンを組む際、年収に対する借入額の目安を知っておくことは非常に重要です。
住宅ローンの基本知識
住宅ローンは、住宅を購入する際に多くの人が利用する金融商品です。住宅の資金調達において、年収に基づいた借入額の目安を理解することが重要です。
住宅ローンとは
住宅ローンは、特定の目的、すなわち住宅の購入に対して資金を借り入れる金融手段です。主に以下の特徴があります。
- 長期間の返済:通常、返済期間は10年から35年です。
- 変動金利と固定金利:金利のタイプにより、返済額が変動します。
- 担保による安定性:購入した住宅が担保となります。
これらの特徴により、購入者は自身の予算に基づいて融資条件を選択できます。
年収における重要性
年収は住宅ローンの借入額を決定する重要な指標です。一般的に、年収の何倍まで借り入れるかの目安は以下の通りです。
- 年収の5倍:安定した収入が見込める場合。
- 年収の7倍:支出が少ない場合、返済余力が高い時。
- 年収の8倍以上:リスクが高く、慎重な返済計画が求められます。
年収何倍まで住宅ローンを組めるか
住宅ローンの借入額は、年収の何倍まで可能かが重要な指標です。一般的に、年収の5倍から8倍までの借入を目安とすることが多いです。ただし、個別の状況によって異なるため、他の要因も考慮する必要があります。
収入倍率の目安
収入の倍率に関して、以下のポイントを考慮します。
- 年収の5倍まで:安定的な生活を維持するために推奨される借入額。
- 年収の6〜7倍:十分な返済能力がある場合に許容される範囲。
- 年収の8倍以上:リスクが高く、返済負担が大きく感じる可能性がある。
これらの目安は、年収が高いほど借入額が増加することを示していますが、返済の安定性や生活の余裕を考えると適切な判断が求められます。
住宅ローンを決定する際のポイント
住宅ローンの選定は重要で、慎重に行うべきです。具体的な借入額を把握することや金利の影響を理解することが鍵です。
借入額の算出方法
借入額は年収と返済能力に基づいて決まります。一般的な算出方法は以下の通りです。
- 年収×5倍:安定的な生活を維持するための推奨限度
- 年収×6〜7倍:十分な返済能力がある場合でも許容の範囲
- 年収×8倍以上:リスクが高く、返済負担が増す可能性大
このような計算式を用いることで、必要な借入額を明確にすることができます。
金利の影響
金利は住宅ローンの返済額に直接影響します。具体的には、金利が上昇することで毎月の返済額も増えます。以下の要素が金利の影響に関連しています。
- 固定金利:長期間安定した返済が可能
- 変動金利:金利変動により返済額が変わるリスク
自己資金の役割
自己資金は住宅購入において非常に重要な役割を果たす。特に、頭金として投入する金額は住宅ローンの借入額や金利に直接影響を与えるため、しっかりとした計画が求められる。
頭金の重要性
頭金を多く用意することで、借入額が減少し、返済負担が軽減される。一般的には、購入価格の20%以上を頭金として支払うことが推奨される。これにより、金利の優遇を受けられる場合も多い。また、頭金が多ければ多いほど、ローン審査通過の可能性も高くなる。以下のポイントを考慮しよう。
- 購入価格の20%を目指す
- 借入額の減少により、月々の返済額も減少
- 金利優遇で総返済額を抑えられる
資金計画の立て方
資金計画は住宅購入の成功に向けて不可欠なステップである。まず、自己資金と収入を洗い出し、支出を見直しながら予算を立てることが重要だ。次に、どれだけの頭金を準備するか、また月々の返済額をどれくらいに抑えるか考える必要がある。以下のステップで計画を立ててみよう。
- 自己資金の確認
- 年間収入の把握
- 月々の生活費を計算
- 希望する借入額を設定
- 住宅ローンの金利と返済プランを見比べる
住宅ローンを利用するメリットとデメリット
住宅ローンを利用することには、いくつかのメリットとデメリットがあります。それぞれの側面を理解し、賢い選択をするための参考にしましょう。
メリット
- 資産を手に入れる機会が増える
住宅ローンを利用すると、高額な物件を購入する際の資金調達が可能です。これにより、資産形成が進みます。
- 金利が低い場合が多い
特に、安定した収入がある人は、固定金利型の住宅ローンを選ぶことで、低い金利で借り入れられます。これが長期的な返済での負担軽減につながります。
- 税制上の優遇がある
住宅ローン控除など、税金の優遇措置が適用されることが多いです。これにより、家計の負担が軽減できます。
- 家族の将来を見据えた住宅購入が可能
自身の希望に合った家を持つことで、家族にとって快適な生活空間が提供できます。
デメリット
- 返済の負担が大きい場合がある
年収に対して借入額が高いと、毎月の返済負担が重く感じる可能性があります。特に、経済状況が変わるとリスクが増大します。
- 長期間の返済が必要
住宅ローンは通常、10年から35年の長期にわたります。そのため、金利の変動などで支払い計画が影響されることがあります。
- 資金の流動性が低くなる
大きな借入をすると、資産の一部が住宅に固定されます。これが他の投資機会を逃す要因となる場合があります。
- 元本回収のリスクがある
結論
住宅ローンの借入額を年収の何倍までにするかは非常に重要な判断です。安定した生活を維持するためには年収の5倍までの借入が推奨されますが、状況に応じて6〜7倍まで許容されることもあります。自己資金の準備や計画的な資金計画が成功の鍵となります。
私たちが住宅購入を考える際には、リスクを理解し、無理のない返済計画を立てることが必要です。これにより、将来の生活を守りつつ、理想の住まいを手に入れることが可能になります。賢い選択をするために、情報をしっかりと把握し、計画的に進めていきましょう。