住宅を購入する際、住宅ローン申請 いつまでが重要なポイントになります。 申請のタイミングを逃すと、理想の住まいを手に入れるチャンスを失ってしまうかもしれません。私たちがこのプロセスを理解し、適切な時期に申請を行うことが、成功への鍵です。
住宅ローン申請の概要
住宅ローン申請のプロセスは複雑で、正しい理解が求められます。まずは、住宅を購入するための資金調達を目的とする点が重要です。一般的に、申請にはいくつかのステップがあります。一般的に必要な書類には、以下が含まれます。
- 収入証明: 会社からの給与明細や確定申告書
- 本人確認書類: 運転免許証やマイナンバーカード
- 物件情報: 購入予定の物件の情報
また、金利や返済期間を含むさまざまな条件についても、あらかじめ確認しておく必要があります。住宅ローンには、主に変動金利型と固定金利型の2種類があります。それぞれの特徴を理解することが、最適な選択をする鍵となります。
申請には通常、1か月から3か月程度の期間が必要です。この間に、金融機関による審査が行われます。審査の結果、承認が下りることで、住宅ローンの契約が成立します。私たちはこのプロセスを事前に把握することで、スムーズに申請を進めることができるでしょう。
住宅ローン申請の期限
住宅ローンの申請には期限があり、計画的に準備を進めることでスムーズに進行できる。特に、申請を予定している時期を明確にすることが重要だ。
提出書類の準備
提出書類は、申請を成功させるための基本である。必要な書類は以下の通りだ:
- 収入証明:直近の給与明細や確定申告書など。
- 本人確認書類:運転免許証やマイナンバーカード。
- 物件情報:購入予定の物件の登記簿謄本や間取り図。
これらを早めに集めておくことで、期限に間に合う可能性が高まる。書類が不備の場合、審査が遅れることがあるため注意が必要だ。
審査期間の目安
審査期間は金融機関によって異なるが、一般的には1か月から3か月程度が目安だ。これには以下の要素が影響する:
- 申請内容の複雑さ:特に特別な条件がある場合、時間がかかることが多い。
- 金融機関の業務量:申請時の混雑具合で変動する。
住宅ローン申請の流れ
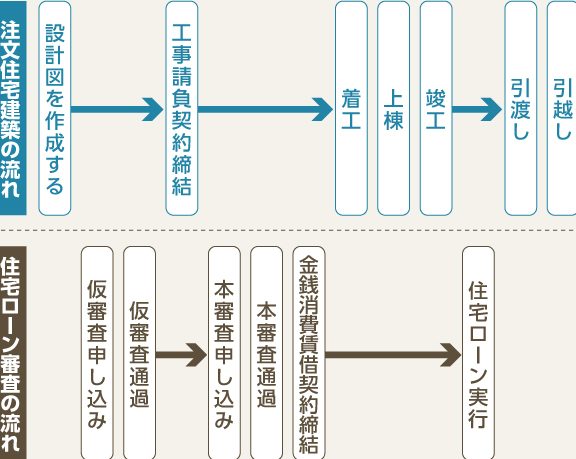
住宅ローン申請の流れを把握することは、円滑な進行に向けて非常に重要です。具体的なステップを理解し、計画的に進めることで、申請プロセスをスムーズに進行できます。
事前準備
事前準備は申請成功の鍵です。以下の基本的な情報を整理しておきます。
- 収入証明書: 最新の給与明細や源泉徴収票を用意します。
- 本人確認書類: 運転免許証やマイナンバーカードを確認します。
- 物件情報: 物件の登記簿謄本や売買契約書を揃えます。
書類の不備や遅れは、審査を長引かせる原因となります。それに加え、金融機関による審査基準も確認しておくことが重要です。特に、申請締切日を意識し、早めに行動することで安心です。
申請後の流れ
申請後の流れも把握しておく必要があります。以下のステップが一般的です。
- 審査待ち: 通常1か月から3か月の時間がかかります。
- 審査結果の通知: 審査を通過した場合、金融機関から通知が届きます。
- 契約手続き: 承認後、契約書の内容を確認し、署名します。
- 融資実行: その後、融資が実行され、物件購入へと進みます。
注意点とアドバイス
住宅ローン申請にはいくつかの注意点がある。まず必要書類を整えることが重要だ。具体的には、収入証明書や本人確認書類、物件情報を事前に整理しておく必要がある。書類の不備は審査に影響を及ぼすため、しっかりと準備することが求められる。
次に、金利タイプの選択には慎重である必要がある。例えば、変動金利型は将来的には金利が上昇するリスクがある。一方で、固定金利型は安定した返済計画を提供する。どちらを選ぶかは、ライフスタイルや経済状況に大きく影響する。
さらに、申請のタイミングが鍵だ。住宅ローンの審査には通常1か月から3か月の期間がかかる。そのため、早めに申請を行うことで契約手続きのスムーズさが保たれる。もし、満足のいく物件を見つけた場合には、迅速に行動することが望ましい。
まとめ
住宅ローン申請のタイミングと流れは、成功するための重要な要素です。早めに行動することで、理想の住まいを手に入れるチャンスを広げられます。事前準備には、収入証明書や本人確認書類、物件情報などの必要書類を整理することが含まれます。これらの書類が整っていないと、審査が遅れる原因になります。
住宅ローンの金利タイプの選択も慎重に行う必要があります。変動金利型は将来的なリスクがありますが、固定金利型は安定した返済計画を提供します。この選択が、長期的な返済に大きな影響を与えることを理解しておくべきです。
結論
住宅ローン申請はタイミングと準備が鍵です。理想の住まいを手に入れるためには、計画的に行動することが重要です。必要書類を整え早めに申請することで、スムーズな審査が期待できます。
金利タイプの選択も慎重に行いましょう。将来的な返済に影響を与えるため、しっかりと理解しておくことが大切です。私たちがこのプロセスを理解し、適切に進めることで、夢のマイホームを手に入れる可能性が高まります。