住宅購入を考えている私たちにとって、住宅ローン減税はいつまで適用されるのかは重要なポイントです。この制度は、住宅ローンを利用する際の税負担を軽減してくれる大きな助けとなります。しかし、期限があるため、計画的に利用する必要があります。
住宅ローン減税の基本
住宅ローン減税は、住宅取得時にかかる税金を軽減する重要な制度です。この制度を利用することで、税負担を大幅に軽減できます。
住宅ローン減税とは
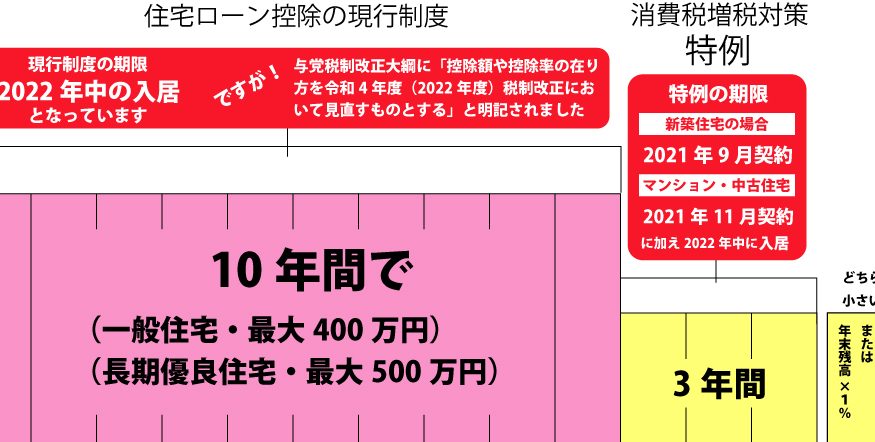
住宅ローン減税とは、住宅を購入する際に、借入金残高に応じた税金を還付する制度です。この制度により、一定期間、毎年の所得税からの控除を受けられます。例えば、借入残高が4,000万円の場合、最大で年間40万円の減税が受けられることがあります。この金額は、所得税の額に応じて変動します。
利用条件
住宅ローン減税を利用するためには、以下の条件を満たす必要があります。
- 住宅の取得: 自ら居住するための住宅であることが求められます。
- 住宅ローンの契約: 借入先は金融機関で、所定の資金を借り入れる必要があります。
- 居住の開始: 購入後、一定期間内に入居することが求められます。
- 要件適合の確認: 収入要件や居住要件を満たさない場合、減税が適用されないことがあります。
住宅ローン減税の適用期間
住宅ローン減税の適用期間は、証明書を取得してから最大13年間にわたって続く。税負担を軽減し、経済的な負担を和らげる重要な制度だ。
現在の適用期限
現在の適用期限は、2022年から2024年までの3年間。住宅を取得する場合、2023年12月31日までに入居する必要がある。住宅ローン減税の受けられる期間は、最初の年から最大10年間までだ。適用を受けるためには、以下の条件を満たす必要がある。
- 自ら居住するための住宅を購入すること
- 融資額が4,000万円を超えないこと
- 入居期限内に居住を開始すること
過去の変更履歴
過去には、住宅ローン減税の適用期間にいくつかの変更があった。具体的な変更点は以下の通りだ。
- 2020年: コロナウイルスの影響を受け、住宅ローン減税の適用期間が延長された。
- 2019年: 新たな制度が導入され、以前よりも控除額が増加した。
- 2015年: 住宅取得時の所得要件が見直され、より多くの人々が対象になった。
減税制度の改正の影響
減税制度は、住宅購入を計画する私たちにとって大きな影響がある。政府の方針が頻繁に変わることで、適用条件や控除額に影響を及ぼし、効果的な利用方法を把握することが求められる。
政府の方針
政府は減税制度に対して柔軟なアプローチを持つ。たとえば、住宅購入を促進するための政策が定期的に見直され、中には特急措置としての減税期間延長も含まれることがある。具体的には、以下のような要素が政府の方針に影響を与える:
これらの変更は、私たちの住宅購入計画に直接的な影響を与えるため、最新の政策に注意を払うことが不可欠だ。
経済状況の影響
経済の動向も減税制度に大きな役割を果たす。経済が良好であれば、政府は控除額の引き上げなどの措置を検討するが、逆に経済が厳しい場合、減税制度の縮小も考えられる。このような状況下、以下の点が重要となる:
住宅購入時の注意点
住宅購入を考える際、さまざまな注意点が存在します。特に、税制や申請手続きに関して押さえておくべきポイントがいくつかあります。ここでは、その中から重要な部分を詳しく説明します。
申請手続き
申請手続きは、住宅ローン減税を取得するための重要なステップです。まず、住宅を購入後、入居証明書を取得します。次に、税務署に税額控除の申請を行います。この申請は購入年の翌年に行い、必要な書類を準備しておくことが求められます。以下は、申請手続きの一般的な流れです。
- 住宅の購入後、入居証明書を取得する。
- 必要書類を整え、税務署に提出する。
- 申請が承認されれば、翌年の所得税から控除が受けられる。
手続きには時間がかかる場合があるため、計画的に進めることが大切です。また、控除の適用に関して、具体的な条件を事前に確認することをおすすめします。
必要書類
住宅ローン減税の申請には、特定の必要書類があります。これらの書類は申請手続きにおいて非常に重要です。主な必要書類は以下の通りです。
- 住宅の入居証明書
- 住宅ローンの借入契約書
- 確定申告書(給与所得者の場合)
- 住宅の購入契約書
まとめ
住宅ローン減税の適用期限は重要なポイントです。この制度は、借入金残高に応じて税金が還付される仕組みです。例えば、4,000万円の借入残高の場合、年間最大40万円の減税が可能です。適用を受けるには、入居期限内に自ら居住するための住宅を取得する事が求められます。特に、2023年12月31日までに入居を完了する必要があります。
また、住宅ローン減税の制度は変動が大きいので注意が必要です。例えば、コロナ禍においては適用期間の延長や控除額の増加がありました。今後も政府の方針によって適用条件や控除額が見直されることがあります。経済状況によっても制度が影響を受けるため、最新情報に目を光らせておくことが重要です。
税制や申請手続きについても知識が必要です。住宅購入後、入居証明書を取得して税務署に税額控除の申請を行います。必要書類は次の通りです:
Conclusion
住宅ローン減税を活用するためには、期限を意識して計画的に行動することが不可欠です。特に2023年12月31日までに入居を完了する必要があるため、早めの準備が求められます。この制度は私たちの住宅購入に大きな助けとなるため、適用条件や必要書類をしっかりと把握しておくことが大切です。
政府の方針や経済状況により、制度の内容は変動する可能性があるため、最新情報を常にチェックし、柔軟に対応できるようにしましょう。私たちの住宅購入計画を成功させるために、情報を活用して賢い選択をしていきましょう。