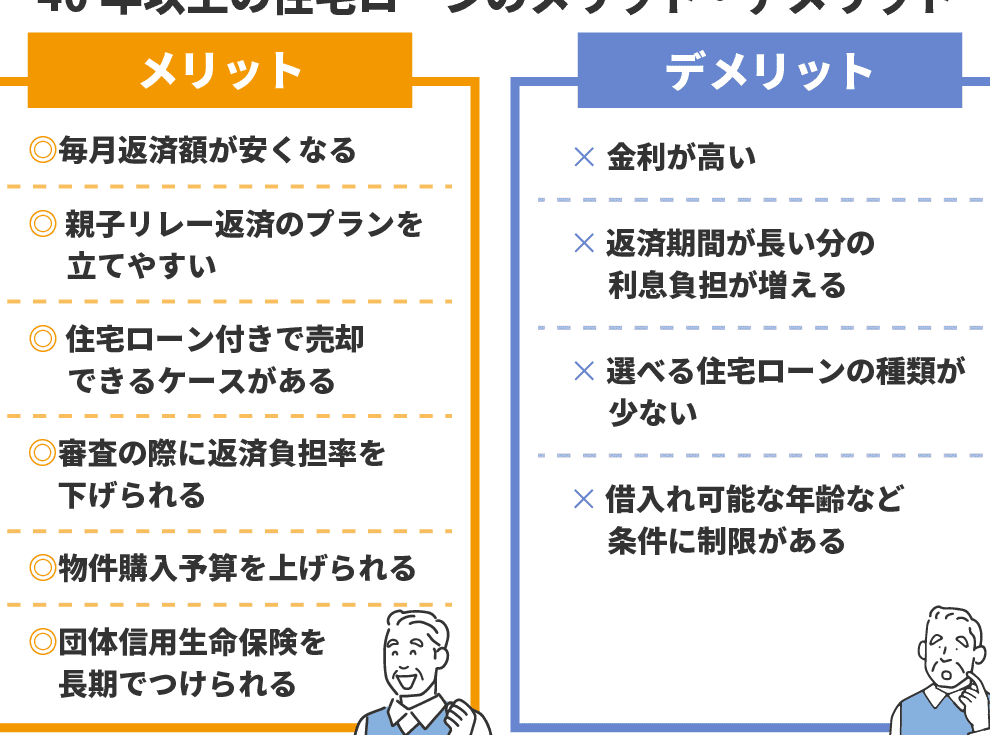
住宅を購入する際、最も重要な決断の一つが住宅ローンの期間です。私たちがどれくらいの年数で返済するかによって、月々の支払い額や総支払額が大きく変わります。一般的に、ローンの期間は10年から35年まで幅広く選べますが、どの期間が自分たちにとって最適なのか、悩む人も多いでしょう。
住宅ローンの基本
住宅ローンに関する基本的な知識は、賢い選択をするために不可欠です。私たちが考慮すべき主要なポイントを整理します。
住宅ローンの仕組み
住宅ローンは、一般的に不動産を購入するための資金を貸し出す金融商品です。ローンの申し込みを行うと、金融機関は申請者の信用力を評価します。評価が終わると、契約に基づき資金が提供され、購入した不動産が担保となります。私たちが利用する際には、以下のポイントを理解する必要があります。
- 借入金額: 住宅の購入価格に比例し、金融機関が設定した上限内で決まる。
- 返済期間: 一般的に10年から35年の範囲で自分たちのライフプランに合わせて選択する。
- 月々の返済額: 借入金額と返済期間によって決まる。返済期間が短いほど、月々の負担は増える。
住宅ローンと金利
金利は住宅ローン選びに大きな影響を与えます。金利が低いほど総支払額が少なくて済むため、私たちにとっては重要な要素です。主に以下の二種類の金利が存在します。
- 固定金利: 契約時に決定した金利が、返済期間中変わらない。将来の支払いが安定するため、リスクを抑えることができる。
- 変動金利: 市場金利に応じて変動する。初期の金利は低めに設定されるが、経済情勢によって変わる可能性がある。
住宅ローンの年数選び
住宅ローンの期間選びは、私たちの返済計画に大きな影響を与える重要な要素です。ローンの年数をどう選ぶかで、月々の支払額や利息負担も変わります。
短期ローンのメリット
短期ローンには柔軟な返済プランがあり、多くのメリットがあります。以下の点が短期ローンを選ぶ理由です。
- 総支払額が少ない:利息が短期間で完済できるため、総支払額が抑えられる。
- 早期完済:数年で完済できるため、将来的な経済的自由度が増す。
- 金利のメリット:金利が低めに設定されることが多く、返済コストが削減される。
- 資産形成の早期達成:家の所有権が早く得られ、資産形成が早まりやすい。
私たち若年層や収入が高い世帯には、短期ローンが魅力の選択肢です。
長期ローンのメリット
一方、長期ローンには独自のメリットが存在します。長期間の返済が必要ですが、次のような効果があります。
- 低い月々の支払額:返済期間が長いため、月々の支払いが軽減され、家計が楽になる。
- 補助的な予算管理:余裕を持った生活ができ、他の支出にも資金を回せる。
- リスク管理:途中での経済的変動に対して、安定した返済計画が組み立てられる。
- 高額物件への融資拡大:長期にわたり返済することで、高額物件にも手を出しやすくなる。
住宅ローンの返済計画
住宅ローンの返済計画は、返済の途中で状況が変わることも考慮しながら立てる必要がある。計画を立てる際には、月々の負担がどの程度に収まるかを具体的に見積もることが重要だ。
返済負担の計算
返済負担は、借入金額、金利、返済期間によって変わる。具体的な計算方法は次の通りだ。
- 借入金額を決定: 購入する物件の価格に基づいて、必要な資金を算出する。
- 金利を確認: 固定金利か変動金利かを選ぶ。金利に応じて支払額が大きく変わる。
- 返済期間の選定: 短期であれば月々の支払額が高くなるが、総支払額は少なくて済む。一方、長期にすれば月々の負担は軽くなるが、総支払額は増加する。
月々の返済額を計算する際、具体的には、次の式を使うことができる。
[
text{月々の返済額} = frac{text{借入金額} times text{金利}}{1 – (1 + text{金利})^{-text{返済期間}}}
]
これにより、自分たちにとって現実的な返済計画を立てやすくなる。
返済期間の見直し
返済期間はライフスタイルの変化や年齢によって見直すべきだ。我々の経済状況が変わることは少なくない。返済期間の見直しに際しては、以下の要素に注目しよう。
- ライフスタイルの変化: 仕事の変化や家庭状況によって収入が変動する可能性がある。
- 金利の動向: 金利が高騰すると、長期ローンが不利になることもある。
- 収入の増加: 収入が増えることで繰り上げ返済が可能になる場合もある。
住宅ローンの選択肢
住宅ローンを選ぶ際には、さまざまな要素を考慮する必要があります。特に、金利タイプと借換えのタイミングは重要です。ここでは、各選択肢の特徴を詳しく見ていきます。
固定金利と変動金利
固定金利の特徴として、借入時に金利が決定し、返済期間中ずっと同じ金利が適用される点が挙げられます。これにより、将来の金利変動が心配なく、返済計画が立てやすくなります。一方、変動金利は市場金利に連動しており、借入期間中に金利が変わる可能性があります。したがって、通常は初期金利が低く設定されていますが、将来的な金利上昇のリスクが伴います。
どちらのタイプが自分たちに合うか、慎重に検討することが大切です。たとえば、安定した返済を好む方には固定金利が向いているでしょう。逆に、市場金利が低い時に借入を考える場合、変動金利の方がメリットを享受できるかもしれません。
借換えのタイミング
借換えは、金利の見直しなどによって月々の返済額を減らす有効な手段です。ただし、借換えを行う際のタイミングが重要です。金利が低い時期、あるいは自身の収入増加のタイミングで借換えを検討すると、より良い条件での契約が可能になります。これにより、長期間にわたるトータルコストを軽減し、負担を軽くすることができます。
結論
住宅ローンの選択は私たちの将来に大きな影響を与えます。返済期間や金利タイプを慎重に選ぶことで、月々の負担を軽減し、ライフスタイルに合わせた返済計画を立てることが可能です。短期と長期それぞれのメリットを理解し、自分たちに最適なプランを見つけることが鍵です。
また、状況の変化に応じて返済計画を見直すことも忘れずに行いましょう。金利の動向や収入の増加に合わせて柔軟に対応することで、安心して住宅ローンを利用できる環境を整えられます。私たちの選択が、未来の安定につながることを願っています。