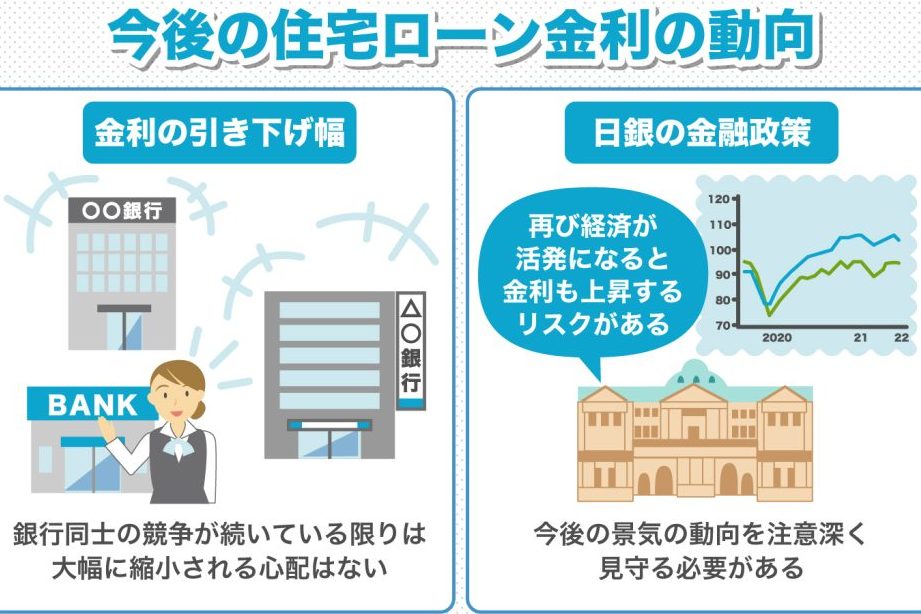
住宅ローンの低金利は、私たちにとって大きな魅力です。しかし、この低金利がいつまで続くのか、誰もが気になるところでしょう。今のうちに住宅を購入するチャンスを逃したくないと思う人も多いはずです。私たちが直面している経済状況や市場の動向が、今後の金利にどのように影響するのかを見極めることが重要です。
住宅ローン低金利の現状
現在の住宅ローンの低金利は、多くの人々にとって大きな魅力となっています。現在の金利状況は、2023年の市場データに基づいています。2023年8月の時点で、主要な金融機関の住宅ローン金利は平均して1.0%から1.5%の範囲にあり、特に固定金利のプランが人気です。各金融機関の金利は次のようになっています。
| 金融機関 | 固定金利(年間) | 変動金利(年間) |
|---|---|---|
| 銀行A | 1.2% | 0.9% |
| 銀行B | 1.1% | 0.8% |
| 銀行C | 1.3% | 1.0% |
現在の金利状況
現行の金利は、過去数年間にわたり低水準を維持しています。低金利は消費を刺激し、住宅購入へのハードルを下げています。我々は、多くの人々がこれを契機に住宅購入を検討している様子を直接目にしてきました。また、経済の不安定さが低金利を後押しする要因として挙げられます。これらの金利は、適用条件や申請者の信用状況によって変動することが多いです。
住宅ローンの金利推移
住宅ローンの金利は経済状況や政策変更に影響され、常に変動しています。過去のデータをもとに、住宅ローン金利の動向を見ていきます。
過去の金利動向
過去数年の住宅ローン金利は、低金利が続いているのが特徴です。具体的には、2017年の平均金利は約1.1%で、2020年にはさらに低下し、0.9%付近まで下がりました。また、2021年から2023年にかけても、金利は1%前後で推移しています。以下のデータは、主要な金融機関の金利推移を示します。
| 年 | 金利(%) |
|---|---|
| 2017年 | 1.1 |
| 2018年 | 1.0 |
| 2019年 | 0.9 |
| 2020年 | 0.9 |
| 2021年 | 1.0 |
| 2022年 | 1.2 |
| 2023年 | 1.3 |
金利の変動要因には、経済成長の兆候や日本銀行の評価が関わっているため、出所の信頼性を確認しましょう。また、金利は金融機関により異なるため、事前に比較検討が必要です。
未来の金利予測
未来の金利予測については、専門家の意見が分かれています。一部は、経済回復に伴い金利が上昇すると見ており、特に2024年には1.5%を超える可能性があります。一方で、他の専門家は、低金利が継続すると予測しています。そのため、次のような要因が金利にマイナスの影響を与えると考われます。
- 経済成長の鈍化
- 世界的な金利低下
- 財政政策の変更
低金利がもたらす影響
低金利は借り手や不動産市場に様々な影響を与えています。特に住宅ローンが低金利の時期、住宅購入が進む傾向が強まります。
借り手へのメリット
低金利は借り手にとって多くの経済的メリットをもたらします。具体的には、以下の利点が挙げられます。
- 月々の返済額が減少:低金利のローンで借り入れることで毎月の支払いが少なく、家計に優しい。
- より高額な物件の購入が可能:低金利によって支払いの負担が軽くなるため、予算を超えた物件を検討できる。
- 住宅ローンの早期返済が可能:金利が低いため、短期間で返済できる可能性が高まり、利息の総額を削減できる。
- 新たな投資機会:他の資金を住宅投資に回さず、自己資金を使い回す余裕が生まれる。
不動産市場への影響
不動産市場も低金利の影響を大いに受けています。こうした影響は以下の項目に分けられます。
- 需要の増加:低金利期には住宅購入希望者が増加し、市場全体の動きが活発になる。
- 価格の上昇:需給バランスが崩れ、住宅価格が上昇することがよくある。
- 投資の活性化:低金利は投資家にとっても魅力的で、賃貸物件の購入が増える。
- 建設業界への好影響:需要の増加に伴い、新規建設計画が進むことが期待される。
住宅ローンの選び方
住宅ローンを選ぶ際は、さまざまな要因を考慮することが重要です。私たちは、借入金額や金利タイプ、返済期間を慎重に検討する必要があります。
低金利でのおすすめプラン
まず、低金利の住宅ローンプランとして挙げられるものには、以下の特徴があります。
- 固定金利型: 金利が一定であるため、将来の計画が立てやすい。
- 変動金利型: 市場金利に連動して変動するが、初期の金利が低く設定されることが多い。
- 期間選択型: 返済期間を選べるため、自分のライフスタイルに合わせやすい。
こうしたプランは、借り手にとってのインセンティブを与え、住宅購入を促進します。
注意すべきポイント
住宅ローンを選ぶ際には、いくつかの注意点が存在します。
- 金融機関の信頼性: 信頼できる金融機関を選ぶことが信頼性の確保に繋がる。
- 手数料や諸費用: 借入時の手数料など、隠れたコストにも注意が必要。
- 返済計画: 自分の収入やライフスタイルに見合った計画を立てることが重要。
まとめ
私たちが今感じている住宅ローンの低金利は多くのメリットをもたらしていますがその持続性には不安も伴います。経済の変動や政策の影響を受けやすい金利の動向を注視することが重要です。今後の市場状況によっては金利が上昇する可能性もあるため私たちの住宅購入計画を見直す良い機会かもしれません。
信頼できる金融機関を選び自分たちに合った返済計画を立てることで、低金利の利点を最大限に活かせるでしょう。この機会を逃さず賢く行動することが私たちの未来を明るくする鍵となります。