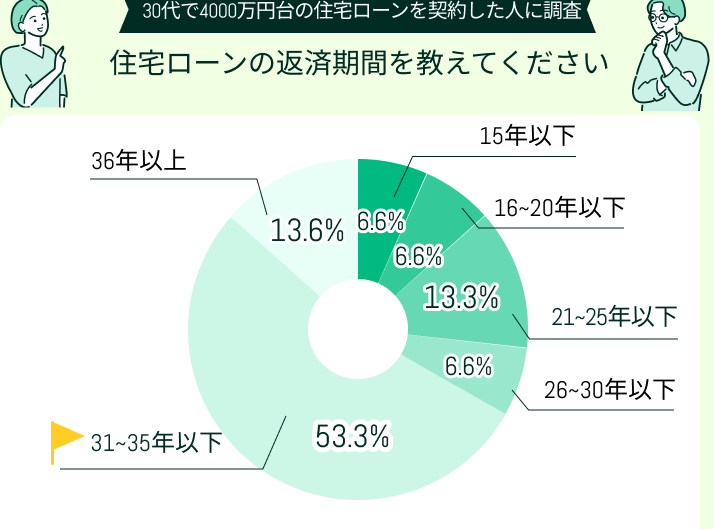
36歳で住宅ローンを組むことを考えている私たちにとって、返済期間は非常に重要な要素です。**住宅ローンの返済年数は、将来のライフプランに大きな影響を与える**ため、慎重に決める必要があります。どのくらいの期間で返済すれば、無理なく生活できるのか、また、早期に返済するメリットは何なのか、気になりますよね。
36歳の住宅ローンの重要性
36歳で住宅ローンを考えることには、重要な意味があります。人生の重要なステージにいる私たちにとって、住宅ローンは経済的な基盤を築くための大きな一歩です。特に、返済期間の選択には慎重になるべきです。
返済期間が短ければ、利息の総額が減少し、早期に財務的自由を得ることが可能です。具体的には、例えば15年の返済期間を選ぶと、30年よりも総支払額が数百万円も少なくなることがあります。私たちのライフプランにおける目標に合わせて返済計画を立てる必要があります。
また、36歳頃に住宅ローンを利用する場合、家族が増えることに備えることも重要です。子どもの教育資金、家族旅行、老後のための貯蓄など、多くの要素を考慮して資金運用を行う必要があります。したがって、返済が無理ない範囲であることが求められます。
さらに、金融機関によって提供される金利や条件が変わる中で、適切な情報を収集することも欠かせません。私たちは、比較サイトや専門機関の情報を活用して、より良い条件を見つけることができます。このような情報をもとに、返済期間や金利を合法的に精査します。
住宅ローンの種類
住宅ローンにはいくつかの種類があり、それぞれの特徴を理解することが重要です。多様な選択肢の中から、自分たちに最適なプランを選ぶことで、将来の負担を軽減できる可能性があります。
フラット35
フラット35は、長期間固定金利の住宅ローンです。通常は35年の返済期間を想定していますが、契約時に設定した期間に応じて返済額が変動しません。これにより、将来の金利上昇の影響を心配せずに済みます。以下のようなメリットがあります。
- 金利の安定性: 将来の計画が立てやすい。
- 長期間の返済: 無理のない返済計画が可能。
- 予算管理: 予測しやすい返済額。
しかし、フラット35は初期手数料が高めで、追加費用がかかることもあります。金融機関によっては、借入額に制限があるため、事前に確認が必要です。
繰上げ返済
繰上げ返済は、予定より早くローンを返済する方法です。この方法を利用することで、総支払額を減少させることができます。繰上げ返済のメリットには以下が含まれます。
- 利息の削減: 繰上げ返済を行うことで、支払う利息が少なくなる。
- 負担軽減: 早期完済が可能になり、精神的な負担が軽減される。
- 資産形成: 余剰資金を貯蓄や投資に回せる。
ただし、金融機関によっては、繰上げ返済に手数料がかかることがあります。また、繰上げ返済のタイミングや金額を検討することが必要です。
返済期間の選び方
返済期間の選択は、住宅ローンを組む際に非常に重要です。返済期間がどのくらいであるかが、借入額や月々の支払いに直結するからです。
36歳に最適な返済年数
36歳で住宅ローンを考える場合、一般的な返済年数は25年から35年が適しています。これによって、月々の返済額を抑えつつ、ライフプランに応じた柔軟な管理が可能です。例えば、35年の返済期間を選ぶと、毎月の負担が軽減され、貯蓄や投資に回せる余裕が生まれます。しかし、短期間で返済を希望するなら、20年や25年を選択することも合理的です。その場合、利息の総額が減少し、資産を早期に築ける可能性があります。
返済額に影響する要因
返済額に影響する要因はいくつかあります。ここでは主なポイントを挙げます。
金利の動向とリスク
金利は住宅ローンの返済に大きな影響を与える要素です。住宅ローン契約時の金利が将来的な返済額を決定し、特に長期的な契約ではその影響が顕著になります。銀行や金融機関が提供する金利は年々変動するため、最新の情報収集が不可欠です。
現在の日本の金利状況を考慮すると、固定金利と変動金利の選択肢があります。それぞれの特徴を理解することが重要です。例として、以下のようなポイントが挙げられます。
- 固定金利: 契約時の金利が返済終了まで変わらないため、予測が立てやすい。
- 変動金利: 市場金利に連動し、経済情勢によって変化しやすいが、初期の利率が低い場合が多い。
利率の変動によるリスクも考えなければなりません。変動金利を選んだ場合、金利が上昇すると月々の支払額が増える可能性があります。このようなリスクを回避するために、シミュレーションを行い、将来的な返済額を現実的に把握することが大切です。また、金利の上昇に備えて、無理のない返済計画を策定しましょう。
さらに、地域によっても金利に差が見られます。市場や金融機関の状況をよく理解し、慎重に選択することが求められます。具体的には、以下のようなステップで確認が可能です。
- 金融機関の最新金利情報を収集。
- 複数の金融機関を比較。
- 返済シュミレーションを実施。
まとめ
36歳で住宅ローンを考える私たちにとって返済期間の選択は非常に重要です。無理のない返済計画を立てることで、将来のライフプランに柔軟に対応できます。短期間での返済を選ぶことで利息を抑え、早期に財務的自由を手に入れることが可能です。
また金利の動向や金融機関の条件をしっかりと把握し、比較することで最適な選択ができます。私たちは、住宅ローンを通じて経済的な基盤を築く大きな一歩を踏み出すことができるのです。これからの生活を見据え、賢い選択をしていきましょう。