住宅を購入する際に気になるのが住宅ローン控除 いつもらえる 一年目ということです。私たちにとって、住宅ローン控除は大きな経済的メリットをもたらす制度ですが、初年度にどのタイミングで受け取れるのかは多くの人が疑問に思っているポイントです。
住宅ローン控除の概要
住宅ローン控除は、住宅購入者にとって重要な税制優遇措置です。この控除は、住宅ローンの利息部分を所得税から控除できる仕組みです。具体的には、一定の条件を満たす住宅ローンを利用して新築・購入・改築した場合に適用されます。
控除を受けることで、年間に可視化される節税効果は大きく、初年度からのメリットが期待できます。特に、初年度は控除額が大きく、経済的な負担を軽減させる要素になります。控除率や期間は、住宅の種類や取得年度によって異なるため、事前に確認が必要です。
控除の適用条件には以下が含まれます:
- 住宅の床面積: 50㎡以上が必要。
- 住宅ローンの契約: 最低10年以上の返済期間が求められる。
- 年収制限: 住宅取得者の年収が一定の範囲内であること。
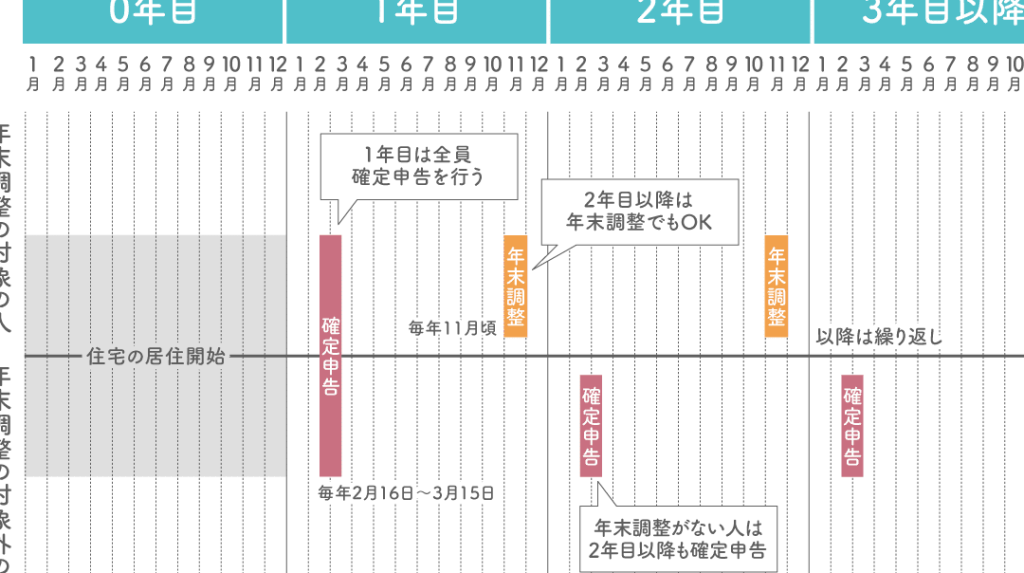
これらの条件を満たした場合、税務署に申請を行うことができます。還付金は、確定申告を通じて受け取ります。手続きに必要な書類は、住宅ローン契約書や登記簿謄本などです。
住宅ローン控除の対象者
住宅ローン控除を受けるためには、いくつかの条件が必要です。これに該当する人たちは、一定の条件が揃っていれば優遇措置を受けることができます。
購入者の条件
住宅ローン控除の対象となる購入者には、以下のような条件があります。
これらの条件に該当すれば、私たちが税務署に申請し、確定申告を通じて控除を受けることができます。
建物の条件
住宅ローン控除を受けるためには、建物自体も一定の条件を満たす必要があります。
住宅ローン控除の申請方法
住宅ローン控除を受けるためには、いくつかの手続きを踏む必要があります。まず、必要書類を準備し、申請手続きを進めます。
必要書類
住宅ローン控除の申請には、以下の書類が必要です。
- 住宅ローン契約書: 借入金額や契約条件を確認できる文書です。
- 登記簿謄本: 取得した住宅の所有権を証明するための書類です。
- 確定申告書: 所得税の控除を受けるために必要な申告書です。
- 支払い証明書: 住宅ローンの利息の支払いを証明する書類です。
- 住民票: 住宅が居住用であることを確認するための書類です。
これらの書類が揃っていると、申請手続きがスムーズに進みます。
申請手続きの流れ
住宅ローン控除の申請手続きは、以下の流れで行います。
- 書類の準備: 必要な書類をすべて揃えます。
- 確定申告の準備: 確定申告書を記入し、必要な書類を添付します。
- 所轄税務署への提出: 確定申告書を税務署に提出します。
- 還付金の受取: 審査が通れば、還付金が指定口座に振り込まれます。
住宅ローン控除が受けられる時期
住宅ローン控除を受けられる時期について、具体的な情報を提供します。控除開始時期は、申請した住宅ローンの契約日や居住開始日によって決まります。
一年目の控除開始時期
初年度の控除が始まるタイミングは、住宅が完成して居住を開始した年の翌年に確定申告を行うことで明確になります。一般的に、住宅ローン控除は居住を開始した翌年の3月15日までに申告を行う必要があります。つまり、たとえば2023年4月に居住を開始した場合、2024年の確定申告で控除を受けることができます。このため、確定申告を忘れずに行い、控除を確実に受け取りましょう。
控除額の計算方法
控除額は、年収や住宅ローンの借入額に依存します。具体的には、以下の要素を考慮します。
- 借入額:住宅ローンの借入額が2,000万円以下の場合、控除額は最大40万円。
- 借入期間:借入期間が10年以上であることが求められる。
- 年収:年収が一定の基準以下でなければならない。
控除額の計算は、住宅ローンの残高×1%が基準になりますが、控除上限が設定されています。これにより、適切な控除額を受け取ることが可能です。確定申告時には、正確な数値を用いて申請書類を記入することが重要です。
住宅ローン控除を受けるための注意点
住宅ローン控除を利用する際には、いくつかの重要な注意点があります。まず、適用条件をしっかり確認することが大切です。住宅の床面積が50㎡以上であること、及び住宅ローンの契約期間が10年以上であることが基本条件です。この条件を満たさなければ、控除の対象にはなりません。
次に、年収についての制限があります。年収が一定基準を超える場合、控除額が減少するため、前もって確認しておくことが必要です。また、申告時に居住用の住宅を所有していることも求められます。たとえば、住宅ローンの借入期間が10年以上であり、かつ年収が400万円以下の場合、控除を受けられる可能性が高くなります。
さらに、申請書類が不十分だと、控除を受けられないリスクがあります。必要書類には、住宅ローン契約書、登記簿謄本、確定申告書、支払い証明書、住民票が含まれます。これらの書類を整えた上で、税務署に申請する流れをしっかり把握しておきましょう。
控除開始時期も重要です。初年度の控除は、住宅が完成して居住を開始した年の翌年に確定申告を行うことで対象になります。この場合、正確な控除額の計算が必要です。例えば、住宅ローンの残高が2,000万円の場合、控除額は最大40万円となります。計算方法をしっかり理解して、円滑に申請手続きに進めましょう。
Conclusion
住宅ローン控除は私たちが住宅を購入する際に非常に重要な制度です。初年度からの控除を受けるためには必要な条件をしっかりと確認し、適切な手続きを行うことが求められます。特に申請に必要な書類を整えることが、スムーズな還付金の受け取りにつながります。
初年度の控除額は、住宅ローンの残高や年収によって異なりますが、最大で40万円の控除が期待できることを考えると、しっかりと準備をしておく価値があります。私たちがこの制度を活用することで、住宅購入の負担を軽減できるでしょう。