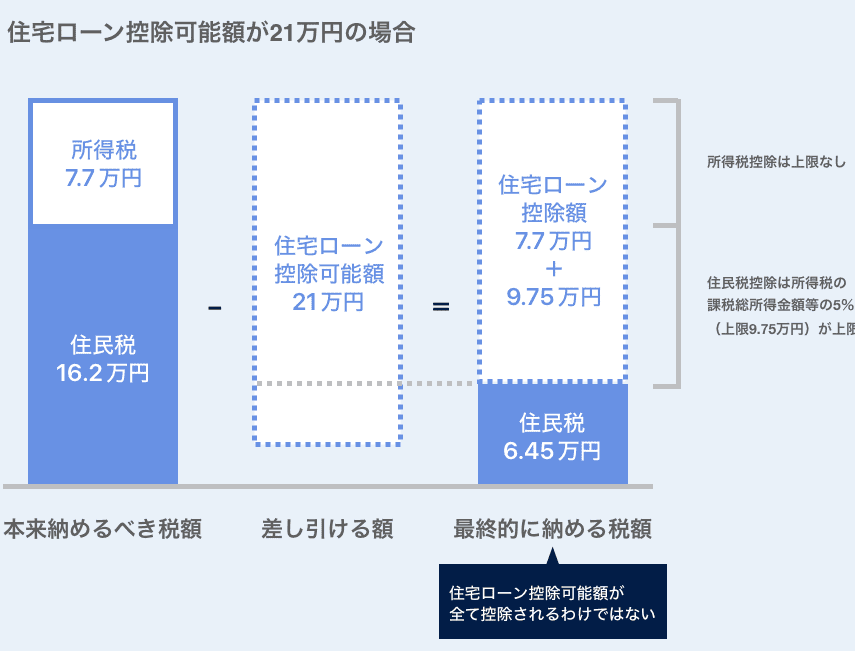
住宅を購入する際、私たちが気になるのはやはり「住宅ローン控除の控除額」ではないでしょうか。この制度を活用することで、私たちの家計に大きな助けとなる可能性があります。しかし、具体的に住宅ローン控除の控除額はどのように計算されるのか、その仕組みを理解している人は少ないかもしれません。
住宅ローン控除の基本
私たちが住宅を購入する際、住宅ローン控除は非常に重要な制度です。この制度を利用することで、税負担が軽減され、家計に優しい影響を与えます。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用して住宅を取得した場合に適用される税制上の優遇措置です。具体的には、支払った住宅ローンの金利の一部を所得税から控除できる仕組みです。控除額は年ごとに異なりますが、最大で年間400,000円が上限として設定されています。
住宅ローン控除の対象者
この控除を受けるためには、いくつかの条件があります。対象者は以下の通りです:
- 住宅を取得した人:自身が住むための住宅を購入した場合。
- 適用年度内の所得が一定以下:所得税がかかる収入の範囲内である必要があります。
- 住宅ローンを組んでいること:金融機関からの借り入れが必要です。
控除額の計算方法
控除額の計算は、住宅ローン控除制度の中心的な要素です。正確な計算を行うためには、いくつかの基準を理解する必要があります。
控除額の計算式
控除額は主に以下の計算式に基づいて算出されます。
- 住宅ローン残高 × 控除率
この計算では、住宅ローンの残高が重要です。具体的には、初年度においては最大で1,000万円を上限とし、それ以降の年度も残高に応じて控除額が変動します。また、控除率は借入の条件により異なり、通常は1%から0.7%の範囲内です。初年度は特に控除率が高いため、誰でも得られる最大の恩恵となります。
控除対象となる借入金
控除対象となる借入金については、以下の項目が含まれます。
- 住宅取得に関するローン
- 建物の工事費用
- 住宅用土地の購入費用
その他の要因
住宅ローン控除の計算には、収入や家族構成といった他の要因も影響します。私たちはこれらの要因を理解することが、控除額を最大化するために重要だと考えています。
収入による影響
収入が控除額に与える影響は大きいです。控除を受けるためには、適用年度内の所得が一定の基準以下でなければなりません。例えば、所得税の税率が高い階層にいる場合、控除額が有効に活用できないことがあります。年収が高ければ高いほど、税率が上がり、住宅ローン控除の恩恵が減少します。また、税法は毎年変更されることがあるため、最新の収入基準を確認する必要があります。
住宅ローン控除の申請手続き
住宅ローン控除の申請手続きは、適切な書類と流れを理解することでスムーズに行えます。以下に必要な書類と申請の流れについて説明します。
必要な書類
住宅ローン控除の申請には、以下の書類が必要です。
- 源泉徴収票: 年間の所得を証明するための重要な書類。
- 住宅ローンの契約書: 借入れの証明として必要。
- 登記事項証明書: 取得した住宅の名義を証明する書類。
- 住宅ローン残高証明書: 申請年度の残高を確認するためのもの。
これらの書類を準備することで、申請手続きが円滑に進むでしょう。
申請の流れ
住宅ローン控除の申請には、以下の流れが一般的です。
- 必要書類の収集: 上記の書類をすべて揃えます。
- 確定申告の準備: 確定申告書を作成し、必要事項を記入します。
- 申告書の提出: 最寄りの税務署に確定申告書と書類を提出します。
- 控除額の確認: 承認後に控除額がいくらになるかを確認できます。
結論
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。控除額の計算方法を理解することで、税負担を軽減し、より良い生活を実現する手助けになります。特に初年度の控除率は高く、最大限の恩恵を受けるチャンスです。
また、申請手続きもスムーズに行うためには必要書類をしっかりと準備し、最新の税法を確認することが大切です。私たちがこの制度を活用することで、住宅購入の夢をより現実的なものにできるでしょう。