住宅を購入する際、最も気になるのは「住宅ローン 月何円」ということではないでしょうか。私たちも、家を持つ夢を実現するためには、毎月の返済額をしっかり把握することが重要だと感じています。月々の負担がどれくらいになるのかを理解することで、無理のない計画を立てることができます。
住宅ローンの基本
住宅ローンは、住宅購入に必要な資金を借りるための金融商品です。私たちは、住宅を手に入れるための資金計画を理解することが重要です。住宅ローンを利用することで、大きな金額を一度に支払う必要がなくなります。
住宅ローンとは
住宅ローンは、一般的に不動産を購入するための長期的な貸付です。金融機関が貸し手となり、購入者は利息を含む返済を行います。融資額、金利、返済期間が、月々の返済額を決定します。たとえば、借入額が3000万円で年利が1.5%、返済期間が35年の場合、月々の返済額は約8万円になります。この基本を理解することが、資金計画のスタートラインです。
住宅ローンの種類
住宅ローンには、いくつかの種類があります。以下のリストに代表的なものを示します。
- 固定金利型: 金利が返済期間中固定される。長期間にわたり安定した返済が可能です。
- 変動金利型: 金利が市場の動向に応じて変動する。初期の金利が低いことが多いですが、増加リスクがあります。
- フラット35: 35年間の固定金利で、信用保証がない場合に最適です。安定した返済が実現します。
月々の返済額の算出方法
住宅ローンの月々の返済額を算出する際は、いくつかの要素を考慮する必要があります。特に、融資額、金利、返済期間が大きな影響を与えます。したがって、具体的な計算式を理解することが重要です。
利息の計算
利息の計算は、ローンの返済額を決定する重要な要素です。住宅ローンの利息は多くの場合、元金に対して年率で表されます。一般的な計算式は以下の通りです。
- 月利 = 年利 ÷ 12
- 月々の利息 = 残高 × 月利
例えば、借入額3000万円、年利1.5%の場合、月利は0.125%になります。このように、一度月利を算出すると、残高に応じて月々の利息を計算できます。
元金と利息の割合
毎月の返済額には元金と利息が含まれています。一般的に、返済の初期は利息が多く、元金の返済は少ないです。返済が進むにつれ、元金の割合が増加します。これを理解することで、返済計画が立てやすくなります。
- 元金返済: 返済額から利息を引いた額
- 残高: 元金返済後の新しい残高
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントがあります。これらを理解することで、適切なローン選びに役立ちます。
固定金利と変動金利
固定金利は、契約期間中に金利が変わらないローンのことです。安定した返済計画を希望する人に向いています。一方、変動金利は、市場の金利に応じて変動するローンです。これにより、初期の金利が低い場合、月々の返済額が抑えられますが、将来的には金利が上昇するリスクもあります。どちらのタイプを選ぶかは、金利の動向や自身の返済能力を考慮することが重要です。
住宅ローンのシミュレーション
住宅ローンの返済額を具体的に把握するためには、シミュレーションが非常に重要です。このセクションでは、実際の計算方法やシミュレーションツールを紹介します。正確な情報を得ることで、計画的な住宅購入が可能になります。
具体的な例
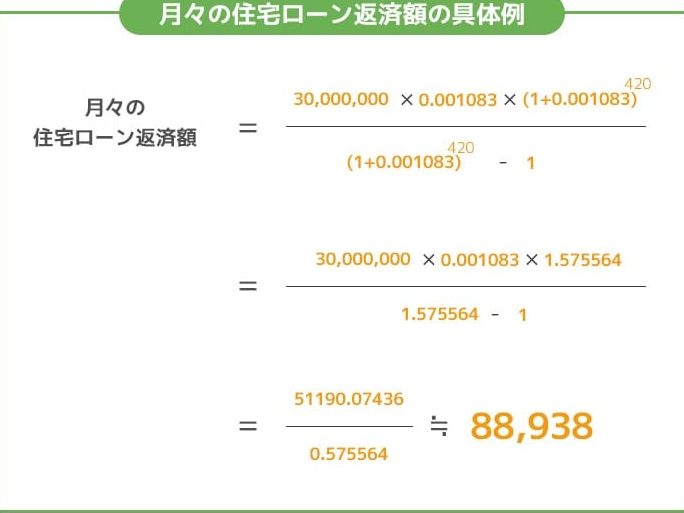
具体的なシミュレーションを通じて、住宅ローンの月々の返済額を明確に理解できます。例えば、以下の条件を考えてみましょう。
- 借入額: 3000万円
- 年利: 1.5%
- 返済期間: 35年
これに基づくと、毎月の返済額は約8万円になります。このように、条件を変えることで返済額がどのように変化するかを理解できます。
シミュレーションツールの紹介
便利なシミュレーションツールを活用することで、簡単に月々の返済額を計算できます。多くの金融機関が提供しているオンラインツールを利用すると、次のような利点があります。
- 条件を自由に変更できる
- 予想の金利変動を考慮できる
- 結果を即座に確認可能
まとめ
住宅ローンの月々の返済額を正確に把握することは、家を持つための第一歩です。私たちが理解すべきは、融資額や金利、返済期間が返済額に与える影響です。シミュレーションを活用することで、条件の変化による返済額の変動を簡単に確認できます。
固定金利型と変動金利型の特徴を理解し、どちらが自分たちに合っているかを見極めることも大切です。これらの知識を基に、無理のない返済計画を立てることで、安心して夢のマイホームを手に入れることができるでしょう。私たちの未来のために、賢い選択をしていきましょう。