住宅ローン控除の見直しは、私たちの家計に大きな影響を与える重要なテーマです。最近の税制改正や経済状況の変化により、いつ見直しを行うべきか悩んでいる方も多いのではないでしょうか。私たちは、**住宅ローン控除の見直しが必要なタイミング**やそのメリットについて詳しく解説していきます。
住宅ローン控除 見直しの重要性
住宅ローン控除の見直しは、家計にとって非常に重要です。税制改正や経済状況の変化に伴い、見直しのタイミングが必要です。具体的には、以下の点が挙げられます。
- 税金の軽減効果: 見直しによって、税金の負担が減る可能性があります。新しい控除制度や特例を適用することで、より多くの控除を受けられます。
- 金利の見直し: 住宅ローンの金利状況が変わることがあります。金利が低下すれば、借入先の見直しや借り換えを検討する価値があります。
- 家計の見直し: 住宅購入後の家計には変動があります。生活費や教育費、貯蓄などを考慮し、無理のない返済計画に変更する必要があります。
また、見直しを行うことで、より良い資金計画が立てられます。これにより、将来の支出を抑えられ、経済的な安定性を高めることが可能です。
住宅ローン控除の基本知識
住宅ローン控除は、住宅ローンを利用して自宅を購入した際に受けられる税制優遇措置です。これにより、税負担の軽減が可能となり、家計の安定に寄与します。これから、住宅ローン控除の具体的な仕組みや対象となる条件を詳しく見ていきます。
住宅ローン控除の仕組み
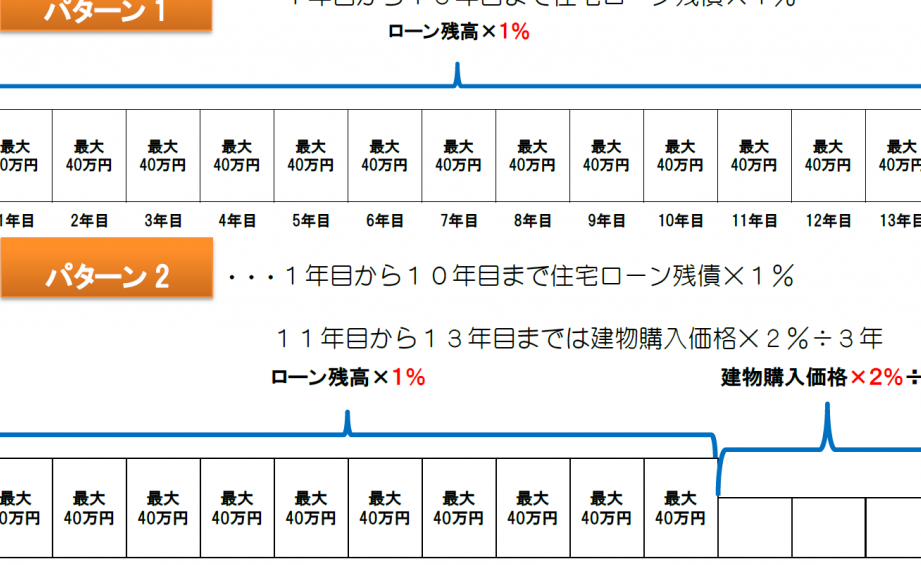
住宅ローン控除は、借入金額に応じた一定割合の税額控除を受けることができる制度です。税額控除とは、所得税や住民税から控除できる金額のことで、具体的には以下の要素が含まれます。
- 控除率:年ごとに異なるが、多くの場合1%前後。
- 控除期間:最大で10年にわたり適用されることが一般的。
- 借入限度額:購入した住宅の種類に応じて設定されることがある。
この仕組みによって、住宅購入者は毎年の税負担を軽減し、長期的に経済的な安定を図れます。
対象となる条件
住宅ローン控除を受けるためには、いくつかの条件が設定されています。主な条件には以下が含まれます。
- 自己居住用:購入した住宅は、必ず自ら居住するためのものであること。
- ローン契約:金融機関からの住宅ローン契約が必要で、契約が一定の金額を超えていること。
- 基準年収:その年の年収が一定金額以下であることが求められることがある。
見直しのタイミング
見直しのタイミングは住宅ローン控除の利点を最大化するために重要です。特定の状況では見直しが必要です。これによって、税負担を軽減し、より良い金利条件を求めることができます。
見直しが必要なケース
住宅ローン控除の見直しが必要なケースはいくつかあります。以下に重要なケースを挙げます。
- 金利が低下した場合: 新たな金利が市場に現れると、現在のローン条件が不利になることがあります。
- 収入に変動があった場合: 収入が変化すると、返済計画の見直しが必要になることがあります。
- 家族構成の変更: 結婚や子供の誕生などで家計が変わると、支出の見直しが必要です。
- 税制改正があった場合: 税法の変更に伴い、控除額が変動することがありますので注意が必要です。
見直しを行う際のポイント
- 市場の調査: 現在の金利やローン条件、市場動向をリサーチします。
- 専門家への相談: ファイナンシャルプランナーや税理士と相談して、最適なアドバイスを得ます。
- 必要書類の準備: 収入証明書や資産状況を整理しておきます。これにより、手続きがスムーズになります。
- 返済シミュレーション: 新しい条件下での返済計画をシミュレーションします。返済負担を具体的に把握することが重要です。
住宅ローン控除の申請方法
住宅ローン控除の申請方法は、手続きが簡単で、必要な書類を整えることでスムーズに進められます。まず、確定申告を行うことが基本です。申請には、以下の書類が必要です。
- 住宅取得に関する証明書(住宅の登記事項証明書)
- 住宅ローンの契約書(借入金額や年数がわかるもの)
- 残高証明書(金融機関からの書類)
- 住民票の写し(居住地が明記されたもの)
- 申告書類(税務署が提供する様式:確定申告書Bなど)
これらの書類を揃えたら、税務署へ提出するだけです。確定申告の期限は通常、毎年2月16日から3月15日までですが、期限が延長される場合もあります。申請を行う際は、控除額に影響する住宅の取得年や年収も考慮します。
また、電子申告を利用することも可能です。これにより、迅速に申請手続きを進められ、必要書類をオンラインで提出できます。申請後には、税務署からの確認が必要です。
さらに、申請の際には変動する控除率を確認することが重要です。控除率は法改正に応じて変更されるため、最新情報を常に把握しておく必要があります。
最近の法改正と影響
最近の法改正は、住宅ローン控除に大きな影響をもたらしています。具体的には、控除率の変更や適用条件の見直しが行われました。これにより、住宅購入者は税負担の軽減や納税計画の見直しが必要です。また、控除適用期間の延長や新たな適用要件も導入され、住宅取得を促進しています。
例えば、2023年から導入された新しい控除率は、以下のようになっています:
| 年度 | 控除率 | 最大控除額 |
|---|---|---|
| 2023年 | 1.0% | 40万円 |
| 2024年 | 0.5% | 30万円 |
税制改正の影響を受けないよう、私たちは市場の動向を注視し、必要に応じて見直しを行うことが重要です。特に、収入の変動や金利の変動があった場合は、その影響が大きくなります。さらに、改正が施行される前の申請状況や想定する控除額も十分に確認しておくべきです。
また、控除申請の手続きにも影響が出ています。新たな書類の提出や確認が必要になる場合が多いです。これにより、適正な控除を受けるために、必要な書類を迅速に準備することが求められます。日々の業務のなかで、これらの手続きを怠らないようにしましょう。
Conclusion
住宅ローン控除の見直しは私たちの家計にとって重要なステップです。税制改正や経済状況の変化を踏まえた適切な見直しを行うことで、税負担の軽減や返済計画の見直しが可能になります。
特に収入や金利の変動がある場合は、見直しのタイミングを見極めることが大切です。新しい控除率や適用条件を把握し、適正な控除を受けるための準備も怠らないようにしましょう。これにより、将来の支出を抑え、経済的な安定性を高めることができるはずです。