住宅ローンの本審査は、夢のマイホームを手に入れるための重要なステップです。しかし、「住宅ローン 本審査 どこまで 調べる」という疑問を持っている方も多いのではないでしょうか。私たちもその一人でした。審査の過程や必要な書類について知識を深めることで、安心して手続きを進めることができます。
住宅ローン 本審査の基本
住宅ローンの本審査は、マイホーム購入に向けた重要なステップです。ここでは、審査の流れや必要な情報を具体的に見ていきます。
まず、本審査では申込者の信用情報が調査されることが基本です。具体的には、次の情報が確認されます:
- 職業や収入
- 既存の借入状況
- 過去の返済履歴
また、必要書類の提出が求められることが多いです。代表的な書類には、以下が含まれます:
- 住民票
- 所得証明書
- 銀行口座の残高証明書
さらに、金融機関は物件の評価も行うため、評価額がローンの限度額に影響します。私たちは、十分な評価が得られるように物件選びを行うべきです。
加えて、審査に時間がかかる場合があるため、早めの手続きが推奨されます。時には1週間から1ヶ月以上かかることもありますので、計画的に進めることが重要です。
本審査の目的
本審査は、住宅ローンの申請において重要なステップであり、複数の目的があります。金融機関はこの過程を通じて、借入者が返済能力があるかどうかを確認します。具体的には、以下の二点が主要な目的です。
借入可能額の確認
借入可能額の確認は、資金計画を立てる上で必要不可欠です。金融機関は以下の情報を基に、適正な借入可能額を判断します。
- 収入:月収や年収などの定期的な収入
- 他の借入:既存のローンやクレジットカードの支払い状況
- 返済比率:収入に対する返済額の割合
この情報により、私たちは安心して物件を選ぶことができます。
金利や条件の決定
金利や条件の決定は、住宅ローンの内容に直接影響します。金融機関は以下の要素を考慮します。
- 信用情報:過去の返済履歴や現在の借入状況
- 物件の評価:購入予定の物件の市場価値
本審査で調べる情報
本審査では、借入者の返済能力を評価するために重要な情報が調査される。このステップは、マイホーム購入の資金計画を立てる上で欠かせないものである。
収入の確認
金融機関は、借入者の収入を正確に確認する。収入証明書や源泉徴収票が必要となり、安定した収入源があることが重要である。自営業者の場合、確定申告書や決算書も求められる。これにより、返済能力を判断し、借入可能額の算定が行われる。
勤続年数の確認
勤続年数も重要な要素である。通常、勤続年数が3年以上であることが理想的、とされている。長い勤続年数は、安定した収入の証明として評価される。また、転職歴が多い場合、職業の安定性が疑問視される可能性がある。
本審査のプロセス
本審査のプロセスは、住宅ローン申請における重要な段階です。このプロセスを理解することで、我々はスムーズに手続きを進められます。
申込書類の準備
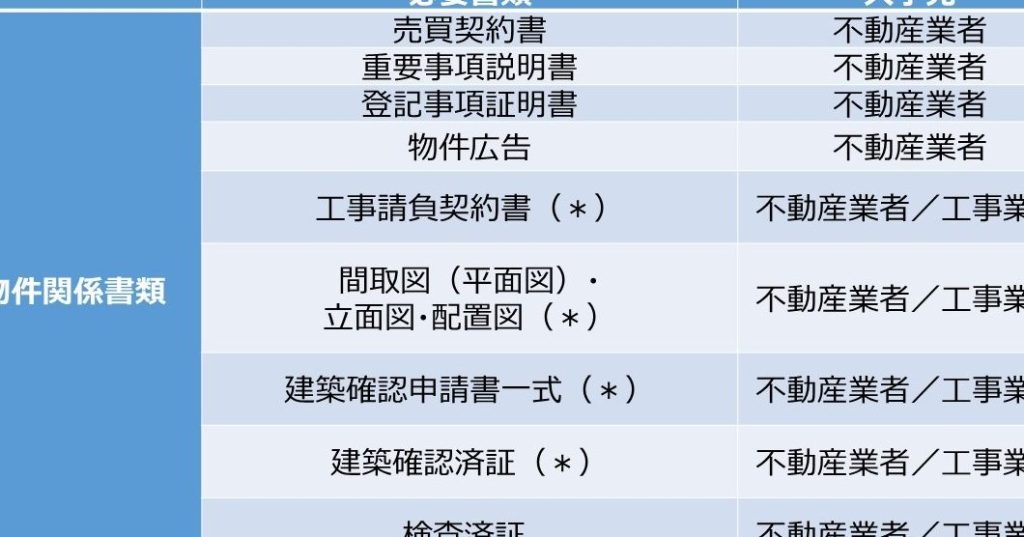
申込書類の準備は、審査をスムーズに進めるための第一歩です。必要な書類には以下が含まれます:
これらの書類をしっかり揃えておくことで、書類不備による審査遅延を避けられます。そして、提出書類の内容が正確であることを確認しておくことも重要です。
審査基準の理解
審査基準を理解することで、我々はローンの借入可能額や条件を把握できます。主な基準には以下があります:
結論
住宅ローンの本審査はマイホーム取得において避けて通れない重要なプロセスです。私たちが理解しておくべきは、審査に必要な情報や書類をしっかり準備することで、スムーズに手続きを進められるということです。
また、収入や勤続年数が評価されるため、安定した職業を持つことが借入可能額に大きく影響します。物件選びも慎重に行い、適正な評価額を意識することが大切です。早めの手続きを心がけ、計画的に進めることで、安心して住宅ローンを利用できるでしょう。