住宅を購入する際、私たちが気になるのは「住宅ローン減税 いつまで に契約できるのか?」ということです。この制度を利用することで、税金の負担を軽減できるため、多くの人が注目しています。しかし、期限や条件を把握していないと、せっかくのチャンスを逃してしまうかもしれません。
住宅ローン減税の概要
住宅ローン減税は、住宅購入時に活用できる税制優遇制度です。この制度を利用することで、所得税や住民税を軽減できるため、多くの人々にとって重要な選択肢となっています。
住宅ローン減税とは
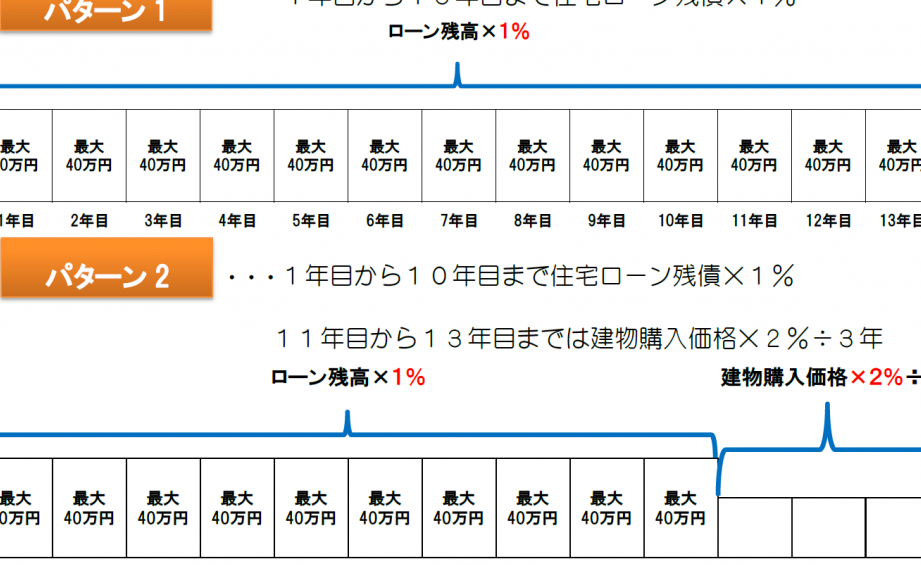
住宅ローン減税とは、住宅の取得や改修にかかる住宅ローンの利息分を税額から控除できる制度です。たとえば、借入金が4,000万円の場合、年間の控除額は最大40万円になります。この制度の利用により、長期間にわたり税負担を軽減できるのが特徴です。
利用できる条件
住宅ローン減税を利用するためには、以下の条件を満たす必要があります。
- 住宅の要件: 新築・中古住宅の購入、またはリフォームを目的とした借入が必要です。
- 借入額の制限: 借入額は上限が設定されており、4,000万円または5,000万円が一般的です。
- 適用期間: 減税の適用期間は通常10年ですが、新しい制度の影響で異なる場合もあります。
- 居住要件: 取得した住宅に居住する必要があります。
契約期限の重要性
契約期限は、住宅ローン減税を利用する上で非常に重要です。期限を適切に理解することで、私たちの税負担軽減につながります。この制度を利用するためには、期限を守ることが必要です。
契約期限の定義
契約期限とは、住宅ローン減税の申請が有効な期間を指します。この期限内に契約を結ぶことが条件です。具体的には、新築・中古住宅の取得やリフォームに用いる借入契約が対象となります。一般的には取得から10年以内が多いですが、条件により変動することもあります。
契約期限を延長する方法
契約期限を延長する方法にはいくつかの選択肢があります。以下の要素が考慮されます。
住宅ローン減税の適用手続き
住宅ローン減税を活用するためには、適切な手続きを踏む必要があります。手続きは、必要書類の準備から始まります。
必要書類の確認
必要な書類は、住宅ローン減税の申請に必須です。具体的な書類は以下の通りです。
これらの書類を事前に確認し、そろえておくことが重要です。また、他の書類が必要になる場合もあるため、最新の情報を確認しましょう。
手続きの流れ
手続きの流れは次のようになります。まず、必要書類を準備します。次に、住宅ローンを借入れ、契約を締結します。
その後、税務署に対し、必要書類を添えて申告します。申告を行った後、税務署が内容を確認し、適用が認められると税額控除が行われます。
住宅ローン減税のメリットとデメリット
住宅ローン減税には多くのメリットとデメリットが存在します。この制度を理解することで、私たちはより賢く利用できるようになります。
メリットの詳細
住宅ローン減税の最大のメリットは、税負担の軽減です。この制度により、借入金の利息分を税額から控除できます。具体的なメリットを次のように整理できます。
- 税額控除の上限:年間最大40万円の控除が可能です。借入金が4,000万円の場合、利息分に応じた控除が受けられます。
- 長期にわたる適用:適用期間が通常10年で、計画的な住宅購入をサポートします。
- 新築やリフォームのインセンティブ:住宅の購入や改修を促進することで、暮らしやすい環境が整います。
- 住居の安定性向上:居住用住宅の購入が進むことで、地域社会の安定にも寄与します。
デメリットの考慮
一方で、住宅ローン減税にはいくつかのデメリットも存在します。これらを理解しておくことが重要です。
- 適用条件の厳しさ:新築・中古住宅の購入やリフォームが条件であり、借入れに制約があります。
- 申請手続きの複雑さ:必要書類の準備や申告手続きが煩雑で、流れを理解するのに時間がかかります。
- 居住要件:取得した住宅に実際に居住する必要があり、投資用物件には適用されません。
- 制度変更のリスク:税制改正などにより、将来的に減税の内容が変わる可能性があります。
まとめ
住宅ローン減税の契約期限を理解することは非常に重要です。この制度を利用することで私たちの税負担が軽減されるため、期限内に契約を結ぶことが求められます。特例措置や法令の変更による影響も考慮しながら、最新情報を常にチェックしておくことが大切です。
手続きには必要書類の準備や申告が含まれますが、これをしっかりと行うことで、税額控除を受けるチャンスを逃さないようにしましょう。住宅購入を検討している私たちにとって、住宅ローン減税は大きな助けとなる制度です。賢く活用して、より良い住まいを手に入れましょう。