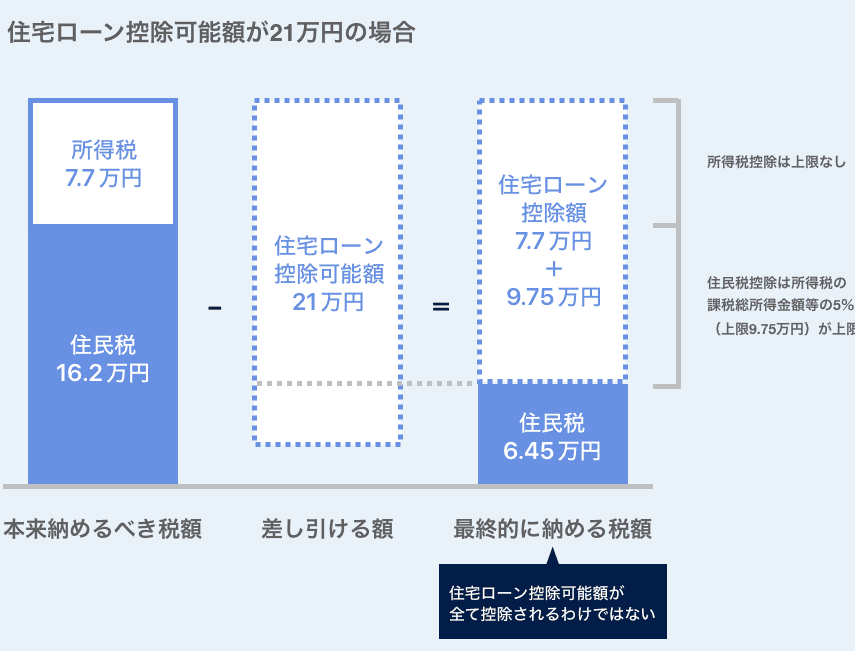
住宅を購入する際に気になるのが、**住宅ローン控除 何平米**というポイントです。私たちが家を選ぶとき、面積や価格だけでなく、税制上のメリットも重要ですよね。住宅ローン控除を利用することで、税金の負担を軽減できる可能性がありますが、どのくらいの面積が対象になるのか知っている人は少ないかもしれません。
住宅ローン控除の基本
住宅ローン控除は、私たちが住宅を購入する際に重要な税制上のメリットを提供します。住宅の購入費用の一部を控除できるため、税負担を軽減する手助けとなります。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入する際に借りた住宅ローンの利息を所得税から控除できる制度です。私たちが取得した住宅が対象である場合、年末のローン残高に応じて控除額が決まります。例えば、住宅ローン控除は、一般的に10年間にわたって適用され、控除率は借入金により異なることが多く、最新の税制を確認することが重要です。
控除の対象となる面積
控除の対象となる面積は、居住用として適用される基準があります。一般的には、住宅の床面積が50平米以上である必要があります。さらに、以下の条件も考慮されます:
- 対象となる面積は、所有権があること。
- 住居の種類によって、控除される面積には上限が設定される場合がある。
- 省エネ基準に適合する住宅には、追加の控除が適用されることも。
対象面積の詳細
住宅ローン控除の対象面積について具体的に見ていきます。控除の適用を受けるためには、居住用として50平米以上の物件が必要です。また、所有権の条件や住居の種類によって上限が設定されることが存在します。
どのように計算されるか
控除額は、年末のローン残高に基づきます。具体的には、住宅ローンの利息相当額を所得税から控除できます。計算は年末時の残高をもとに行われるため、残高が多いほど控除額も大きくなります。税法や指針の改正により、控除率は変更されることがありますので、最新の情報に注意を払うことが重要です。
平米数による控除額の違い
住宅の平米数によって控除の金額は異なります。平米数が増えると借入可能額が増し、これに伴い控除額も増加する傾向にあります。以下に、一般的な控除額の目安を示します。
| 平米数 | 想定される控除額 |
|---|---|
| 50平米以上 | 約30万円 |
| 70平米以上 | 約40万円 |
| 100平米以上 | 約50万円 |
住宅ローン控除を利用するメリット
住宅ローン控除を利用することで、私たちは様々な経済的メリットを享受できる。特に税金の軽減や家計の支援が大きなポイントだ。
税金の軽減
住宅ローン控除は、住宅を購入時にかかる税金の負担を軽減する手段である。具体的には、住宅ローンの年末残高に基づいて所得税から控除を受けられる。これにより、所得税の支払いが少なくなるため、実際に手元に残る金額が増える。私たちにとって、税金の軽減は家計にとって直接的な利益をもたらす要素であり、特に大きな住宅ローンを抱える場合は、その効果が顕著となる。
申請手続き
住宅ローン控除を利用するためには、いくつかの手続きが必要です。具体的には、必要書類を整え、申請の流れを把握することが重要です。
必要書類
申請には以下の書類が求められます:
- 住宅取得に関する契約書:物件の所有を証明します。
- 住宅ローン契約書:借入の詳細が記載されています。
- 税務署への提出書類:必要に応じて、さらに書類が要求されることもあります。
- 住民票:居住場所の確認に用います。
- 年末残高証明書:金融機関から入手します。
これらの書類が揃うと、スムーズに手続きが進みます。
申請の流れ
申請の流れは以下の通りです:
- 必要書類の準備:前述の書類を全て集めます。
- 申請書の作成:国税庁のサイトから申請書をダウンロードし、必要事項を記入します。
- 税務署への提出:書類を税務署に申し込み、控除を受ける手続きを行います。
- 承認待ち:申請後、税務署からの承認を待ちます。通常、数週間かかります。
結論
住宅ローン控除は私たちの家計に大きな影響を与える制度です。控除の対象となる面積を理解することで、より有利な条件で住宅を購入できる可能性が高まります。特に50平米以上の物件を選ぶことで、税金の軽減が期待できるため、賢い選択が求められます。
また、最新の税制や申請手続きについての情報を常にチェックし、必要な書類を整えることが成功への鍵です。私たちがこの制度を最大限に活用することで、より快適な生活を手に入れる手助けとなります。