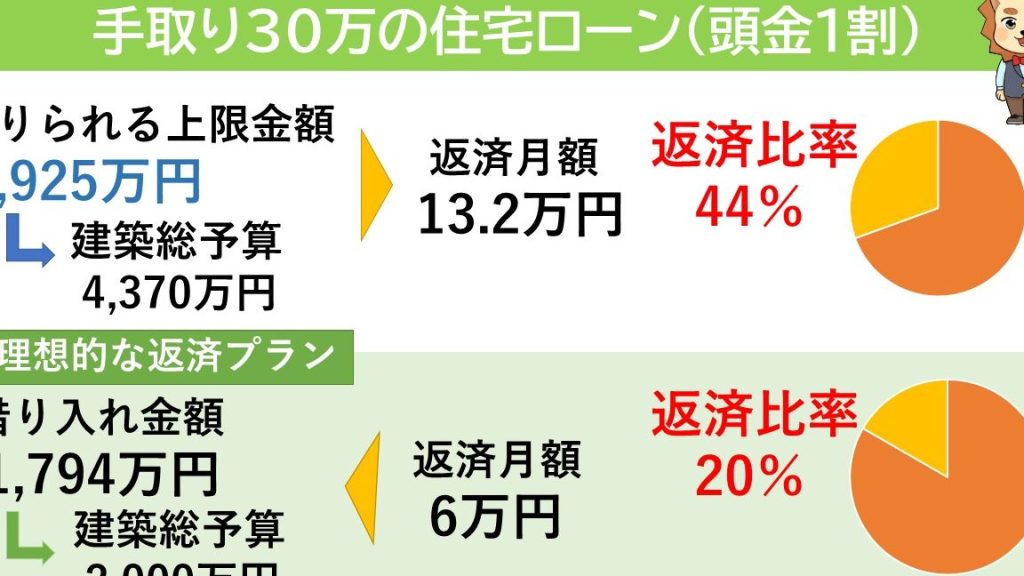
手取り30万で住宅ローンを組む場合、いくら借りられるのか気になりますよね。私たちもその疑問を抱えていました。住宅購入は人生の大きな決断であり、月々の返済額や金利、返済期間など、考慮すべき要素がたくさんあります。
手取り30万 住宅ローンの概算
手取り30万円で住宅ローンを考えるとき、多くの要素を計算に入れる必要があります。特に、返済可能な金額と金利が大きな影響を与えます。
住宅ローンの基本計算
計算の基本的な流れは、収入から借入額を推測することです。以下の数値を考慮しましょう。
- 月々の返済比率: 一般的に、年収の25%から30%を目安にします。手取り30万円の場合、月々の返済額は7.5万円から9万円程度です。
- 借入額の算定: 金利が1.5%から2.5%の間で、35年返済を考慮。例えば、金利1.5%の場合、約2,500万円が借入可能です。
これにより、手取り30万円の範囲内で安心して住宅ローンを組むことが可能です。
一般的な金融機関の条件
金融機関によって条件が異なるため、各社の基準を確認することが重要です。以下に、一般的な条件を示します。
- 年齢制限: 多くの金融機関が年齢を70歳まで制限。
- 収入の安定性: 正社員や一定の年収基準が求められることが多い。
- 借入限度額: 借入額は収入に応じて異なり、通常は年収の5倍から7倍程度。
返済負担率について
返済負担率は、住宅ローンを考える上で非常に重要な指標です。返済負担率は、月々の返済額と手取り収入の比率で計算され、一般的には25%から30%を目安とします。この範囲内で返済計画を立てることが、安定した生活を維持するために必要です。
借入可能額の計算
手取り30万円の場合、月々の返済限度額は以下のように計算できます。
- 借入可能額 = 月々の返済額 × 返済回数
- 返済額の上限 = 手取り30万円 × 返済負担率
例えば、返済負担率を25%とすると、月々の返済額は7.5万円となります。金利が1.5%で35年のローンを組む場合、約2,500万円が借りられる計算です。「返済負担率」によって、どれだけの金額を借りられるのか把握しましょう。
返済期間の選択肢
返済期間の選択も、月々の返済額や借入可能額に影響を与えます。一般的な返済期間には以下のような選択肢があります。
- 10年
- 20年
- 30年
- 35年
住宅ローンの種類
住宅ローンにはさまざまな種類があり、それぞれの特性を理解することが大切です。私たちは、代表的な住宅ローンの種類を以下に示します。
固定金利と変動金利
固定金利ローンは、契約期間中の金利が一定です。 これにより、月々の返済額が変わらず、家計の計画が立てやすい特徴があります。逆に、変動金利ローンは、市場金利に応じて金利が変動します。 これにより、金利が下がれば返済額が減る可能性がありますが、金利上昇リスクも伴います。私たちは、これらの選択肢の利点とリスクをしっかり把握し、自分たちのライフスタイルに合ったものを選ぶことが重要です。
フラット35の特徴
フラット35は、長期固定金利の住宅ローンです。 35年間、金利が変わらないため、安心して返済が続けられます。このローンは、購入価格の8割まで借入可能で、長期間の安定した返済が望めます。また、フラット35は、自己資金が少なくても利用できる利点があります。 さらに、金利は金融機関によって異なるため、複数の金融機関を比較し、最適な条件を選ぶことが大切です。
生活費とのバランス
生活費と住宅ローンのバランスは非常に重要です。手取り30万円の中で生活費を適切に管理しながら、安定した返済計画を立てる必要があります。
生活費の試算
月々の生活費は、家賃や食費、光熱費、保険料など、多岐にわたります。一般的には、生活費は手取り収入の約70%から80%が目安です。具体的な支出項目は以下の通りです:
- 家賃や住宅ローン返済: 約10万円から15万円
- 食費: 約5万円から7万円
- 光熱費: 約1万円から2万円
- 教育費や保険料: 約3万円から5万円
- 交通費や娯楽費: 約2万円から4万円
これにより、毎月の支出が約25万円から33万円程度になることが想定されます。そのため、住宅ローン返済額は7.5万円から9万円程度に抑えることが理想的です。
貯蓄との関係性
貯蓄は、将来への備えや急な支出に対する安全網となります。手取り収入の10%から20%を貯蓄に回すことが推奨されます。例えば、月収30万円の場合、3万円から6万円を貯金として確保することが理想的です。こうすることで、生活に余裕が生まれ、住宅ローンの返済に影響を与える安心感を持つことができます。
結論
手取り30万円で住宅ローンを考える際には、慎重な計画が欠かせません。月々の返済額を7.5万円から9万円に抑えつつ、生活費とのバランスを取ることが重要です。金利や返済期間の選択肢を理解し、自分たちに最適な条件を見つけることで、安心して住宅ローンを利用できます。
また、将来のための貯蓄も忘れずに行い、急な支出に備えることが生活の安定につながります。私たちのライフスタイルや将来の目標に合った住宅ローンを選ぶことで、より良い生活を築いていきましょう。