住宅を購入する際、最も気になるのが住宅ローン金利 どうやって決まるかということです。金利がわずかに変わるだけで、総支払額が大きく変わることもあるので、私たちにとって非常に重要なテーマです。では、実際にはどのような要因が金利に影響を与えているのでしょうか?
住宅ローン金利の基礎知識
住宅ローン金利は、私たちの住宅購入において非常に重要な要素です。金利が高ければ、総費用が増加します。そのため、金利の仕組みやその決定要因を理解することが求められます。
住宅ローンとは
住宅ローンは、住宅を購入するために金融機関から借り入れる資金のことを指します。借りた金額は、一定期間内に分割して返済します。通常、この返済には金利が加算されます。私たちは、住宅ローンを利用することで、自分の資産を手に入れることが可能になります。加えて、長期的には家賃よりも安くなる場合もあります。
金利の種類
住宅ローン金利には、主に以下の二つの種類があります。
- 固定金利: 借入期間中、金利が一定です。安定した返済計画が立てやすく、金利上昇のリスクを回避できます。
- 変動金利: 市場の金利に連動して変動します。初期金利は低いことが多いですが、将来的に上昇するリスクがあります。私たちは、返済総額が変動する可能性を考慮する必要があります。
住宅ローン金利を決める要因
住宅ローン金利は多くの要因によって影響を受ける。特に、経済状況や金融政策などの要素がその決定に大きな役割を果たす。以下でこれらの要因を詳しく見ていく。
経済状況の影響
経済状況が住宅ローン金利に与える影響は大きい。雇用率や消費者信頼感などの指標は、金利の動向に密接に関連している。以下に、経済状況が金利に与える具体的な影響を挙げる。
- 経済成長率: 経済が成長するほど、住宅需要が増加し、金利が上昇する傾向がある。
- インフレ率: インフレが進むと、中央銀行は金利を引き上げることが一般的である。
- 住宅市場の状況: 住宅価格が上昇すると、金融機関はリスクを考慮し、金利を高く設定することがある。
中央銀行の金融政策
中央銀行の金融政策も住宅ローン金利を左右する重要な要因である。金利の設定や調整は、経済全体の安定を目的としたものだ。具体的には、次のような政策が影響を与える。
- 利上げおよび利下げ: 中央銀行が政策金利を変更すると、市場金利にも影響が出る。このため、住宅ローン金利が直接変動することがある。
- 量的緩和策: 中央銀行が資産を購入することで、流動性が供給され、金利が引き下げられる場合もある。
- 経済見通しの変更: 中央銀行が経済見通しを変更する場合、それに伴い金利が見直されることもある。
金利の変動とその影響
金利は常に変動しており、その影響は私たちの住宅ローンに直接現れる。市場の状況や経済指標によって、金利がどのように決まるかを理解することが重要です。
マーケット金利との関連
マーケット金利は、住宅ローン金利に密接に関連しています。この金利は、政府の政策金利や経済全体の動きに基づいて変動します。例えば、中央銀行が金利を引き上げれば、一般的に住宅ローン金利も上昇します。以下の要素が特に影響を与えます:
- 経済成長: 経済が順調に成長する場合、需要が高まるため金利も上昇する傾向があります。
- インフレ率: インフレが進むと、その対策として金利が引き上げられやすくなります。
- 投資家の信頼感: 投資の需要が変動すると、マーケット金利も影響を受けます。
固定金利と変動金利の違い
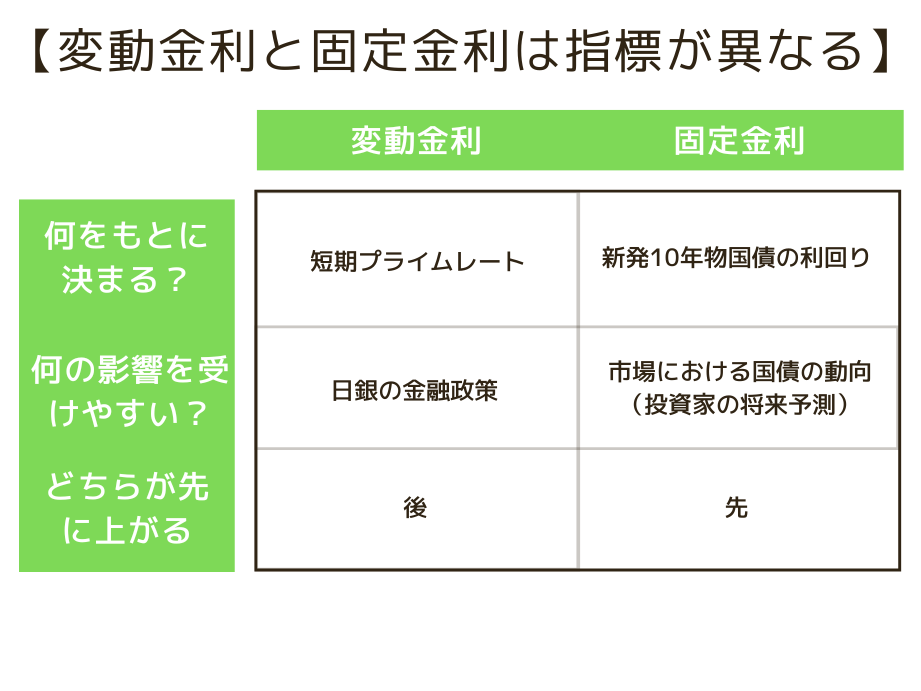
固定金利と変動金利には明確な違いがあります。固定金利は契約時に決まった金利が返済期間中変わらないため、安定した返済が可能です。一方、変動金利は市場の金利に応じて随時変動します。このため、将来的な返済額が予測しづらくなります。主な違いは以下の通りです:
- リスク: 固定金利はリスクを軽減しますが、変動金利は市場変動に応じたリスクがあります。
- 利息の変化: 固定金利は一度決まれば変わらず、変動金利は定期的に見直されます。
- 返済計画: 固定金利は長期的な計画に向いており、変動金利は短期間での返済に柔軟です。
住宅ローン金利の今後の展望
住宅ローン金利の動向は、経済全体に大きな影響を与える要素です。今後の金利の見通しを理解することは重要です。
市場動向の予測
市場動向の予測は、金利決定に関して重要な要素です。我々は以下のポイントを注視しています。
- 経済成長率: 経済が成長することで住宅需要が増加し、金利が上昇する傾向があります。
- インフレ率: インフレが上昇すれば、金利も上昇することが一般的です。
- 中央銀行の政策: 金利の引き上げや引き下げの影響が大きく、金融政策が市場全体に反映されます。
これらの要因が組み合わさり、金利動向を形成します。市場の状況に応じて、金利は急激に変動する可能性もあります。
消費者への影響
消費者への影響は、金利の変動によって具体的に現れます。金利が上昇すると、次のような変化が見られます。
- 住宅購入費用の増加: 高い金利は、月々の返済額を増加させ、購入可能な物件の価格を圧迫します。
- 借入難易度の上昇: 金利が高いと、借り入れを敬遠する傾向が強まります。
結論
住宅ローン金利の決定要因を理解することは非常に重要です。経済状況や金融政策が金利に与える影響を把握することで、私たちはより良い意思決定ができるでしょう。また固定金利と変動金利の特性を考慮し、自分たちのライフスタイルや将来の計画に合った選択をすることが求められます。金利の動向を注視し、適切なタイミングでの借り入れを検討することで、住宅購入の負担を軽減できる可能性があります。私たちの未来を見据えた賢い選択が、より良い住環境を築く助けとなるでしょう。