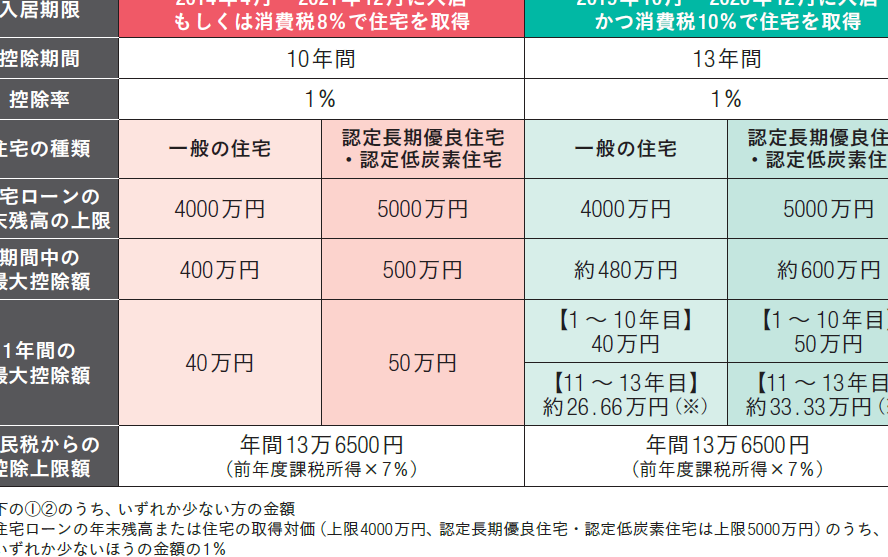
住宅を購入する際、私たちが気になるのは「住宅ローン減税 実際 いくら」かもしれません。この制度は、住宅購入時の負担を軽減するために設けられたもので、私たちの生活に大きな影響を与えます。しかし、具体的にどれくらいの金額が減税されるのか、理解している人は少ないのではないでしょうか。
住宅ローン減税の概要
住宅ローン減税は、私たちが住宅を購入する際の経済的負担を軽減するための重要な制度です。この減税制度では、住宅ローンを利用して住宅を購入した場合に、所定の税額が控除されます。この制度は、一定の要件を満たすことにより適用されます。
具体的には、以下の点が重要です。
- 適用対象: 新築住宅、中古住宅、リフォームを含む。
- 控除額: 控除額は借入額の1%が上限となることが多い。
- 適用期間: 控除が適用される期間は一般的に10年間。
住宅ローン減税を利用すると、私たちの税負担が軽くなります。控除額や適用条件は年度によって変動するため、最新の情報を確認することが大切です。また、住宅ローン減税を受けるためには、確定申告を行う必要があります。
住宅ローン減税の対象と条件
住宅ローン減税の対象や条件についての理解は、適切な控除を受けるために重要です。私たちは、どのような条件があるのかを明確に知る必要があります。
対象者の条件
住宅ローン減税を受けるための対象者には、いくつかの条件があります。具体的には以下の要素が該当します。
- 住宅を購入した個人:名義人であり、住宅ローンを契約した人。
- 住宅の所有者:実際に住宅を所有し、住んでいることが必要。
- 所得制限:特定の年収上限を設定。具体的には、合計所得金額が3,000万円以下であることが求められるケースが多い。
- 確定申告の必要性:年末調整ではなく、確定申告を行うことが求められる。
対象となる住宅の条件
住宅ローン減税を適用するためには、対象となる住宅にも条件があります。以下の基準が適用されます。
- 新築住宅:一定の要件を満たす新築住宅が対象。
- 中古住宅:住宅が一定の耐久性を持ち、取得後の年数に制限があること。
- リフォーム住宅:リフォーム費用が一定額を超える必要があり、耐震性や省エネ性能の向上も考慮される。
- 居住用であること:購入後、居住することが必要で、投資用の物件は対象外。
住宅ローン減税の計算方法
住宅ローン減税の計算は、特定の条件に基づいて行います。まず、借入額、税率、控除期間が重要な要素です。理解を深めるために、各項目について詳しく見ていきます。
減税額の計算例
以下の例を基に、減税額を計算します。
- 借入額: 3,000万円
- 控除率: 1%
- 控除期間: 10年
この場合、年間の減税額は30万円となります。10年間での総減税額は300万円です。これにより、年間の家計に大きな影響を与えることがわかります。
減税額に影響を与える要因
減税額に影響を与える要因は多岐にわたります。具体的には以下のものがあります。
- 借入金額: 高額の借入ほど、控除可能な額が大きくなる。
- 所得金額: 所得が高い場合、控除額に制限がかかることがある。
- 居住年数: 住宅に居住している年数が影響し、特に初年度の控除は重要。
住宅ローン減税の実際の取得額
住宅ローン減税の取得額は、個々の状況に応じて異なるが、明確なデータが存在する。私たちは、平均的な取得額や地域ごとの差異を理解する必要がある。
平均的な取得額のデータ
一般的に、住宅ローン減税の平均的な取得額は年間約30万円に達する。具体的には、新築住宅や中古住宅を購入した場合、控除額は借入額の1%が適用されるため、借入額が3000万円の場合で考えると、以下のような数字を見込める。
| 借入額 | 年間減税額 | 10年間総減税額 |
|---|---|---|
| 3000万円 | 30万円 | 300万円 |
| 4000万円 | 40万円 | 400万円 |
| 5000万円 | 50万円 | 500万円 |
これにより、私たちは来年度の税務計画や予算編成を行う際の参考とできる。
地域別の取得額の違い
地域によっても取得額には違いが見られることがある。特に、都市部では不動産価格が高いため、住宅ローンの借入額が増え、その結果として減税額も増加する。例えば、東京や大阪では借入額が5000万円を超えることも少なくない。この場合、年間減税額は50万円に達し、10年間の総減税額は500万円に上る可能性がある。一方、地方都市では借入額が3000万円以下の場合も多く、年間の減税額は30万円まで減少する。
住宅ローン減税のメリットとデメリット
住宅ローン減税には多くのメリットが近年の住宅購入者にとって重要な選択肢となっています。まず、経済的負担を軽減する点です。減税によって税金が軽減されることで、月々の返済額が楽になります。また、住宅購入を促進するため、政府の政策としても位置付けられています。これにより、我々が住宅を手に入れる機会が格段に増えます。
一方で、住宅ローン減税にはいくつかのデメリットも存在します。例えば、控除を受けるためには確定申告が必要です。この手続きが煩雑であると感じる人も多いでしょう。また、減税額は年々変動し、長期的な支出計画に影響を及ぼす可能性があります。控除期間が終了した後は、元の税額に戻るため、それに伴う資金計画が求められます。
住宅ローン減税を活用するには、理解が不可欠です。以下のポイントを考慮することが重要です:
- 利用可能な控除額:借入額によって控除できる金額が異なります。
- 適用条件:所得制限や物件の種類により、控除の可否が決まります。
- 手続きの手間:確定申告を行う必要があるため、準備が必要です。
Conclusion
住宅ローン減税は私たちの経済的負担を軽減する重要な制度です。この制度を上手に活用することで、住宅購入の際の負担が大幅に軽くなることが期待できます。具体的な減税額は借入額や地域によって異なりますが、私たちが得られるメリットは大きいです。
しかし、手続きが煩雑である点や減税額の変動を考慮することも忘れてはいけません。最新の情報をしっかりと確認し、適切な計画を立てることで、住宅購入をよりスムーズに進めることができるでしょう。私たちの生活にプラスの影響をもたらすこの制度をぜひ活用していきたいですね。