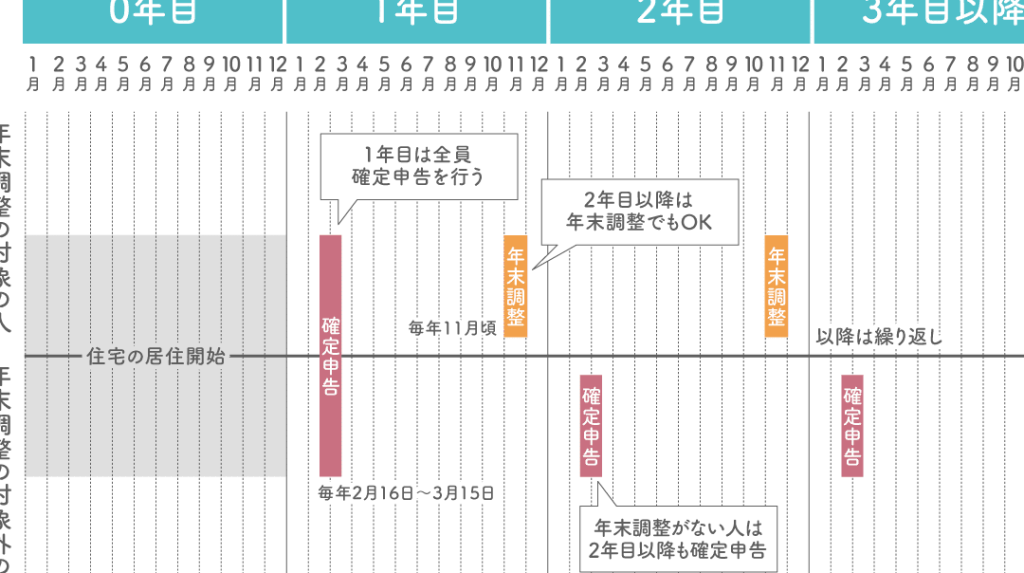
住宅ローン控除は、私たちの家計に大きな影響を与える重要な制度です。特に2年目以降の入金時期については、多くの人が疑問を抱いています。正しいタイミングで控除を受けることができれば、家計の負担を軽減することができますよね。
住宅ローン控除の基本
住宅ローン控除は、住宅購入者を対象にした税制上の優遇措置です。この制度は、住宅ローンの借入金利の一部を所得税から控除できる仕組みです。提供された控除額が、私たちの家計に大きな影響を与えることがあります。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入する際に借り入れる住宅ローンの利息部分を税金から控除できる制度です。具体的には、借入金の年末残高に応じた一定の割合が所得税から差し引かれます。控除によって、税金負担の軽減が可能となり、住宅購入を後押ししています。私たちがこの制度を利用することで、年間数万円から数十万円の税金を節約できます。
対象となる条件
住宅ローン控除を受けるための主な条件は以下の通りです。
- 居住要件: 購入した住宅に実際に居住する必要がある。
- 借入用途: 住宅の購入、建設、改修および増築のための借入であること。
- 借入限度額: 控除の対象となる借入金額に上限がある。
- 所得制限: 所得が一定金額を超えない必要がある。
2年目以降の控除の仕組み
住宅ローン控除は、2年目以降も継続して適用されます。この控除を利用することで、税金の負担を軽減できるメリットがあります。以下に、控除の適用期間と入金のタイミングについて詳しく説明します。
控除の適用期間
控除の適用期間は、住宅購入から最大で10年間続きます。つまり、初年度から数えて、2年目以降も続けて控除を受けられます。この期間内に、利用者の所得や借入額に応じた一定の控除が適用されます。具体的には、年々控除額は変動し、最初の数年間は多くの控除が期待できます。条件を満たしているか確認することが重要です。
2年目以降の注意点
2年目以降の住宅ローン控除を受ける際のポイントを確認することは重要です。この期間中、控除額の適用にはいくつかの条件があります。
必要な手続き
住宅ローン控除を継続するための手続きには以下があります。
これらの手続きは毎年必要となるため、準備を怠らないようにしましょう。特に、必要書類の不備や提出漏れが控除の適用を妨げることがあります。
申告に関する注意事項
申告する際には、以下の点に特に注意が必要です。
まとめ
住宅ローン控除は、税制上の優遇措置で、購入者にとって重要な制度です。特に、2年目以降の入金時期が多くの人の関心を引いています。控除を適用することで、年間数万円から数十万円の税金を節約できます。さらに、控除を受けるには前年の確定申告を基に控除額が計算され、ローン契約書と年末残高証明書の提出が求められます。
2年目以降も控除を受ける条件がいくつかあり、例えば、所得や借入額に応じた一定の控除があります。このため、年々変動する控除額を把握しておくことが重要です。毎年必要な手続きがあり、特に
- 必要書類の不備や提出漏れが控除の適用を妨げることがあるため、注意が必要です。
- 申告期限を守ることや、控除対象外の費用が含まれていないか確認することも大切です。
Conclusion
住宅ローン控除は私たちの家計にとって大きな助けになります。特に2年目以降の入金時期をしっかり把握することで、無駄な税金を払うことを防げます。必要な手続きを怠らずに行うことで、控除を最大限に活用できるでしょう。
毎年の申告や書類提出は手間に感じるかもしれませんが、これを怠ると控除を受けられないリスクがあります。私たちがこの制度をしっかり理解し、適切に利用することで、より良い家計管理が実現できるのです。