住宅購入を考えるとき、私たちが最初に直面するのが住宅ローンの選択です。変動金利と固定金利のどちらを選ぶべきか、迷ってしまうことも多いでしょう。金利の動向や将来の経済状況を考慮することは重要ですが、どちらが自分たちにとって最適なのか、悩むこともありますよね。
住宅ローンの基本
住宅ローンは、住宅の購入に必要な資金を借りるための金融商品です。一般的に、銀行や金融機関が提供しています。私たちが住宅を購入する際、その選択肢は多様です。
住宅ローンとは
住宅ローンとは、住宅を購入するために必要な資金を借り、返済する際に利子がかかる契約です。このローンには、さまざまな種類があり、私たちにとって最適な選択肢を見つけることが重要です。全体的に、住宅ローンは資産形成や家族の生活基盤を確立するために欠かせない手段です。
変動金利と固定金利の違い
変動金利と固定金利にはそれぞれ特徴があります。私たちが違いを理解することが、選択の鍵です。
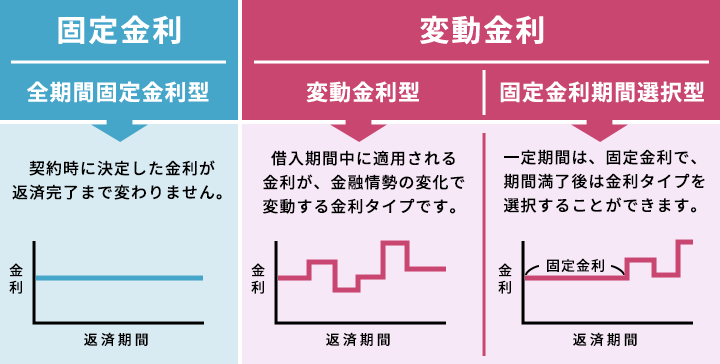
- 変動金利: 市場金利に連動し、定期的に金利が変更されます。経済状況により月々の返済額が変動するため、景気が良い時期には低金利で借り入れ可能です。一方で、金利が上昇すると返済が負担になることがあります。
- 固定金利: 契約時に設定した金利が返済終了まで変わらないため、長期的に安定した返済計画が立てられます。予測がしやすい半面、初めの金利が変動金利より高く設定されることがあります。
変動金利の特徴
変動金利は市場金利に連動して変動する住宅ローンの一種です。特に、新たに住宅ローンを利用する際に重要な選択肢となります。次に、変動金利の利点と欠点について具体的に見ていきます。
利点
- 通常、初期金利が低いため、返済額が固定金利よりも抑えられることが多い。
- 金利が下がると、返済額が減少し、経済的な負担を軽減できる。
- 柔軟に契約内容を変更できる場合があり、金利の変動に応じて見直しが可能。
- 短期的な金利変動に敏感で、適切なタイミングで借入すれば、お得に返済できる。
欠点
- 金利が上昇すると、返済額が増加し、予期せぬ経済的負担となるリスクがある。
- 長期的な返済計画が不安定になりがちで、家計の見通しが立てにくくなる。
- 市場動向や経済問題の影響を受けやすく、返済計画が不安定になる恐れがある。
- 初期の低金利期間が終了すると、金利が急上昇することがあり、思わぬ出費を招く可能性がある。
固定金利の特徴
固定金利は住宅ローンの選択肢の一つであり、メリットとデメリットがあります。返済開始時に設定された金利が契約満了まで変わらないため、返済計画が立てやすいのが特徴です。
利点
- 長期的な安心感: 固定金利では、将来的に金利が上昇しても影響を受けません。これにより、返済額が変動しないため、計画的な家計運営が可能です。
- 予算の安定性: 毎月の返済額が一定のため、予算管理が容易です。将来の収入や支出の見通しが立てやすくなります。
- 不確実性からの保護: 市場の金利動向に左右されず、経済が不安定な状況でも安心して返済できます。実際に、金利が安定している時期には、長期にわたって計画的に返済できるメリットがあります。
欠点
- 初期の金利が高め: 固定金利は一般に、変動金利に比べて初期金利が高く設定されます。このため、最初の数年間は返済負担が大きく感じられるかもしれません。
- 市場金利との不一致: 市場金利が低下した際、固定金利の負担が相対的に大きくなります。金利を見直せないため、この点がデメリットとなることがあります。
- 柔軟性の欠如: 固定金利の契約期間中に金利が下がった場合でも、契約条件は変わりません。見直しが難しいため、将来的な選択肢が制限されることも覚えておく必要があります。
どちらを選ぶべきか
住宅ローンの選択は、私たちの生活に大きな影響を及ぼします。変動金利と固定金利のどちらが良いのか、しっかりと理解することが重要です。以下で、それぞれの選択肢に関連する要素を詳しく見ていきます。
生活スタイルとの関係
住宅ローンのタイプは、私たちの生活スタイルに密接に関連しています。たとえば、以下の点を考慮します。
- 家族構成: 家族が増えることで、返済計画の見直しが必要になる場合があります。
- 収入の安定性: 不安定な収入を持つ場合、固定金利の選択がリスク軽減に繋がります。
- ライフプラン: 将来的に転職や転居の可能性がある場合、返済額の変動を考慮する必要があります。
生活スタイルに合った選択をすることで、より安心した生活を送れます。
市場動向の影響
市場金利の動向は、住宅ローン選択における重要な要素です。金利は経済情勢によって変化し、私たちの返済負担に直接影響を与えます。具体的なポイントとしては、
- 経済成長: 経済が成長することで金利が上昇する可能性が高まります。
- 中央銀行の政策: 金融政策により、短期的に金利が変動します。
- インフレーション: インフレ率が上昇すると、長期的な固定金利の選択が有利になることがあります。
まとめ
私たちが住宅ローンを選ぶ際には変動金利と固定金利の特徴をしっかり理解することが大切です。どちらの選択肢にもメリットとデメリットがあり私たちのライフスタイルや将来の計画に応じた判断が求められます。
金利の動向や経済状況を考慮しながら自分たちに最適な選択をすることで安心して住宅購入を進めることができます。最終的には私たちのニーズに合った住宅ローンを見つけることが重要です。これからの生活を見据えた賢い選択を心がけましょう。