住宅ローンを考えるとき、特に固定金利がいつ決まるのかは多くの人にとって重要なポイントです。私たちもその疑問を抱えながら、最適な選択をするために情報を集めてきました。固定金利は、長期的な返済計画に大きな影響を与えるため、しっかりと理解しておく必要があります。
住宅ローン 固定金利の基本
住宅ローンの固定金利は、返済期間中に金利が変動しないため、安定した返済計画に役立ちます。私たちがこの金利を選択する理由は、長期的な安心感にあります。
固定金利とは
固定金利とは、借入時に設定された金利が、契約期間中ずっと変わらないことを指します。この仕組みによって、住宅ローンの返済額が毎月一定です。例えば、固定金利が1.5%の場合、全ての返済期間中この金利が適用されます。固定金利は、通常、5年、10年、15年、30年といった期間で提供されます。
固定金利のメリット
固定金利のメリットは以下の通りです。
- 安定性: 金利変動を気にせず、長期的に安定した返済が可能です。
- 予算計画: 毎月の返済額が一定のため、家計の計画が立てやすくなります。
- 市場の変動影響なし: 金利が上昇しても、借入時の金利が適用されますので、安心です。
- 金利引き上げリスク回避: 利上げ時にも影響を受けず、固定金利契約であれば、安心して返済できます。
住宅ローン 固定金利が決まるタイミング
住宅ローンの固定金利が決まるタイミングには、いくつかの重要なポイントがあります。これらのタイミングを把握することで、より良い金利条件を得られます。
申し込み時の金利
申し込み時に提示される金利は、基本的に金融機関が現在の市場金利に基づいて設定します。この金利は、特定の条件を満たす場合に適用されることが多く、選択したプランに依存します。また、この時点での金利は予告なく変動するため、早めの申し込みが助けになります。
契約時の金利
契約時に設定される金利は、申し込み時に提示された金利が反映されますが、ここで重要なのは契約締結後の金利変動です。契約を結ぶと、私たちのローンの固定金利が確定し、返済期間中はこの金利が適用されます。一度契約が完了すれば、金利の変動に影響されることなく、計画的な返済が可能です。
固定金利の決定要因
固定金利の設定は、さまざまな要因によって影響されます。これらの要因を理解することで、私たちが最適な住宅ローンを選ぶ手助けになります。
市場金利の影響
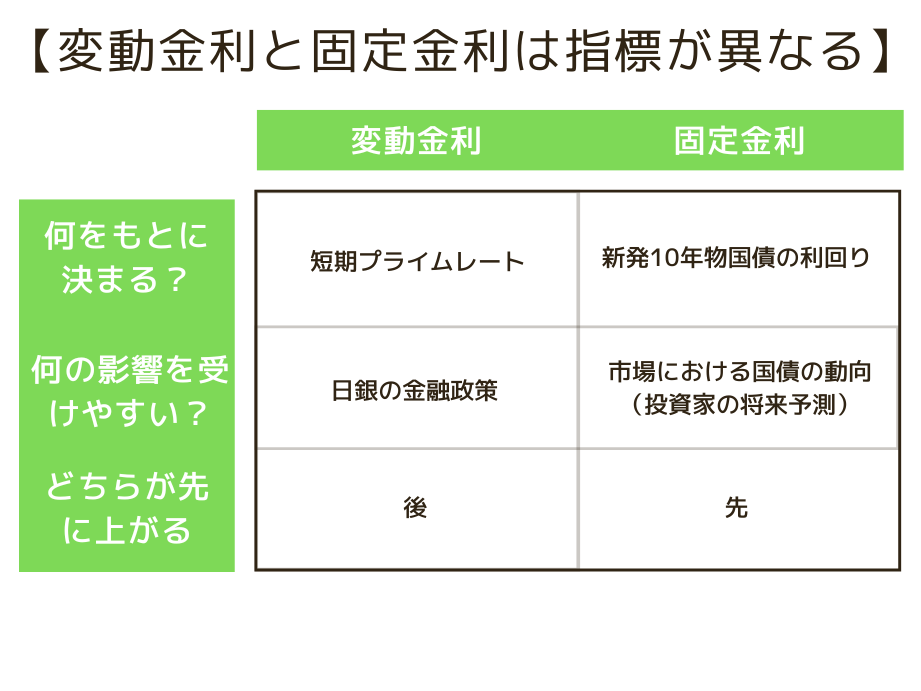
市場金利は固定金利の重要な指標です。一般に、市場金利が上昇すると、固定金利も上昇する傾向があります。この影響は、次のような様々な要素から生じます。
- 中央銀行の政策金利: これにより市場に出回る金利が変化します。
- 経済成長の状況: 経済が成長する場合、投資が増え、金利が上がることがあります。
- インフレ率: 高いインフレ率は、将来の金利上昇を予測させます。
これらの要素は、需要と供給のダイナミクスにも影響を与えます。したがって、私たちが金利を比較し、ローン契約を検討する際には、これら市場のトレンドを把握することが重要です。
銀行の信用リスク
銀行の信用リスクは、固定金利設定に大きな役割を果たします。私たちが利用する金融機関は、貸し出しを行う際にリスクを評価します。具体的には、以下のポイントが考慮されます。
- 借り手の信用履歴: 過去の返済履歴が信用評価に影響します。
- 担保の価値: 担保物件の評価額が高いほどリスクは低くなります。
- 経済状況: 金融機関の業績や経済全体の安定性も影響します。
住宅ローン 固定金利の選び方
住宅ローンの固定金利を選ぶ際、私たちが考慮すべき重要なポイントがいくつかあります。安定した返済計画を実現するため、各要素を十分に理解することが不可欠です。
固定金利を選ぶべきポイント
固定金利を選ぶ際には、まず金利の動向を把握することが重要です。近年の市場金利は低下傾向にあるため、低金利の選択肢があるかもしれません。選ぶポイントには以下の要素が含まれます。
- 返済期間の設定: 短期、長期それぞれの特徴を考え、自身のライフプランに応じた期間を選べます。
- 家計の状況: 毎月の返済額を無理なくこなせる範囲内で設定することが肝要です。
- 経済状況の予測: 将来の金利や経済情勢の動向に目を向け、適切なタイミングで固定金利を選ぶことが求められます。
また、金融機関により条件が異なるため、複数の金融機関を比較することも必要です。
他の金利タイプとの比較
固定金利と変動金利や短期固定金利など、他の金利タイプとの比較も重要です。
- 固定金利: 安定した返済が可能で、借入期間中に金利が変動しません。
- 変動金利: 市場金利に連動し、金利が変化するリスクを伴いますが、金利が低い場合、支払額が少なくなる利点があります。
- 短期固定金利: 1年や3年などの短期間で金利が固定されます。期間終了後に金利が見直されるため、市場金利の動向を考慮する必要があります。
まとめ
住宅ローンの固定金利について理解を深めることは、私たちの将来の経済的安定に繋がります。固定金利の決定要因やタイミングを把握することで、より良い条件での契約が可能になります。私たちの家計に合った返済計画を立てるためにも、複数の金融機関を比較し、情報を集めることが重要です。
安定した返済を実現するためには、金利動向や経済状況を常に意識し、適切な選択をすることが求められます。これらの知識を活かして、私たちの住宅ローン選びを成功させましょう。