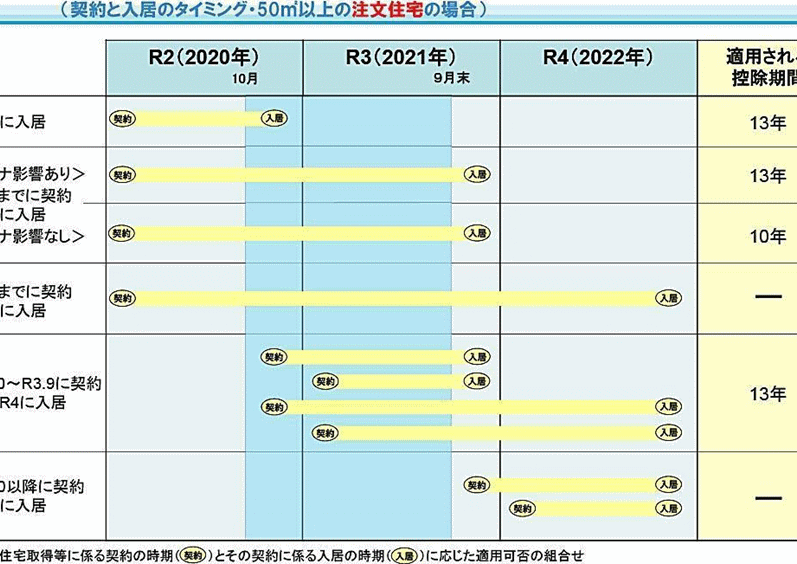
住宅を購入する際、多くの人が気になるのが住宅ローン控除 10年 13年 どっちを選ぶべきかということです。私たちもその選択に悩むことがありました。控除期間によって、税金の還付額や返済計画が大きく変わるため、慎重に判断する必要があります。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際に利用できる税制上の優遇措置です。この制度により、住宅ローンの年末残高に基づいて、所得税から一定額が控除されます。控除額は借入額や金利、控除期間によって異なります。
控除期間は主に10年と13年が選べます。10年の場合、控除の対象となる期間が短いため、早期に税金還付を受けられるメリットがあります。 一方、13年の場合、控除期間が延びることで長期にわたる税金優遇が享受できます。
私たちが選択する際には以下の考慮点があります:
- 年間の支払い額: 住宅ローンの返済額とボーナスの有無によって、還付効果が変動します。
- 所得税の額: 所得税の負担が重い場合、早期控除が得られる10年が有利です。
- ローン残高: 長期にわたって多額のローン残高がある場合、13年の方が有益とされます。
10年の住宅ローン控除
10年の住宅ローン控除は、早期に税金の還付が受けられる魅力があります。年末の住宅ローン残高に基づき、所得税から一定額が控除されるため、融資の初期段階での軽減効果が大きいです。この制度を利用する際の利点とデメリットを詳しく見ていきましょう。
利点とデメリット
利点:
- 早期還付: 10年間で税金還付が早く受けられ、資金繰りに役立つ場合があります。
- 負担軽減: 初期の住宅ローン返済が軽減され、他の支出に回す余裕が生まれます。
- 利息軽減: 早期に控除を受けることで、長期間にわたる利息負担が和らぎます。
デメリット:
- 長期的な優遇減少: 13年に比べて、控除される額が少ないため、長期的な視点で見るとデメリットになることがあります。
- 償還計画の見直し: 短期間での返済計画を考慮する必要があり、柔軟性が求められます。
適用条件
10年の住宅ローン控除を受けるためには、以下の条件を満たす必要があります。
- 住宅の取得: 新築または中古住宅を購入すること。
- 居住要件: 取得した住宅に居住することが条件です。
- 借入金の用途: 住宅の購入資金に対する借入が必要です。
- 年末残高の条件: 住宅ローンの年末残高が一定額以上であること。
13年の住宅ローン控除
13年の住宅ローン控除は、長期的な税制優遇を受けられる選択肢です。この期間を選ぶことで、控除額がより大きくなり、住宅ローンの返済が楽になります。
利点とデメリット
13年の住宅ローン控除には、以下の利点があります。
- 長期的な税金の軽減: 控除期間が長いため、所得税からの還付が持続的に得られます。
- 借入残高が多い場合のメリット: 高額の住宅ローンを利用している人には、有利に働くことがあります。
- 安定した支払い計画: 控除が長期間続くことで、返済計画が立てやすくなります。
一方で、以下のデメリットも存在します。
- 早期還付が得られない: 10年控除に比べ、初期の還付が遅れます。
- 控除の総額が制限される可能性: 利用できる控除額が、10年の選択肢に比べて少ない場合があります。
適用条件
13年の住宅ローン控除を適用するには、以下の条件を満たす必要があります。
- 新築または中古住宅の購入: 購入した住宅が対象になります。
- 居住要件の満たし: 住宅に実際に居住していることが求められます。
- 借入金が特定の条件を満たす: 借入金の額や年末残高が所定の基準をクリアする必要があります。
どちらを選ぶべきか
住宅ローン控除の選択肢として、10年と13年のそれぞれの特性を理解することが大切です。私たちが賢い選択をするためには、各選択肢の特徴やメリット・デメリットを考慮する必要があります。
賢い選択のポイント
控除期間が10年の場合、早期の税金還付が特徴です。このため、初期の資金負担が軽くなりやすく、生活費に余裕が生まれます。一方で、長期的な優遇の減少が懸念され、税制の恩恵を受けられる期間が短くなります。これに伴い、支払い計画の見直しも必要です。
控除期間が13年の場合、長期間にわたって税金優遇を享受できます。例えば、住宅ローンの支払い額が大きい場合、この選択肢が特に有益です。また、安定した支払い計画が立てやすく、家計管理の面でも安心感が得られます。しかし、早期の税金還付を受けられないため、初期段階での負担軽減が期待できません。この選択肢では、控除額が制限される可能性も考慮する必要があります。
結論
住宅ローン控除の選択は私たちにとって重要な決断です。10年と13年のどちらを選ぶかは、各自のライフプランや経済状況に応じて異なります。早期の税金還付を求めるなら10年が魅力的ですが、長期的な優遇を重視するなら13年が適しています。
私たちがどちらの選択をするにしても、しっかりとした計画と情報収集が鍵となります。年末残高や所得税の額を考慮しながら、自分たちに最適な選択を見つけましょう。最終的には、住宅購入後の生活をより豊かにするための選択ができることが大切です。