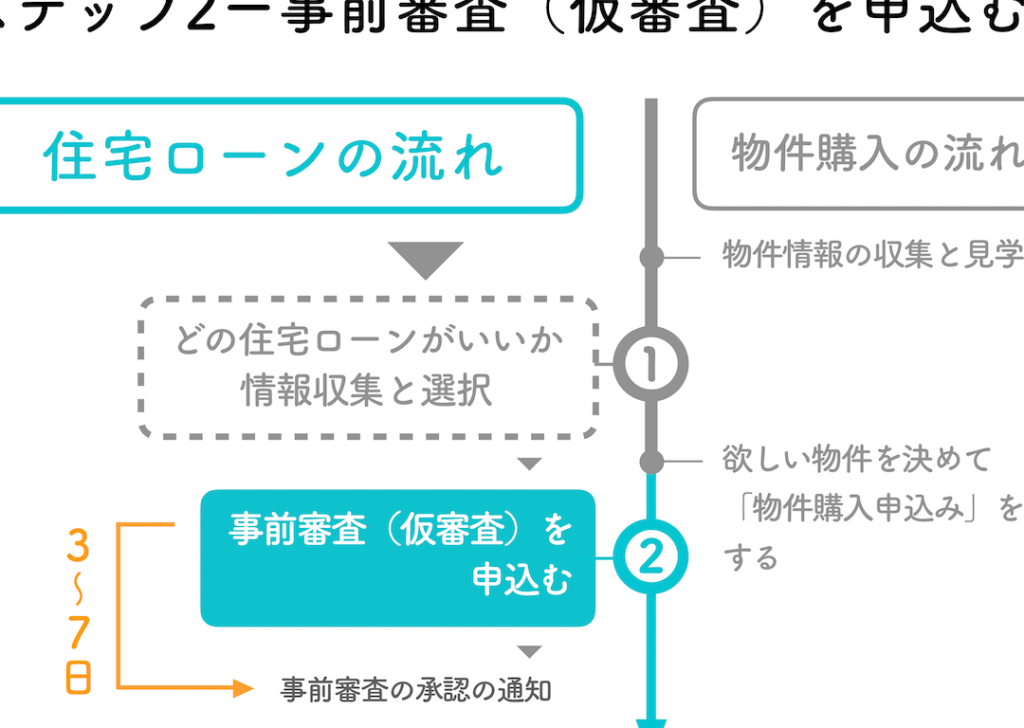
住宅ローンの申請を考えている私たちにとって、プロセスのスピードは非常に重要です。**住宅ローン 何日くらいで承認されるのか**という疑問を持つ方も多いでしょう。実際、申請から承認までの期間は、金融機関や個々の状況によって大きく異なります。
住宅ローンの基礎知識
住宅ローンは、マイホームを購入するための重要な資金調達手段です。私たちは、住宅ローンに関する基本的な知識を理解することで、より良い選択ができます。
住宅ローンの種類
住宅ローンには、主に以下の種類があります。
- 固定金利型: 金利が契約から返済期間中、変わらないタイプです。将来の金利上昇に対するリスクが少ないため、安定した返済計画が立てやすいです。
- 変動金利型: 金利が市場の動向に応じて変わるタイプです。初期は低金利で始まることが多いですが、金利が上昇すると返済額が増加するリスクがあります。
- 選択型: 固定と変動の金利を組み合わせたタイプで、一定期間は固定金利、その後変動金利になります。このように、柔軟な返済方法を選択できます。
金利の選択は、返済計画に大きな影響を与えます。どのタイプが自分たちに合っているか慎重に考慮する必要があります。
住宅ローンの申請手続き
住宅ローンの申請手続きは、以下のステップで進められます。
- 事前審査: 信用情報や収入証明書をもとに、金融機関が仮の融資可能額を示します。
- 本審査: 事前審査を通過した後、必要書類を提出し、正式に融資の可否を確認します。この段階では、物件の評価も行われます。
- 契約締結: 融資が承認されると、契約書に署名し、約款を確認します。ここで条件や返済計画をしっかり理解することが重要です。
住宅ローンの申し込み期間
住宅ローンの申し込み期間は、金融機関によって異なる。特に、申し込みから承認までの期間は、申請者の状況や必要書類の整備状況に大きく影響される。
申し込みから承認までの期間
申し込みから承認までの期間は、通常7日から30日かかる。以下の要因が影響することがある。
これらの要因によって、審査が早く終わる場合もあれば、遅れる場合も存在する。しっかりとした準備を行うことで、スピードを上げることが可能だ。
承認後の手続きにかかる日数
承認後の手続きには、通常10日から14日程度かかるケースが一般的だ。この段階では、以下の手続きが行われる。
住宅ローンの実行までの流れ
住宅ローンの実行までには、いくつかの重要なステップが存在します。このプロセスを理解することで、スムーズに手続きを進められます。
土地と建物の評価
土地と建物の評価は、融資額を決定する上で重要です。この評価はプロの評価士が行い、物件の市場価値を算出します。評価結果は、金融機関の融資判断に直結します。また、評価額が融資限度額に影響を与えるため、正確な評価が必要です。
必要書類の準備
必要書類の準備は、住宅ローン申請の第一歩です。一般的には以下の書類が必要となります。
- 申請者の身分証明書
- 年収証明書
- 物件情報
- 銀行口座の明細
住宅ローンの期間に影響を与える要因
住宅ローンの期間にはいくつかの重要な要因が関与しており、これらの要素は承認までの日数に直接影響することがあります。
申請内容の正確性
申請内容が正確であることが、住宅ローンの期間を短縮する鍵です。必要書類や情報が不完全な場合、金融機関が追加情報を求めることがあり、その結果、審査が遅れる可能性があります。例えば、年収証明書や物件情報に誤りがあると、再提出が必要になることがあります。書類を事前にチェックし、正確に整えることで、スムーズな審査が促進されます。
結論
住宅ローンの承認までの期間は私たちの計画に大きな影響を与えます。金融機関の選択や申請者の状況によって異なるため、事前の準備がカギとなります。必要書類を正確に整え、申請内容を明確にすることで、スムーズな審査が期待できます。
また、承認後の手続きも含め、全体の流れを理解しておくことが重要です。私たちがしっかりと準備を行うことで、住宅ローンの取得がより迅速に進むでしょう。これからの住宅購入に向けて、計画的に進めていきたいですね。