住宅を購入する際、私たちが最も気にするのが「住宅ローン控除」ですよね。この制度は、私たちの経済的負担を軽減する大きな助けとなりますが、最近ではその延長が話題になっています。住宅ローン控除延長 いつまで適用されるのか、この疑問を持つ方も多いでしょう。
住宅ローン控除延長 いつまでの概要
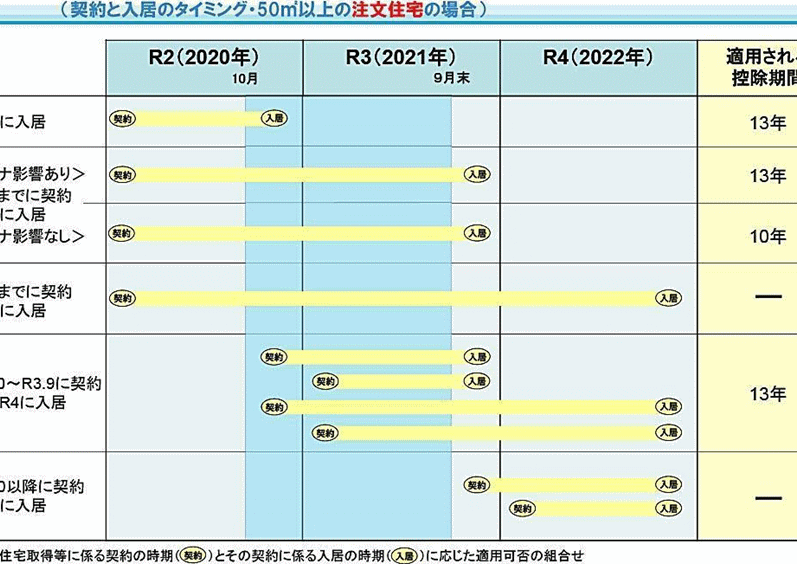
住宅ローン控除は、住宅を購入する際の経済的負担を軽減する大切な制度です。この制度の適用期限について、多くの人が気にしています。2020年度以降、住宅ローン控除の適用期間は次のように設定されています。
- 2020年度の適用期間は、最長10年間です。
- 2021年度から2022年度にかけては、認可された物件において適用されます。
- 2023年度以降も延長の可能性がありますが、政府の政策次第です。
具体的には、住宅ローン控除は初年度が特に重要です。初年度に支払った利息に対して控除が受けられ、その後の年には控除額が減少します。私たちは、適用対象となる物件や貸付額にも注目することが重要です。公式な情報に基づけば、控除金額は以下の通りです。
| 年度 | 控除対象金額 | 控除率 |
|---|---|---|
| 2020年度 | 最大4,000万円 | 1% |
| 2021年度 | 最大4,000万円 | 1% |
| 2022年度 | 最大3,500万円 | 1% |
| 2023年度 | 最大3,000万円 | 1% |
住宅ローン控除の基本知識
住宅ローン控除は、住宅購入者に対する税制上の優遇措置です。この制度では、住宅ローンの借入金利の一部が所得税から控除されます。多くの方にとって、この控除は大きな経済的負担を軽減する手助けとなります。具体的には、住宅ローン控除額は年度によって変動し、控除を受けるための条件もあります。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際の金融負担を軽減するための制度です。具体的には、住宅ローンの年末残高に基づいて、一定の割合が所得税から控除されます。この控除は最大10年間適用されますが、控除額は年々減少します。初年度の控除が特に重要なため、しっかりと確認しておくことが大切です。控除の対象となる貸付額や他の条件も明確に把握します。
住宅ローン控除の対象要件
住宅ローン控除を受けるためには、いくつかの要件を満たす必要があります。以下の条件が主な要件となります。
- 住宅の取得: 新築または中古住宅を購入する必要があります。
- 借入期間: 住宅ローンの借入期間が10年以上であることが求められます。
- 居住要件: 購入した住宅に実際に居住しなければならず、賃貸物件には適用されません。
- 合計所得: 年間の合計所得が一定額以下であることが求められます。
延長の理由と背景
住宅ローン控除の延長にはいくつかの理由がある。まず、経済状況の変化による影響が大きい。最近の景気の動向、日本銀行の金融政策が家庭の生活に影響を与え、優遇措置の必要性が高まっている。具体的には、以下のような要因がある。
経済状況の変化
経済の不透明感が続いているため、住宅市場への影響を軽減する必要がある。住宅購入者は、以下の理由で住宅ローン控除の延長を歓迎している。
- 金利の変動が大きく、借入コストが増加。
- 雇用の安定が不十分で、将来への不安がある。
- インフレの進行により生活費が上昇。
こうした状況下では、住宅購入も困難になるため、税制の優遇措置が必要とされている。
政府の方針
政府は、住宅市場の活性化を図るために、住宅ローン控除の延長を推進している。「住宅は生活の基盤」と位置付け、そのための政策を実施している。具体的な政策内容には以下が含まれる。
- 住宅ローン控除を適用する物件の範囲を広げる。
- 控除額を見直し、適用条件の緩和。
- 新築住宅と中古住宅の購入者を支援。
2023年以降の施策
2023年以降の住宅ローン控除について、具体的な施策が進行中です。この延長により、多くの住宅購入者に影響を与える内容が含まれています。
延長の具体的な内容
住宅ローン控除の延長が決定され、新たに以下の内容が盛り込まれています。
- 控除期間の延長: 最大10年間の控除期間を維持し、さらに新築・中古住宅ともに適用可能となっています。
- 控除額の見直し: 現行の控除額を見直し、地域や物件の価格帯に応じた評価を行います。
- 適用条件の緩和: 年間所得の上限が引き上げられ、より多くの購入者が対象となる見込みです。
これらの施策によって、住宅購入者は経済的な負担を軽減できる機会が増えます。
影響を受ける人々
住宅ローン控除の延長により、影響を受ける層は広がります。具体的には、以下のような人々に関係しています。
- 新規住宅購入者: 初めて住宅ローンを利用する人々は、控除を受けられる機会が増え、手厚い支援を享受できます。
- 若年層: 所得上限が引き上げられることで、若年層や新婚世帯など、住宅購入を検討している層にとって大きな助けとなります。
- 投資家: 住宅投資を行う投資家にとっても、控除の拡充は魅力的な要素となり、購入促進につながるでしょう。
まとめ
住宅ローン控除についての重要なポイントを整理します。まず、住宅ローン控除は経済的負担を軽減する制度です。2020年度には最長10年間適用され、2021年度から2022年度にかけては認可された物件に対しても適用されました。控除期間の延長は2023年度以降も期待されます。
次に、控除を受けるための要件を確認します。新築または中古住宅の購入が必須であり、借入期間は10年以上でなければなりません。また、実際に居住することや年間の合計所得が一定額以下であることも重要です。これらの条件を満たすことが、控除を受けるためには必要です。
さらに、今後の政府の動向も注目です。経済情勢の改善が控除延長の背景にあります。景気の回復や金利の安定化が求められ、これが住宅購入者にとっての優遇措置として機能する可能性があります。政府は、住宅市場の活性化を目指し、控除額の見直しを進めており、より多くの人が対象になる見込みです。
Conclusion
住宅ローン控除の延長は、多くの住宅購入者にとって重要なニュースです。この制度がもたらす経済的なメリットは、家計の安定に寄与します。特に新築や中古住宅の購入を考えている私たちにとって、控除の適用があることで資金計画が立てやすくなります。
今後の政府の動向や経済情勢に注目しつつ、住宅ローン控除を最大限に活用する方法を考えていきましょう。私たちの未来の住まい作りにとって、この制度が大きな助けになることを願っています。