住宅を購入する際、住宅ローン控除は大きな助けになりますよね。特に「住宅ローン控除07 いつから適用」という疑問を持つ方も多いのではないでしょうか。この制度を利用することで、税金の負担を軽減できるチャンスがあります。
住宅ローン控除07 いつから適用とは
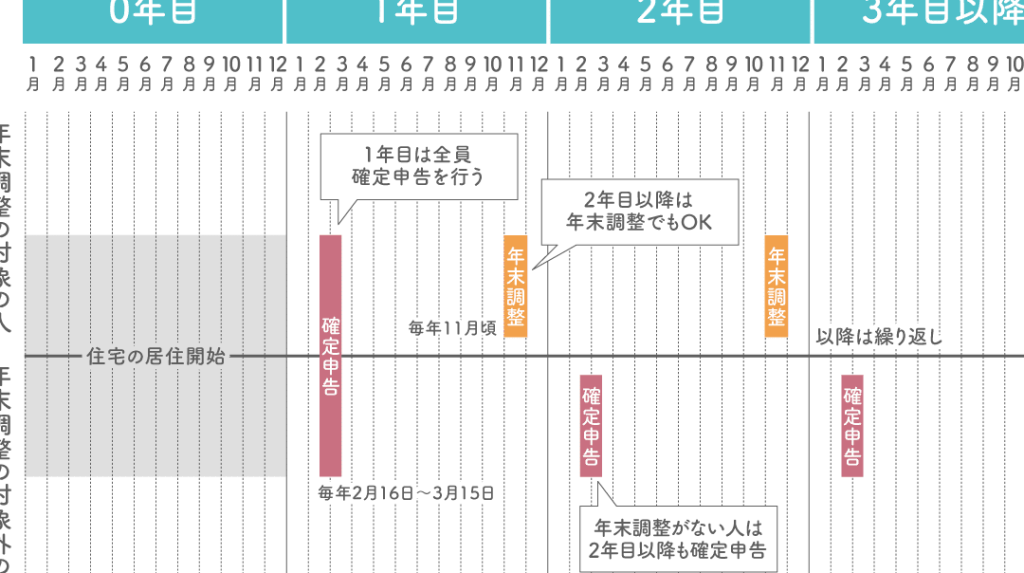
住宅ローン控除は、購入年度の翌年から適用される。この制度の適用開始日は、住宅に関連するローンが完済されているか、または利用されている年の1月1日とされている。つまり、新たに住宅を購入した場合、その年の翌年から控除が受けられる。
例えば、2023年に住宅を購入した場合、2024年の確定申告から控除を申請できる。控除の対象となるのは、住宅ローンの残高であり、一定の上限が設定されている。具体的には、住宅ローン残高の1%が控除されるが、その上限額は物件の種類や地域によって異なる。
さらに、住宅ローン控除の適用を受けるためには、契約者が居住していることが求められるため、注意が必要だ。また、適用期間は最大で10年間となり、更新手続きが求められる。この控除が適用されることで、税負担が軽減され、家計への助けとなる。
適用開始時期
住宅ローン控除は、住宅取得後の金銭的負担を軽減する重要な制度です。この控除の適用は、購入年度の翌年から開始します。
具体的な年
例えば、2023年に住宅を購入した場合、2024年の確定申告から控除を受けられます。また、申告の際には、住宅に関連するローンが完済されているか、該当年の1月1日からの利用が必要です。この施策では、控除の対象となる年が明確になります。具体的には、以下のような適用年があります。
- 2023年に購入 → 2024年から適用
- 2024年に購入 → 2025年から適用
- 2025年に購入 → 2026年から適用
適用条件
適用を受けるためには、いくつかの条件があります。まず、住宅ローンを利用する必要があります。次に、対象物件に居住していなければなりません。加えて、控除の最大期間は10年間です。申請後は、毎年更新手続きが必要です。これらの条件を満たすことで、控除の恩恵を受けられます。
- 住宅に居住していること
- 住宅ローンの利用
- 更新手続きが必要
住宅ローン控除のメリット
住宅ローン控除には多くのメリットがあります。これにより、私たちの税金負担が軽減され、資金計画が容易になります。具体的な利点を以下に示します。
税金の軽減
住宅ローン控除は毎年の税金を軽減する効果があります。控除の対象となるローン残高の1%が税金から引かれます。例えば、500万円の借入残高がある場合、毎年5万円の控除が可能です。この控除は最大10年間受けられ、長期的に見るとかなりの金額が節約できます。しかも、確定申告を通じて簡単に申請できるため、使用のハードルも低いです。
注意点
住宅ローン控除を利用する際の注意点は多岐にわたります。正確な情報を把握し、必要な手続きをしっかり行うことで、控除のメリットを最大限に活かせます。以下に具体的なポイントをまとめます。
申請手続き
申請手続きは、期日を守ることが重要です。確定申告を行う年度の1月1日時点で、自宅に居住している必要があります。そうでない場合、控除の対象外となります。また、必要書類の提出も忘れずに。通常、以下の書類が必要です。
- 住宅借入金等特別控除額の計算明細書
- 住宅の登記簿謄本
- 住宅ローンの残高証明書
これらを揃えることで、スムーズに手続きが進みます。
Conclusion
住宅ローン控除は私たちにとって大きな経済的メリットをもたらします。適用開始時期を理解することで、適切なタイミングで控除を受けられるようになります。特に購入年度の翌年からの申請が可能であることを忘れずに、必要な手続きをしっかり行っていきましょう。
また、控除を受けるための条件や必要書類を確認することも重要です。これらを整えることで、税負担を軽減し、家計の助けに繋げられます。私たちがこの制度を上手に活用することで、長期的な資金計画がより効果的になるでしょう。