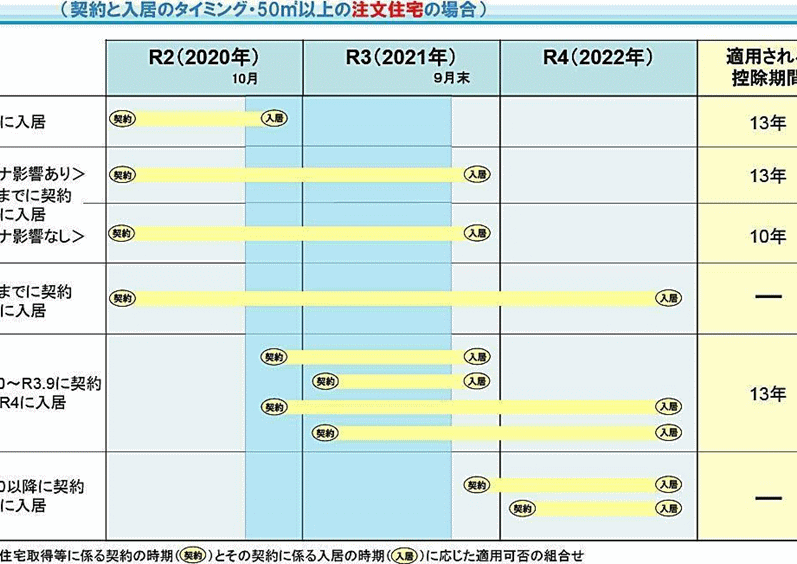
住宅ローン控除は、私たちにとって非常に重要な制度です。特に住宅ローン控除13年 いつまでという疑問は、多くの人が抱える悩みの一つです。この制度をうまく利用することで、家計の負担を軽減できますが、その適用期限や条件について正確に理解している人は少ないかもしれません。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際にかかる負担を軽減するために設けられた税制優遇制度です。この制度によって、利用者は一定の条件を満たすことで、住宅ローンの利払額の一部を所得税から控除できます。具体的には、住宅の種類や購入の時期によって控除の内容が異なるため、適用条件を正確に把握することが重要です。
控除が受けられる期間は、基本的に10年間ですが、特定の条件を満たす場合には13年間に延長されることもあります。新築住宅の場合、初年度から最大40万円の控除が可能で、以降も年ごとの控除額が減少する場合があります。
住宅ローン控除を利用するには、以下の条件を満たす必要があります:
- 借入金での住宅購入
- 住居として利用していること
- 所得税が発生していること
住宅ローン控除13年 いつまでの期限
住宅ローン控除の適用期間には明確な期限があります。基本的には、住宅ローン控除は10年間ですが、特定の条件を満たすことで最大13年間まで延長されることがあります。
期間の変更点
住宅ローン控除の期間に関する重要な変更点は、過去数年での制度改正によるものです。具体的には、2019年の税制改正により控除期間が延長され、以下のポイントが挙げられます。
- 10年間の基本期間から、特例としての3年間の延長が可能
- 新たに購入した住宅の建設年や引渡し時期が、控除対象に影響を与える条件になる
これにより、控除が利用できる可能性が高まります。ただし、この延長を受けるためには、住宅の利用目的や所有期間など、様々な条件が関わってきます。
適用条件
住宅ローン控除を受けるためには、以下の条件が必須です。
- 借入金での住宅購入が条件:自ら居住するための住宅を購入する必要がある
- 居住要件の確認:購入した住宅に住み続けることが求められる
- 所得税の発生:控除を受けるためには、納税義務があることが必要
住宅ローン控除のメリット
住宅ローン控除は、税金を軽減し、家計の負担を減らす重要な制度です。利用することで、住宅購入をより手軽に実現できます。
税金の軽減
住宅ローン控除は、所得税の控除を通じて税金を軽減します。控除を適用すれば、住宅ローンの利息に対する支出の一部を税金から差し引けます。具体的には、初年度に最大40万円の控除が可能です。そして、控除額は新築住宅の場合、年々減少することがありますが、全体での税負担を大幅に軽減します。この制度を利用することで、実質的な住宅購入費用の負担を低減できるため、多くの家庭にとってメリットがあります。
住宅ローン控除の申請方法
住宅ローン控除を受ける際に必要な申請方法があります。最初に、確定申告を通じて申請を行います。具体的には、次の手続きが必要です。
- 書類の準備
住宅ローンの契約書や年末残高証明書などの必要書類を揃えます。これによって申請がスムーズになります。
- 申告書の記入
所得税の確定申告書に控除項目を記入します。また、住宅借入金等特別控除額の計算を行い、書類に記入する必要があります。
- 提出
確定申告書を税務署に提出します。通常、毎年3月15日までに行うことが求められます。
- 控除額の確認
申請後、税務署から控除額が確定した通知が届きます。この際に、控除が適用されたかどうかを確認できます。
- 次年度以降の手続き
控除を継続して受けるためには、毎年の申告が必要です。控除を受けている年度ごとに必要書類の再提出が求められる場合があります。
住宅ローン控除を受けるための注意点
住宅ローン控除を利用する際には、いくつかの注意すべきポイントが存在します。まず、控除を受けるには住宅の利用目的が明確であることが求められます。投資目的の物件では控除が受けられないため、注意が必要です。また、住宅の所有期間が短い場合、とくに購入後すぐの売却などは控除対象外となることがあります。
次に、所得税の発生と申告が必須です。住宅ローン控除を受けるためには、必ず年末調整または確定申告を行う必要がある。そのため、税務署への書類提出や必要書類の準備が不可欠です。控除をスムーズに受けるためには、申告期限を守ることも重要なポイントとなります。
さらに、控除額の変動にも留意が必要です。初年度の控除が最大40万円になる一方で、以降の年ごとに減少する場合がある。これにより、最終的な税軽減効果が思った以上に少なくなることがあるため、事前に計画を立てておくと良いでしょう。
最後に、特例の適用についても確認しておく必要があります。特例を利用するためには、住宅の購入時期や条件によって、控除期間が最大で13年間に延長されることがある。このため、該当範囲をしっかりと把握し、適切な手続きを踏むことが重要です。
Conclusion
住宅ローン控除は私たちの家計を助ける大切な制度です。この制度を上手に活用することで、住宅購入の負担を軽減できます。適用期限や条件をしっかり理解し、必要な手続きを怠らないことが重要です。
特に13年までの延長が可能な特例については、条件を確認することが必要です。申請を通じて控除を受けることで、税負担が軽減され、より安心して住宅購入に踏み出せるでしょう。私たち全員がこの制度を活用し、賢い住宅購入を実現できることを願っています。