住宅を購入する際、多くの人が気にするのが**住宅ローン控除 いつはいる**というポイントです。私たちもこの制度を利用することで、税金の負担を軽減できる可能性があります。しかし、この控除が実際に適用されるタイミングや条件については、意外と知られていないことが多いです。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に利用可能な税制優遇制度です。この制度を通じて、住宅ローンの利息に対する所得税が軽減されるため、多くの人にとって大きなメリットがあります。
住宅ローン控除とは
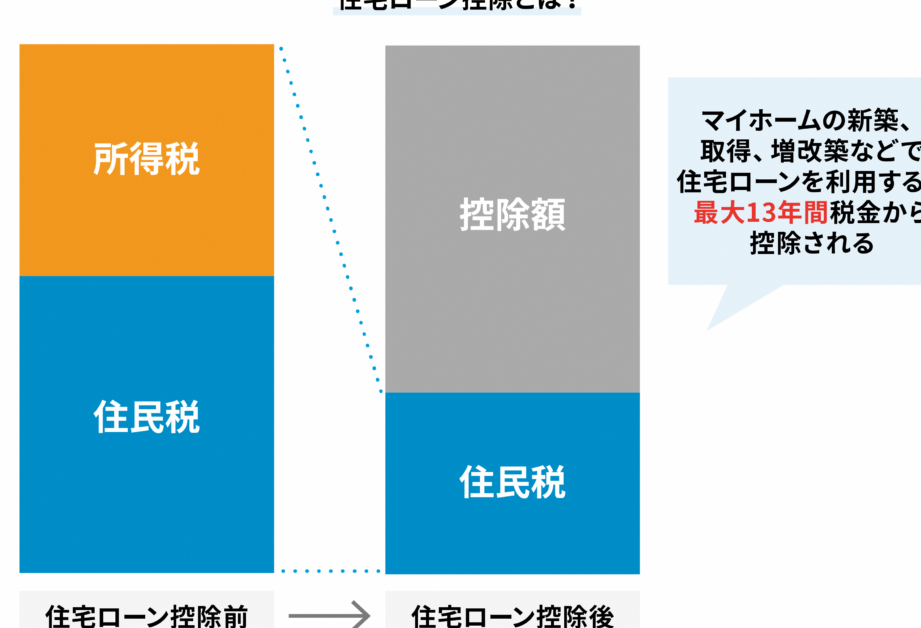
住宅ローン控除とは、住宅を購入するために借入れたローンの利息部分を所得税から控除できる制度です。控除は住宅ローンの借入金額や年数に応じて計算され、税負担が軽減されます。具体的には、控除対象となる金額の1%が所得税から控除される仕組みです。この制度の目的は、住宅購入を促進し、国民の住環境を向上させることにあります。住宅を所有する人にとって、税金の軽減が魅力的な要素です。
対象となる条件
住宅ローン控除を受けるためには、いくつかの条件があります。主な条件を以下に示します。
- 自宅用: 購入した住宅は居住用である必要があります。
- 借入額: 借入金額が基準以上である必要があります。具体的には、最大4,000万円(2023年時点)です。
- 借入年数: ローンの返済期間が10年以上であることが求められます。
- 適用申請: 初年度の確定申告で控除を申請しなければなりません。
住宅ローン控除が適用されるタイミング
住宅ローン控除を利用するには、適用されるタイミングを理解することが大切です。控除は特定の条件が整った際、適用されます。具体的には次のようなポイントが重要です。
契約時の注意点
住宅ローン契約を結ぶ際、以下の点に注意する必要があります。
- 住宅購入が居住用であること。 投資用物件では控除が適用されません。
- 借入金額が4,000万円以上であること。 これに満たない場合、控除対象外です。
- ローンの返済期間が10年以上であること。 期間が不足していると、控除を受けられない可能性があります。
これらの条件がクリアされた場合、住宅ローン控除の恩恵を受けることができます。
申請手続きの流れ
住宅ローン控除を受けるための申請手続きは、次のような流れになります。
- 確定申告での申請。 初年度には、確定申告を行い控除を申請します。
- 必要書類の準備。 住宅購入に関する契約書や借入金の明細書などが必要です。
- 申請期限の確認。 申請はその年の確定申告期間内に行う必要があります。
住宅ローン控除の影響
住宅ローン控除は、私たちの税金や家計に重要な影響を与えます。具体的なメリットを把握することで、賢いマネープランが可能です。
税金への影響
住宅ローン控除は、所得税の負担を軽減する効果があります。控除額は、借入金額や適用期間に基づいて決まります。以下のポイントを見てみましょう。
- 保有する住宅が居住用である場合、最大で4,000万円の借入れが対象。
- 控除対象金額の1%が所得税から控除されます。
- 初年度の確定申告で申請し、必要な書類を準備する必要があります。
これらの条件を満たすことで、税金の軽減を享受できるため、税務上のメリットは大きいです。
家計に与える効果
住宅ローン控除によって、私たちの家計も大きく影響を受けます。例えば、毎月の返済額が減少し、より自由に使える資金が増えます。また、以下の要因から家計の健全性が高まります。
- 住宅購入後の資金運用に余裕が生まれる。
- 教育費や生活費など、他の必要経費に充てる余裕ができる。
- 長期的には、貯蓄や投資に回せる資金が増加。
よくある間違い
住宅ローン控除については多くの誤解が存在します。私たちが理解しておくべきポイントを挙げていきます。
住宅ローン控除の誤解
- 控除の条件に関する認識不足:住宅が居住用であることや借入金額、返済期間などの要件を満たすことが重要です。これらの条件を無視すると、控除を受けられない場合があります。
- 特例の誤解:新築や中古住宅にのみ適用されると思っている人がいますが、適用範囲は広がっており、リフォームにも適用されることがあります。
- 複数物件の控除に関する誤解:住宅ローンを複数所有すると、全ての物件に対して控除が適用されると誤解する場合があります。一つの物件にしか控除が受けられません。
申請時の注意ポイント
- 必要書類の準備:申請には様々な書類が必要です。住宅購入契約書やローンの契約書など、漏れがないようにしましょう。
- 申請期限を把握:控除を受けるには初年度の確定申告で申請が必要です。この期限を逃すと控除を受けられません。
- 税務署との連携:申請後は税務署からの問い合わせに備えるべきです。必要な情報を迅速に提供できるように準備しておきます。
まとめ
住宅ローン控除は私たちの家計に大きな影響を与える制度です。適用タイミングや条件を正しく理解することで税負担を軽減し、生活に余裕を持たせることができます。初年度の確定申告では必要書類を準備し申請期限を守ることが重要です。
また誤解を避けるために控除の条件や特例についての正しい知識を持つことが求められます。私たちがこの制度をうまく活用することで、将来の貯蓄や投資に回せる資金を増やすことができるでしょう。