住宅ローンの借り換えを考えている私たちにとって、手数料は重要なポイントです。「住宅ローン 借り換え 手数料 いくら」とは、具体的にどれくらいの費用がかかるのか?この疑問を持つ方は多いでしょう。手数料は借り換えのメリットを大きく左右するため、しっかりと理解しておく必要があります。
住宅ローン 借り換えの基本
住宅ローンの借り換えについて理解することは、金利や手数料を考慮する上で非常に重要です。借り換えのプロセスは、適切に行えば、月々の返済額を減らす大きなチャンスです。
借り換えのメリット
借り換えには多くのメリットがあります。特に以下の点が挙げられます。
- 金利の低下: 低金利のローンに借り換えることで、返済総額を減少させることができる。
- 月々の返済額の軽減: 対象金利が低ければ、月々の返済額を抑える効果が期待できる。
- 返済期間の短縮: 借り換えを通じて、より短い返済期間を選択でき、総支払額の節約につながる。
- 資金繰りの改善: 低金利によって資金に余裕が生まれるため、他の投資や支出に充てることが可能。
借り換えのデメリット
ただし、借り換えにはデメリットも存在します。リスクの理解が不可欠です。
- 手数料が発生する: 借り換えに伴う手数料や諸経費が発生するため、注意が必要。
- 新たな契約の手続き: 新しい金融機関との契約には時間と労力がかかる。
- 返済額が増える可能性: 借り換え後に新たな貸付条件が厳しい場合、逆に返済額が増加することもある。
- 今後の金利変動: 固定金利から変動金利に変更すると、将来的な金利上昇の影響を受ける可能性がある。
手数料の種類
住宅ローンの借り換えに伴う手数料には、いくつかの主要な種類があります。それぞれの手数料がどのように発生するのか、具体的に理解しておくことが重要です。
新たな借入先の手数料
新たな借入先に移行する際、以下の手数料が発生することがあります:
- 事務手数料: 借り入れを行う金融機関で必要な手続きのために発生します。通常は数万円程度ですが、金融機関によって異なります。
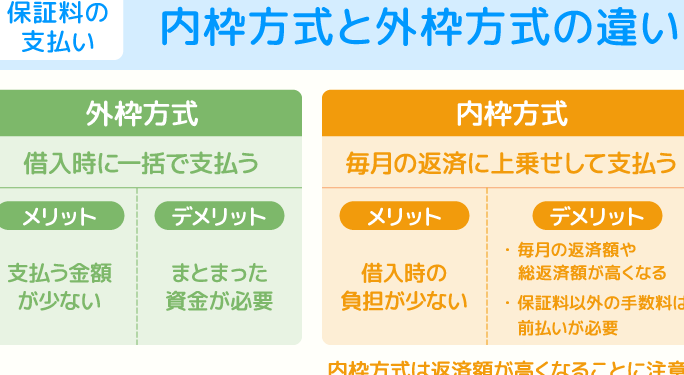
- 保証料: 借入額に応じて必要なことがあり、数十万円になることもあります。契約時に支払うことが一般的です。
- 登録免許税: 不動産登記にかかる税金で、借り換え時に再登録が必要です。税率は資産価値の0.4%です。
中途解約手数料
借り換えの際、現在の住宅ローンを中途で解約することで、中途解約手数料が発生する場合があります。この手数料は以下のように設定されることが一般的です:
- 契約書に明記された手数料: 各金融機関によって異なるため、契約条件を確認する必要があります。手数料が数万円から数十万円に及ぶこともあります。
その他の関連費用
手数料の他にも関連費用が発生することがあります。次の費用に注意が必要です:
- 火災保険料: 借り換え後に新たな保険に加入することが求められ、数万円程度が必要です。
- 住宅ローン保証料: 必要な場合は、再度保証契約を締結しなければなりません。これも数万円から数十万円のコストがかかります。
- 印紙税: 新しい契約書に対して発生する税金で、契約金額によって変動します。税額は数千円から数万円になります。
手数料の相場
住宅ローンの借り換えを行う際の手数料には、相場が存在します。手数料の種類と金額を理解することで、借り換えがより明確になります。
住宅ローンの手数料の平均
一般的に、住宅ローンの借り換えに伴う手数料は以下の通りです。
- 事務手数料: 約3万〜5万円
- 保証料: 借入金の約0.2%〜1.0%
- 登録免許税: 借入金の約0.2%
- 火災保険料: 年間数千円〜数万円
- 印紙税: 契約金額による
これらの手数料は、金融機関や借入額によって異なるため、事前に確認が必要です。
借り換え時の手数料の具体例
借り換えを行う際に発生する手数料の具体例として、次のようなケースがあります。
- 新たな貸出しに移行する際の事務手数料がかかることがある。
- 現在のローンの中途解約による中途解約手数料が適用される場合も。
- 新たに契約する際に必要な登録免許税は、登記内容に基づいて計算される。
借り換えのタイミング
借り換えのタイミングは、住宅ローンの利息や返済額に直接影響します。特定の状況で借り換えを行うことが最も効果的です。
最適なタイミングとは
最適な借り換えのタイミングにはいくつかの条件があります。金利が低下したとき、今が借り換えの好機です。具体的には、現在の金利が借りている金利よりも1%以上下落している場合、借り換えを検討することが推奨されます。また、収入が増えた場合、金融機関から良い条件を引き出せる可能性が高まります。その他、現在のローンの残高が減少した際も、借り換えが有利とされています。
ケーススタディ
ケーススタディとして、実際のシナリオを考えてみましょう。例えば、Aさんは5000万円のローンを金利2.5%で借りています。数年後、金利が1.5%に下落した場合、借り換えを行うことで、月々の返済額が大きく軽減されます。このように、具体的な状況を基に判断することが重要です。
また、以下のポイントも考慮しましょう。
まとめ
住宅ローンの借り換えは、私たちの資金計画に大きな影響を与える重要な選択です。手数料の理解が借り換えの成功には欠かせません。手数料がどのように発生するのかを把握することで、私たちはより良い判断を下せます。
借り換えのタイミングや手数料の相場を考慮に入れれば、金利の低下や返済額の軽減といったメリットを最大限に活かせるでしょう。しっかりと情報を集めて、賢い選択をしていきたいものです。