住宅を購入する際に気になるのが、**住宅ローン控除 1年目 いつから**の適用です。私たちにとって、これがどのタイミングで始まるのかを理解することは非常に重要です。控除を受けることで、家計の負担が軽減される可能性があるからです。
住宅ローン控除の概要
住宅ローン控除は、私たちが住宅を購入する際に利用できる大切な制度です。この控除は、住宅ローンの利息分を所得税から差し引くことが可能で、家計の負担を軽減します。
具体的には、控除により、課税所得が減少し、結果的に支払うべき税金が少なくなります。控除の適用は、住宅を購入した年の翌年から始まるため、計画的に納税を行うことが重要です。
住宅ローン控除の対象となるローンの期間は、最長で10年です。そのため、我々は住宅購入時に正確なローンの金額や利率を把握することが求められます。また、控除を受けるためには、一定の条件があります。例えば、住宅の居住面積や購入価格などが基準となります。
私たちの居住用の住宅で使用される借入金に限定され、投資用不動産には適用されません。このため、購入する物件の用途についても考慮する必要があります。
毎年の控除は、住宅借入金の年末残高に基づいて計算されます。よって、控除額は年々減少する可能性がありますが、最初の年からしっかりと活用しましょう。税務署への申告が必要なため、早めに準備を進めることが推奨されます。
1年目の住宅ローン控除
住宅ローン控除は、家計を軽減する重要な要素です。控除の適用がいつから始まるかを把握することで、計画的な資金運用が可能になります。
いつから適用されるか
住宅ローン控除は、住宅を購入した年の翌年から適用されます。具体的には、住宅の引き渡し日から起算し、次の年の1月1日から控除が開始されます。この時点で、申告手続きや書類の準備を行うことが必要です。申告の締切は、通常、確定申告の期間内であり、2023年の場合は、2024年の3月15日までです。
期間の定義
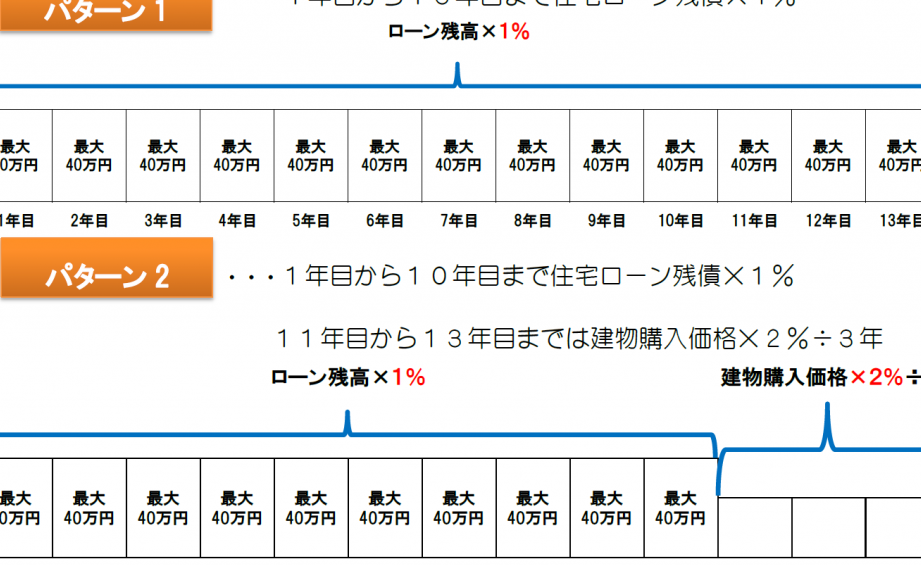
住宅ローン控除は、最長で10年間続けて利用可能です。初年度は、年末残高の1%を上限として控除が行われます。残りの9年間も同様に年末残高に基づいた計算が適用され、毎年定められた控除額が所得税から控除されます。これにより、毎年の税負担が軽減され、家計の安定に寄与します。
申請手続き
住宅ローン控除の申請手続きは、正確な書類準備と適切な流れが重要です。私たちは、これらのステップについて詳しく見ていきます。
必要書類
住宅ローン控除を受けるためには、以下の書類が必要です。
- 住宅借入金等特別控除申告書: 控除を申請するための基本書類。
- 契約書コピー: 住宅の購入契約書の提示が求められます。
- 借入金の残高証明書: 銀行や金融機関からの発行が必要です。
- 居住証明: 住民票や公共料金の明細書など、居住の確認が必要です。
これらの書類は、控除を円滑に受けるために必要です。余裕を持って準備しましょう。
手続きの流れ
手続きは以下の流れで進行します。
- 書類の準備: 必要書類を収集する。
- 申告書の記入: 住宅借入金等特別控除申告書を記入する。
- 税務署へ提出: 確定申告の期間内に書類を税務署に提出。
- 控除の確認: 申請後、控除の適用が確認される。
注意点と留意事項
住宅ローン控除を利用する際には、いくつかの重要な注意点があります。まず、控除を受けるためには住宅ローン残高が必要です。この残高に基づき、年末残高の1%が初年度の控除額として適用されます。また、住宅取得の年の翌年から控除が開始され、その計算が適用される際には、引き渡し日が基準です。
次に、毎年の申告について考慮する必要があります。申告には、必要な書類の準備が不可欠です。これには、住宅借入金等特別控除申告書、契約書のコピー、借入金の残高証明書、居住証明などが含まれます。留意すべきは、これらの書類を余裕を持って準備することです。申告の締切は通常、確定申告の期間内であり、2023年の場合は2024年の3月15日までですので、計画的に行動しましょう。
また、控除の対象となる物件にはさまざまな要件が設定されています。たとえば、居住用の住宅に限られ、住宅の居住面積や購入価格が条件となります。これらの条件を満たすことが控除を受けるために重要です。
まとめ
住宅ローン控除について、1年目の適用開始時期は住宅の引き渡し日から数えて次の年の1月1日です。この時期を理解することは、税負担を軽減するために重要です。また、控除の対象は居住用住宅に限られ、必要な条件を満たすことが求められます。
申告手続きには、以下の書類が必要です。
- 住宅借入金等特別控除申告書
- 契約書のコピー
- 借入金の残高証明書
- 居住証明書
これらを余裕を持って準備することで、スムーズな申告が可能になります。また、初年度の控除額は年末残高の1%に基づいて計算されますので、早めの準備が求められます。
住宅ローン控除は最長10年間適用され、毎年の控除額が年末残高に基づいて算出されます。控除の申告締切は、次の確定申告期間になります。2023年の場合、締切は2024年の3月15日です。これを忘れないようにしましょう。
結論
住宅ローン控除の1年目の適用開始時期を理解することは、私たちの家計にとって非常に重要です。控除は住宅の引き渡し日から数えて次の年の1月1日から始まり、税負担を軽減する大きな助けになります。
申告手続きには必要書類の準備が欠かせません。余裕を持って書類を整え、締切を守ることで、スムーズに控除を受けることができます。初年度の控除額は年末残高の1%に基づいているため、正確な計算が求められます。
これらのポイントを押さえ、住宅ローン控除を最大限に活用していきましょう。