住宅を購入する際、多くの人が気になるのが住宅ローン減税 いくら受けられるのかということです。私たちはこの制度を利用することで、長期的な負担を軽減できる可能性があります。では、具体的にどれくらいの金額が減税されるのか、そしてその条件は何なのか、一緒に見ていきましょう。
住宅ローン減税の概要
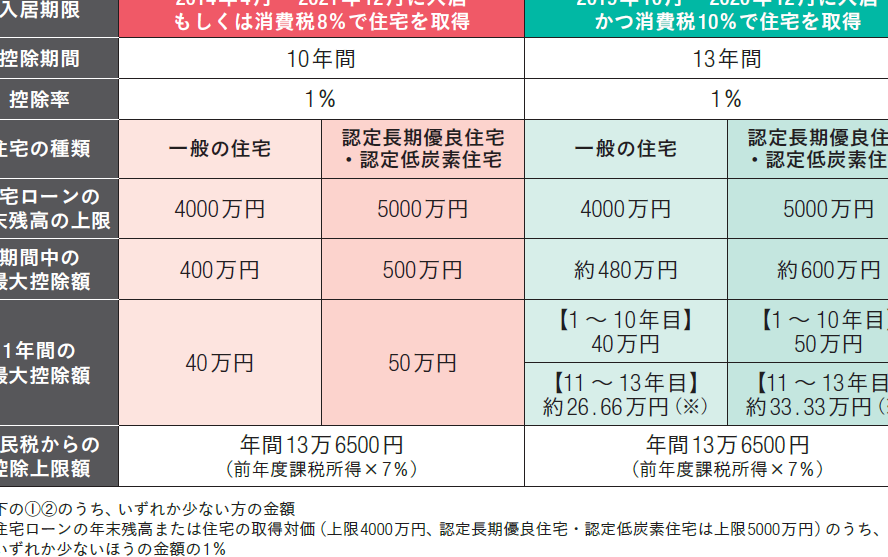
住宅ローン減税は、住宅を購入した際の税負担を軽減する制度です。この制度は、住宅ローンの年末残高に対して計算される減税額によって成り立ちます。具体的には、ローン残高に一定の税率を掛けて税額を算出します。一般的に、減税期間は10年から最大で13年とされています。
住宅ローン減税を受ける条件として、以下のポイントが挙げられます。
- 住宅の取得日が重要です。自宅が取得された年度の翌年から減税が適用されます。
- 借入限度額が設定されており、対象とするローンが必要です。
- 住宅の床面積や、所有者の年齢なども条件として考慮されます。
減税額は、住宅購入の際のローン金額によって変動します。具体的には、ローン残高が4,000万円の場合、約400,000円の減税が受けられる可能性があります。減税額は年々変わるため、その都度確認することが大切です。
住宅ローン減税を受ける手続きは、確定申告を通じて行います。これにより、減税額が所得税から控除される仕組みです。すでに給与から源泉徴収を受けている方でも、必要に応じて手続きをすることが求められます。
減税の対象となる条件
住宅ローン減税を受けるためには、いくつかの条件に該当する必要があります。これらの条件は住宅や借入れの要件に関連しており、正確な理解が必要です。
住宅の要件
住宅の要件には以下のポイントが含まれます:
- 新築または中古住宅: 購入した住宅が新築または中古である必要があります。
- 床面積: 住宅の床面積が70平方メートル以上であることが求められます。
- 居住用: 住宅は主に居住用でなければならず、事業用として使用される場合は対象外です。
- 取得日: 住宅の取得日が、減税を申請する年の前年以前である必要があります。
借り入れの要件
借り入れに関する要件は次の通りです:
- 借入限度額: 住宅ローンの借入れ限度額が4,000万円以下の場合、減税の対象となります。
- 年末残高: 減税額は年末時点のローン残高に基づいて計算され、こちらも確認が必要です。
- 金利タイプ: 金利が固定型または変動型どちらでも対象ですが、選択したプランによって影響が出ることがあります。
- 金融機関: 信用金庫、地方銀行、県民共済など、認可された金融機関からの借入れが必要です。
住宅ローン減税の計算方法
住宅ローン減税の計算方法は、住宅ローンの年末残高に基づいています。具体的には、年末残高の1%が減税額として計算される。このため、ローン残高が4,000万円の場合、約40万円の減税が期待できます。また、減税期間は通常10年ですが、特定の条件を満たすと最大で13年になることもあります。
減税の適用条件について、以下の要素が重要です。
- 住宅の取得日:減税を申請する年の前年以前であること。
- 床面積:70平方メートル以上で主に居住用であること。
- 借入限度額:4,000万円以下で、年末残高に基づいて計算されること。
- 金利タイプ:固定型または変動型の借入れが対象。
- 金融機関の認可:適正な金融機関からの借入れが必要。
減税額の具体例
住宅ローン減税の金額は、購入価格や所得によって大きく異なる。具体的な例を見て、どのように減税額が決まるのかを理解する。
購入価格による違い
住宅の購入価格が異なると、減税額にも差が出る。たとえば、以下の情報を考慮する:
- 購入価格が3,000万円の場合:年末のローン残高が3,000万円なら、減税額は約30万円。
- 購入価格が4,000万円の場合:年末のローン残高が4,000万円であれば、減税額は約40万円。
- 購入価格が5,000万円の場合:年末のローン残高が5,000万円の場合、減税額は約50万円。
このように、購入価格が高くなるほど、減税額も増加する。
所得による違い
所得額も減税額に影響を与える要因となる。所得税が高いほど、控除できる金額が実質的に大きくなる。具体的な影響を見てみよう:
- 年収500万円以下の場合:控除額が最大限に活用され、減税が効率的に行える。
- 年収800万円の場合:控除額の制限がかかることがあり、減税の恩恵が薄れる可能性がある。
- 年収1,200万円以上の場合:一定の条件を満たさないと、減税がほとんど受けられなくなる。
住宅ローン減税のメリットとデメリット
住宅ローン減税には多くのメリットがある。例えば、税負担が軽減されることで、生活費に余裕が生まれる。具体的には、年末時点のローン残高に応じて最大1%の控除が適用される。そのため、たとえば4,000万円の残高がある場合、約40万円の減税が期待できる。また、長期にわたって減税を受けられるのですから、資金計画が立てやすい。
他方、住宅ローン減税にはデメリットも存在する。まず、減税を受けるためには特定の条件を満たす必要がある。新築または中古の住宅で、床面積が70平方メートル以上であることが求められる。さらに、年収が高い場合、税控除の額に制限がかかることも考慮しなければならない。具体的には、年収800万円を超えると控除額が減少し、1,200万円を超えるとほぼ受けられなくなることがある。
また、確定申告が必要なため、手続きが煩雑に感じる人もいるそうだ。適用条件を確認し、必要な書類を準備する必要がある。これにかかる労力や時間も、住宅ローン減税を利用する上での考慮事項になる。
今後の制度変更の可能性
住宅ローン減税には、今後の制度変更についての懸念があります。特に、税制改革や政府の予算配分によって、減税の内容が影響を受ける可能性があります。例えば、減税額が見直されることや、対象者の条件が変更されることも考えられます。
これらの制度変更には、以下のような変化が期待されます:
- 減税率の変更:政府が税収を増やす手段として、減税率を引き下げる可能性があります。これにより、現在受けている恩恵が減少します。
- 適用期間の延長または短縮:減税の適用期間が変更されると、新規取得者に影響を及ぼします。これに伴い、計画的な資金管理が必要です。
- 所得制限の強化:高所得層に対する制限が厳しくなる場合、減税の適用が受けられないケースが増えます。特に年収が高い家庭では、注意が必要になりそうです。
- 地域差の導入:地域ごとに減税の条件が異なる可能性があり、地方自治体の政策によっても変わります。特に地方での住宅の取得に対する支援が強化されるかもしれません。
Conclusion
住宅ローン減税は私たちの生活に大きな影響を与える制度です。適切に活用することで、税負担を軽減し、資金計画を立てやすくすることができます。条件や計算方法をしっかり理解することが重要であり、特に年収による制限についても注意が必要です。
今後の税制改革や制度変更の可能性を考慮しながら、計画的な資金管理を行うことが求められます。私たちの住宅購入において、住宅ローン減税を賢く利用し、より良い生活を実現していきましょう。