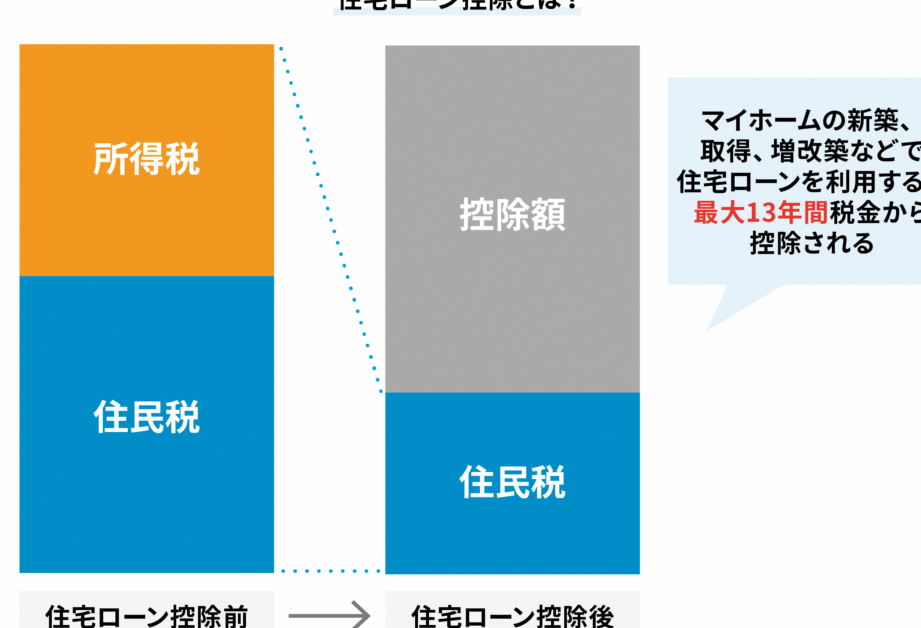
住宅を購入する際に多くの人が気になるのが、住宅ローン控除とは いくらなのかということです。この制度は、住宅ローンを利用して家を買った際に税金の負担を軽減するためのものです。私たちがこの控除を理解することで、家計にどれほどの影響があるのかを知ることができます。
住宅ローン控除の基本知識
住宅ローン控除は、住宅を購入する際の大きな税金の恩恵です。この制度を正しく理解することで、私たちの家計に与える影響が把握できます。
住宅ローン控除の定義
住宅ローン控除は、住宅ローンを利用して住宅を取得した場合、支払った利息に対して所得税から控除される制度です。この控除により、住宅ローンの負担を軽減できます。通常、控除額はローン残高の一定割合で決まります。この割合は、税法改正により変わることもありますが、一般的には1%程度です。
対象となる住宅と条件
住宅ローン控除の対象となる住宅は以下の通りです:
住宅ローン控除の計算方法
住宅ローン控除の計算は、いくつかの基準に基づいて行われる。我々は具体的な計算手順を理解することで、控除を最大限に活用できる。
控除額の計算基準
控除額は、住宅ローン残高の一定割合で決まる。一例を挙げると、控除率は通常1%である。しかし、以下の要素が影響を与えることもある:
- 住宅ローンの残高:控除対象額は、借り入れした金額による。
- 借入期間:ローンの期間が長いほど、控除額が変動する可能性がある。
- 年収:一定の年収を超えると、控除の上限が設けられる。
これらの基準を踏まえることで、実質的な控除額が算出される。
実際の計算例
具体的な計算例を見てみよう。例えば、3000万円の住宅ローンを1%の控除率で考えた場合、控除額は以下の通りになる。
- 残高の確認:3000万円 (30,000,000円)
- 控除率:1%
- 計算式:3000万円 × 1% = 30万円
住宅ローン控除の適用期間
住宅ローン控除の適用期間は、一般的に10年間です。この期間中に、住宅ローンの利息に対する控除を受けることができます。ただし、控除の初年度と継続的な条件には、それぞれ異なる特徴があります。
初年度の控除
初年度の控除は、購入した年の翌年に適用されます。その年の課税所得から控除額を差し引くことが可能です。この控除額は、住宅ローン残高の**1%**に基づいています。ただし、適用されるためには、住宅が自身の居住用であることが前提です。すなわち、空き家や賃貸用の物件は対象外となります。
住宅ローン控除のメリットとデメリット
住宅ローン控除には、さまざまなメリットとデメリットが存在します。それぞれの要素を理解することで、賢い選択ができるようになります。
メリットの詳細
住宅ローン控除を利用することで、税金負担の軽減が期待できる。具体的には、控除額が住宅ローンの利息に対して適用されるため、実質的な支出が減少します。また、控除対象となる期間は平均して10年間。この長期間にわたって控除を受けられることで、家計の安定が図れます。さらに、購入年の翌年に初回の控除が可能。これにより、早期に税金の負担を軽減できる点が大きなメリットです。その他にも、年収が高くない方には、控除の恩恵が特に大きいとされます。
まとめ
住宅ローン控除は私たちの家計にとって大きな助けとなる制度です。税金の負担を軽減しながら、夢のマイホームを手に入れる手助けをしてくれます。控除の内容や計算方法をしっかり理解することで、最大限に活用できるでしょう。
適用期間や対象となる住宅についても注意が必要です。正しく利用することで、私たちの生活がより安定し、充実したものになると信じています。これから住宅購入を考えている方は、ぜひこの制度を活用して、賢い選択をしていきましょう。