住宅ローンの審査は、家を買うための大きなステップです。私たちが夢のマイホームを手に入れるためには、どのような基準があるのか気になりますよね。特に住宅ローン 審査 何を見られるのかを理解することは、審査をスムーズに通過するための第一歩です。
住宅ローン 審査 の基本
住宅ローン審査は、家を購入する上での重要なプロセスである。審査においては、様々な要因が評価されるため、そのポイントを押さえることが重要である。
住宅ローン 審査 の概要
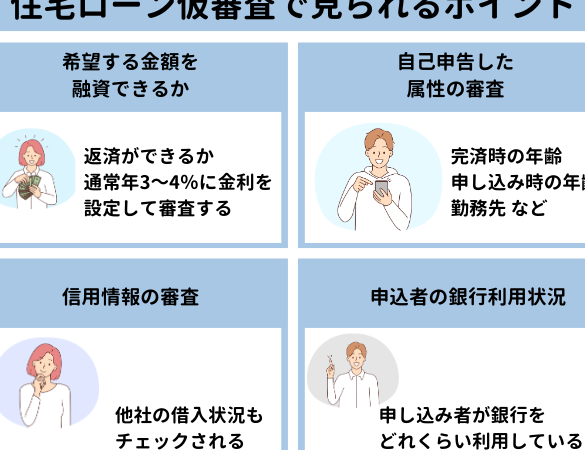
住宅ローン審査では、一般的に次のような要素が見られる:
- 年収:安定した年収があることが求められる。
- 勤続年数:職業の安定性を示すために、勤務年数が評価される。
- 信用情報:過去の借入状況や返済履歴が確認される。
- 担保評価:物件の市場価値が評価され、担保としての適性が確認される。
これらの要素は、審査通過の可否に大きく影響を与えるため、各ポイントについて理解する必要がある。
審査の重要性
審査は、金融機関が借り手の信用力を判断するためのプロセスである。審査を通過することで、適正な金利での借入が可能になる。また、審査がスムーズに行われることで、住宅購入のスケジュールが遅れずに進む可能性が高まる。
収入の確認
収入の確認は、住宅ローンの審査において極めて重要なプロセスです。金融機関は最新の収入情報を元に、借り手の返済能力を評価します。私たちが理解する必要があるのは、審査の過程でどのような収入証明書が必要になるかということです。
収入証明書の種類
収入証明書として一般的に求められる書類には以下のものがあります。
- 源泉徴収票:前年の年収を証明するための基本的な書類です。
- 給与明細書:直近の数ヶ月分の給与明細が必要です。
- 確定申告書:自営業者の場合、過去の確定申告書が求められます。
- 賞与の明細書:年収にボーナスが含まれる場合、ボーナス明細も必要です。
これらの書類は、収入の安定性や一貫性を示すために必須とされています。
年収と返済能力
年収は住宅ローン審査の中心的な要素です。年収が高い場合、金融機関は返済能力が高いと判断します。しかし、年収だけでなく、以下の要素も考慮されます。
- 返済比率:月々の返済額が年収に対してどれだけの割合を占めるかが重要です。一般的に、返済比率は25%以下が望ましいとされます。
- 勤続年数:安定した職についている期間も、審査に影響します。
- 副収入:パートタイムの収入や資産収入も加味されることがあります。
クレジットスコアの影響
クレジットスコアは住宅ローン審査に大きな影響を与える要素です。このスコアは、借り手の信用力を示す指標であり、金融機関が返済能力を評価する際に参考にします。
クレジットスコアとは
クレジットスコアは、借り手の過去の借入れ状況や返済履歴を基に算出されます。このスコアには、以下のような要素が含まれます。
- 返済履歴:遅延や滞納がないか。
- 借入残高:総借入金に対する残高の比率。
- クレジットアカウント数:開設しているクレジットアカウントの数。
- 新規借入れの履歴:最近のクレジット申請履歴。
- クレジット履歴の長さ:アカウントの維持期間。
これらの要素がスコアに反映され、数値化されることで信用力を示します。一般に、スコアが高いほど、金融機関からの評価は良好になります。
スコアのチェック方法
スコアの確認は、自己管理の重要な一部です。以下の方法でスコアをチェックできます。
- 信用情報機関の利用:日本には主要な信用情報機関があり、そこでスコアを確認できます。
- 無料のスコアチェックサービス:オンラインで提供される無料サービスもあります。
- 金融機関のサービス:一部の銀行やクレジットカード会社でも、自社の顧客向けにスコアを提供している場合があります。
借入額の与信
借入額の与信は住宅ローン審査の重要な要素です。金融機関は借入比率や他の借入状況を総合的に評価し、借り手の信用力を判断します。
借入比率の計算
借入比率は、借り手の返済能力を測る指標です。具体的には、以下の要素を考慮に入れます。
- 月々の返済額: すべての借入金の月々の支払額を合計します。
- 月収: 借り手の月々の収入を基に計算します。
- 借入比率: 月々の返済額を月収で割り、百分率で示します。
たとえば、月収が30万円で、月々の返済額が10万円の場合、借入比率は約33.3%です。一般的に、借入比率は30%以下が望ましいとされ、40%を超えると返済の厳しさが懸念されます。
他の借入状況の考慮
金融機関は、借入比率以外にも他の借入状況を評価します。具体的には、以下の要素が考慮されます。
- 他のローン: 自動車ローンや教育ローンなど、現在の借入が影響します。
- クレジットカードの利用状況: クレジットカードの残高や返済履歴も重要です。
- 保証人の有無: 返済が難しい場合のリスクを測る要素となります。
不動産の評価
不動産の評価は、住宅ローンの審査において重要な要素です。この評価に基づき、金融機関が担保価値を判断します。以下に、評価を左右するポイントを詳しく説明します。
物件の査定方法
物件の査定方法には、主に以下の手法があります。
- 市場比較法: 近隣の類似物件の売買価格をもとに、物件の価値を算定します。
- 原価法: 建物の再建築費用や土地の取得費用をもとに評価します。
- 収益還元法: 賃貸物件の場合、将来の収益を基に価値を算出します。
これらの方法は、それぞれ異なる視点で物件の価値を捉えます。金融機関は、これらの査定結果を統合して最終的な評価を行います。
立地と市場価値
立地は不動産の市場価値に大きく影響します。具体的には、以下の要素が評価の際に考慮されます。
- 交通アクセス: 駅やバス停への距離が近いほど、評価が高くなる傾向があります。
- 周辺環境: 学校、公園、商業施設の有無は、住環境の魅力を高めます。
- 地域の将来性: 再開発計画や新しいインフラ整備の有無は、今後の価値向上に寄与します。
申請者の信用履歴
申請者の信用履歴は、住宅ローンの審査で特に重要な要素です。この履歴に基づいて、金融機関は返済能力を判断します。過去の行動が現在の信用力を示すため、正確な理解が求められます。
過去の返済履歴
過去の返済履歴は、申請者がどれだけ責任を持って借入金を返済してきたかを示します。定期的かつ期限内に返済を行っていた場合、信用力は向上します。逆に、返済遅延や未払いの情報が記録されると、信用スコアが低下し、審査が厳しくなることがあります。具体的には次のような要因が影響します。
これらの情報は、信用情報機関から取得できますし、定期的に確認することが大切です。
借入の履歴
借入の履歴は、申請者が過去にどのような借入をしていたかを示します。この履歴には、他のローンやクレジットカードの返済状況が含まれ、それにより金融機関は負債管理能力を評価します。特に注意するべき点がいくつかあります。
Conclusion
住宅ローンの審査は私たちの将来に大きな影響を与える重要なプロセスです。審査基準を理解し準備を整えることで、スムーズに審査を通過しやすくなります。年収や信用情報、担保評価などの要素をしっかり把握し、自分たちの状況に合った対策を講じることが成功への鍵です。
また、信用履歴の管理や借入状況の見直しも欠かせません。これらを意識することで、より良い条件での住宅ローンを実現できる可能性が高まります。私たちの夢のマイホームを手に入れるために、しっかりと準備を進めていきましょう。