住宅購入を考えるとき、私たちが最初に気になるのが「住宅ローン 年収の何倍 目安」ではないでしょうか。住宅ローンの借入額は年収に大きく依存しますが、どのくらいの金額が適切なのか悩む方も多いはずです。私たちの生活設計において、無理のない借入額を知ることは非常に重要です。
住宅ローンの基本知識
住宅ローンは、家を購入するために必要な資金を借り入れる方法です。これにより、私たちが居住空間を取得する手段が提供されます。住宅ローンは通常、長期間にわたって返済が行われ、その金額は多くの要因に影響されます。
住宅ローンとは
住宅ローンとは、住宅を購入するために銀行や金融機関から借りるお金のことです。借入額や金利、返済期間などが重要な要素です。以下の点が特に重要です:
- 借入額は、物件価格や自己資金によって異なります。
- 金利は、金融機関によって異なり、固定金利や変動金利があります。
- 返済期間は、一般的に10年から35年まで選択可能です。
住宅ローンは、生活設計において欠かせない要素であり、借入時には慎重な検討が必要です。
年収の重要性
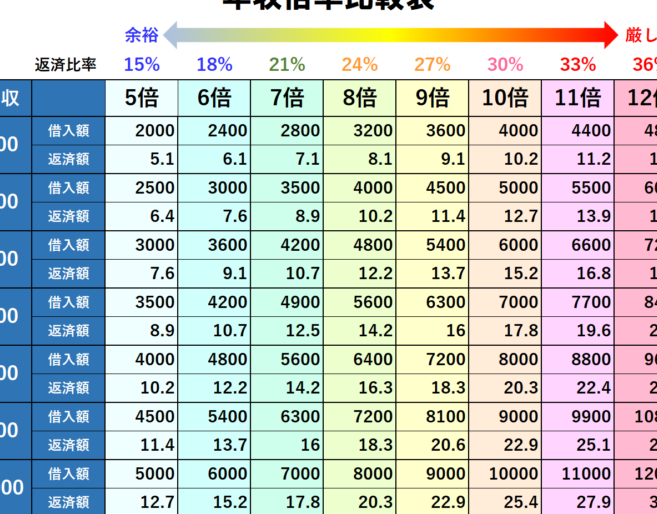
年収は、住宅ローンを借りる際の重要な指標です。貸し手は、年収から返済能力を判断します。一般的に、年収の5倍から6倍程度の借入が目安とされています。具体的には:
- 年収が400万円の場合、借入可能額は2,000万円から2,400万円程度。
- 年収が600万円の場合、借入可能額は3,000万円から3,600万円程度。
年収の何倍が目安か
住宅ローンを考える際の年収に基づく借入額の目安は、非常に重要な指標です。貸し手は年収から返済能力を見極めるため、具体的な数値を知ることが助けになります。
一般的な目安
一般的に、住宅ローンの借入額は年収の5倍から6倍程度が目安とされています。例えば、年収が400万円の場合、借入可能額は2,000万円から2,400万円です。この基準は、収入と負担のバランスを保つために設定されています。
具体的な数値は以下の通りです:
| 年収 (万円) | 借入額の目安 (万円) |
|---|---|
| 400 | 2,000 – 2,400 |
| 500 | 2,500 – 3,000 |
| 600 | 3,000 – 3,600 |
| 700 | 3,500 – 4,200 |
| 800 | 4,000 – 4,800 |
借入額は年収だけでなく、他の要因も考慮されるため、自分に合った判断が必要です。
収入に応じた変化
収入に応じて、借入目安や返済能力は変化します。例えば、年収が高くなるほど、同じ割合での借入が可能になる場合があります。しかし、収入が低い場合でも、資産や貯蓄状況によって借入権限が異なることがあります。
年収に応じた返済計画
住宅ローンの返済計画は、年収に基づいて適切に設定する必要があります。ここでは、返済比率の計算方法や、余裕を持たせるポイントについて詳しく説明します。
返済比率の計算
返済比率は、年収に対する返済額の割合です。一般には、年収の25%から35%程度が目安です。具体的には、以下の計算式を用います。
- 返済比率 = 毎月の返済額 ÷ 月収 × 100
例えば、年収600万円の場合、月収は約50万円になります。この場合、月々の返済額が12万5千円なら、返済比率は25%に相当します。この範囲内に収めることで、生活に余裕を持たせやすくなります。
余裕を持たせるポイント
住宅ローンの返済計画では、余裕を持たせることが重要です。具体的には、次のポイントを考慮します。
- 変動金利に注意すること: 金利の変動が返済額に影響を与えるため、リスクを考慮する必要があります。
- 収入の変化を見越すこと: 将来的な収入の変動を予測し、無理のない返済額を設定することが大切です。
- ライフイベントを考慮すること: 子供の教育資金や老後の生活資金など、将来の支出も視野に入れた計画が求められます。
住宅ローンを組む際の注意点
住宅ローンを組む際には、いくつかの重要なポイントがあります。これらの要素を理解することで、より良い判断が可能になります。
金利の影響
金利が住宅ローンの総返済額に大きな影響を与えます。金利が高い場合、返済額も増加し、総負担が重くなります。具体的には、金利が1%上がった場合、総返済額は数十万円から数百万円増えることがあります。また、固定金利と変動金利で選び方が異なり、特に変動金利は将来的な市場変動によるリスクがあります。理想的には、金利が低い時期に契約する選択が、長期的には経済的に有利です。
住宅ローンを有利に進めるために
住宅ローンを有利に進めるには、計画的なアプローチが必要です。具体的なステップを押さえることで、負担を減らし、スムーズに融資を受けられます。
事前審査の重要性
事前審査を受けることで、融資可能額を把握できる。これは、住宅購入の予算決定に役立ちます。事前審査には一般的な書類が必要で、以下が含まれます。
事前審査により、金利や返済計画の目安も得られます。その上で、実際の物件購入に向けた具体的な検討が可能になります。
資金計画の立て方
資金計画は住宅購入の成功に不可欠。まず、必要な資金を明確にすることが重要です。具体的な資金計画には以下の要素を含めて考えます。
結論
住宅ローンを考える際には年収との関係をしっかり理解することが大切です。年収の5倍から6倍の借入が一般的な目安ですが、各自の状況によって異なることもあります。返済計画を立てる際には、返済比率や金利の影響を考慮し、余裕を持たせることが重要です。
また事前審査を受けることで自分に合った借入額を把握し、無理のない資金計画を立てることが可能です。私たちが適切な情報を元に計画的に進めることで、安心して住宅購入を進められるでしょう。