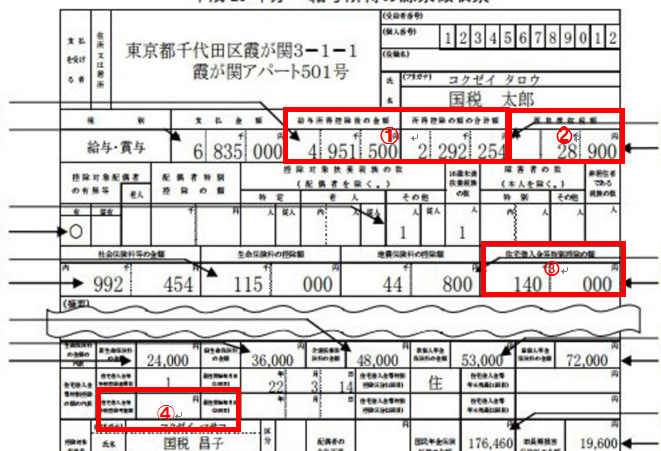
住宅を購入する際に、私たちが気になるのは**住宅ローン控除がどの税金から引かれるのか**ということです。この制度を利用することで、私たちの家計に大きな影響を与える可能性があります。住宅ローン控除は、税金の負担を軽減するための重要な手段です。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際に非常に重要な制度です。この制度は、住宅ローンを利用して住宅を取得した際に、一定の税金が軽減される仕組みを提供します。具体的には、所得税や住民税から控除を受けられます。
控除の対象となるのは、以下の条件を満たす場合です。
また、控除額は借入金額や利用する年によって異なります。控除は、住宅を取得した年から最大で10年間受けられます。しかし、この制度を利用するには、確定申告を行う必要があります。確定申告を通じて、税額控除の手続きを行います。
対象となる税金
住宅ローン控除は、主に以下の2つの税金から控除される。
所得税からの控除
住宅ローン控除は、所得税から直接引かれる。具体的には、住宅ローン残高に応じて控除額が決まり、最大で40万円から50万円の控除が受けられる。控除期間は一般的に10年間で、当初の5年間は最大控除額が適用される。さらに、所得に応じて控除できる額は異なるため、自身の所得税額を確認することが重要だ。
住宅ローン控除の適用条件
住宅ローン控除の適用にはいくつかの条件があります。これらの条件を満たすことで、控除を受けられる可能性が高まります。
住宅の種類
住宅の種類によって控除の適用条件が異なります。一般的に、新築や購入した住宅が対象です。マンションや一戸建てのような住宅でも適用されます。具体的には、次のような住宅が該当します。
- 新築住宅: 建設されたばかりの住宅
- 既存の住宅: 購入した住宅が一定の条件を満たす場合
- 中古住宅: 購入から一定の年数以内の住宅
住宅の種類が適用条件に大きな影響を与えるため、自分が購入する住宅が条件に合うか確認することが重要です。
借入金額の上限
借入金額によって受けられる控除額にも上限があります。控除を受けるためには、借入額が一定の金額以上でなければなりません。具体的な上限は以下の通りです。
- 一般住宅: 借入金額が4,000万円まで
- 認定住宅: 借入金額が5,000万円まで
申請手続き
住宅ローン控除の申請手続きは、正確な書類と手順を踏むことでスムーズに進められます。ここでは必要な書類や申請方法について具体的に見ていきましょう。
必要書類
申請には以下の書類が必要です。
- 確定申告書:申告する所得税額を示すために必須です。
- 住宅ローンの契約書のコピー:借入の情報を確認するために必要です。
- 借入金残高証明書:年末時点での住宅ローン残高を証明する書類です。
- 居住証明書:住居に実際に居住していることを示す書類です。
- 源泉徴収票:所得を証明するために必要です。
これらの書類を準備することで、申請の過程が円滑になります。
申請方法
申請方法は以下のステップで進めます。
- 書類の準備:必要書類を整える。
- 確定申告書の作成:税務署の様式に基づき正確に作成する。
- 申告書の提出:税務署にて申告書を提出する。
- 控除額の決定通知:税務署から控除額の決定通知を受け取る。
住宅ローン控除のメリット
住宅ローン控除は私たちの家計にとって大きなメリットを提供します。具体的には、住宅ローン控除により、所得税や住民税から直接的に税額が減少する結果、資金の余裕が生まれることがあります。税負担の軽減は私たちの貯蓄や投資にプラスの影響を与え、将来への備えがしやすくなります。
また、控除額の上限が高いため、より大きな住宅購入をサポートします。例えば、一般住宅の場合、最大で40万円から50万円の控除が受けられます。この優遇措置により、私たちはより高価な物件への投資を考えることができ、生活の質を向上させるチャンスが増えます。
さらに、控除は購入した年から適用されるため、早期にメリットを実感できます。初年度から税金の軽減を受けることで、住宅ローンの負担感が軽減され、早い段階で安定した生活を実現できます。
結論
住宅ローン控除は私たちの家計にとって非常に重要な制度です。この控除を利用することで税負担を軽減し、より良い生活を実現する手助けとなります。所得税や住民税からの控除を受けるためには、適用条件をしっかり確認し、必要書類を準備することが大切です。
また、控除額の上限が高いため、住宅購入時の負担感を大きく軽減できる可能性があります。これにより、私たちの生活に余裕が生まれ、将来の貯蓄や投資にプラスの影響を与えるでしょう。住宅ローン控除を上手に活用し、賢い資産形成を目指しましょう。