住宅を購入する際、多くの人が気になるのが住宅ローン控除 どのように戻るの仕組みです。私たちもこの制度を利用して、少しでも負担を軽減したいと考えています。この控除制度は、住宅ローンの利息を税金から差し引くことができるため、賢く活用すれば大きなメリットがあります。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に重要な税制優遇制度です。控除を受けることで、住宅ローンの利息の一部を税金から差し引くことができます。また、この制度は年間の所得税を軽減する手助けにもなります。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入するための借入金に対して支払った利息部分を所得税から控除できる制度です。例えば、住宅ローンの利息が年間40万円の場合、最大でその分が所得税から控除されます。この控除により、実質的な住宅購入費用が軽減されるため、多くの人にとって魅力的な選択肢です。
適用条件
住宅ローン控除を受けるには、いくつかの条件があります。以下に主な条件を示します:
- 住宅の取得: 自己の住居として使用する住宅が必要です。
- 住宅ローンの借入金: 借入金額が一定額以上である必要があります(例: 500万円以上)。
- 所得制限: 控除を受けるための所得が一定額以下であることが求められます(例: 年収が2000万円以下)。
- 契約期間: 住宅ローンの契約が10年以上である必要があります。
住宅ローン控除の計算方法
住宅ローン控除の計算は、簡潔なステップで行える。まず、控除対象となる利息額を正確に確認することが基本だ。
控除額の算出方法
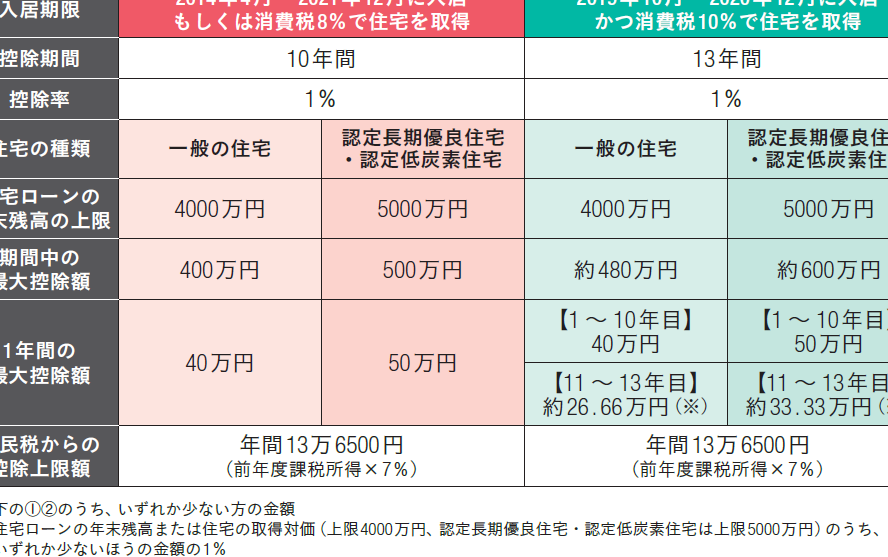
控除額は、借入金の残高や支払った利息に基づいて算出される。計算式は以下のとおりだ:
- 控除額 = 借入残高 × 控除率
控除率は、住宅ローンの借入年数や契約内容によって異なることがある。例えば、借入額が3,000万円で、適用金利が1%だった場合、年間の利息支払額は30万円と算出できる。この場合、控除額は最大30万円となり、控除対象の税金から減額される。
住宅ローン控除の手続き
住宅ローン控除を受けるための手続きは重要で、適切に実施することで控除を最大限に活用できる。以下に申告方法と必要書類について説明します。
申告方法
住宅ローン控除の申告は、確定申告を通じて行います。初めて控除を受ける場合、次の手順を踏む必要がある。
- 住宅ローン控除の適用を受ける年の所得税申告書を準備する。
- 申告書に必要事項を入力し、住宅ローン控除を申請する。
- 税務署に申告書を提出する。
さらに、電子申告(e-Tax)を利用すれば、手続きがスムーズに進む。これにより、書類の提出が簡単になり、期日通りに申告を行いやすくなる。
必要書類
住宅ローン控除を申告するためには、特定の書類が必要です。主な書類は次のとおりです。
- 確定申告書: 所得や税額を記載した書類。
- 住宅借入金等特別控除額の計算明細書: 控除費用の詳細を示す。
- 借入金の契約書: 住宅ローンの契約を証明する書類。
- 支払利息証明書: 住宅ローンの利息を支払ったことを証明。
住宅ローン控除のメリット
住宅ローン控除を利用することで、私たちの経済状況に多くの利点がもたらされます。この制度は、住宅購入を目指す私たちの強い味方です。
経済的な利点
住宅ローン控除によって、私たちの税負担が軽減されます。具体的には、利息分が税金から控除されるため、実質的な返済額が減少します。例えば、年間の利息が40万円の場合、この金額がそのまま控除されるとは限りませんが、控除によって税金が軽減される影響は大きいです。
- 住宅購入にかかるコストが下がる
- 所得税の負担が軽減される
- 資金を他の運用へ回しやすくなる
このように、住宅ローン控除は経済的なメリットを直接的にもたらします。
住宅購入への影響
また、住宅ローン控除は、私たちの住宅購入意欲にも影響を与えます。税優遇があることで、計画的に住宅取得を進めやすくなるのです。この控除によって、将来的な返済計画も立てやすくなり、安心して住宅購入を進めることが可能となります。
- 住宅購入の選択肢が広がる
- 定期的な返済が現実的になる
- 購入後の生活設計がしやすくなる
住宅ローン控除の注意点
住宅ローン控除を利用する際には、いくつかの重要な点に注意が必要です。これらを把握することで、控除のメリットを最大限に活かせます。
よくある誤解
住宅ローン控除に関する誤解が多く存在します。以下に、主な誤解を挙げます。
- 控除率が一定だと思い込むこと: 控除率は、借入金額や金利、年度によって異なる。特に、年数が経過するごとに控除率が変化する可能性があります。
- 必ず全額控除されると思うこと: 支払額が控除額を上回る場合、全額が戻るわけではないため注意が必要です。実際には、課税所得によって計算される控除額が決まります。
- 一度適用するとずっと使用できると考えること: 住宅ローン控除の適用には、毎年の申告が必要。条件が変わると、控除対象外になる場合があります。
税制改正による影響
税制改正は、住宅ローン控除に直接影響を及ぼします。具体的な例として、以下の点が挙げられます。
- 控除期限の変更: 政府の政策によって、控除の受けられる期間が延長されたり、短縮されたりすることがある。
- 控除額の変動: 業績に応じて、控除額が年々変化する可能性がある。そのため、最新の情報を常に確認することが重要です。
- 新しい申請基準の導入: 税制改正により、新たな要件が追加されることも多い。そのため、申請する際には常に最新の情報を収集し、正確に手続きすることが求められます。
Conclusion
住宅ローン控除は私たちの経済的負担を軽減する強力な手段です。この制度を上手に活用することで、税負担を減らし、住宅購入の計画をより現実的に実現できます。手続きは少し煩雑ですが必要な書類を揃え、確定申告を行うことで控除を受けることが可能です。
また、最新の税制改正や控除に関する情報を常に把握することで、誤解を避け、最大限のメリットを享受できるでしょう。私たちの住宅購入の選択肢を広げ、安心した生活設計をサポートしてくれるこの制度を、ぜひ積極的に活用していきたいものです。