住宅を購入する際に大きな助けとなるのが住宅ローン控除です。しかし、2021年の控除期間がいつまで続くのか、私たちには気になるところです。この制度を利用することで、税金の負担を軽減し、より快適な生活を手に入れるチャンスが広がります。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に利用できる制度です。私たちはこの控除を活用することで、税負担を軽減できる手段を手に入れられます。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得するために借入れたローンの利息部分を税金から控除できる制度です。具体的に言うと、年末時点でのローン残高に基づいて控除額が計算されます。例えば、残高の1%が控除される場合、一千万円のローンであれば、年間10万円の控除が受けられます。この制度は、持ち家を持つ世帯にとって非常に重要です。
目的とメリット
住宅ローン控除の主な目的は、住宅購入を促進し、持ち家の取得を支援することです。具体的なメリットには以下の点があります。
2021年の住宅ローン控除
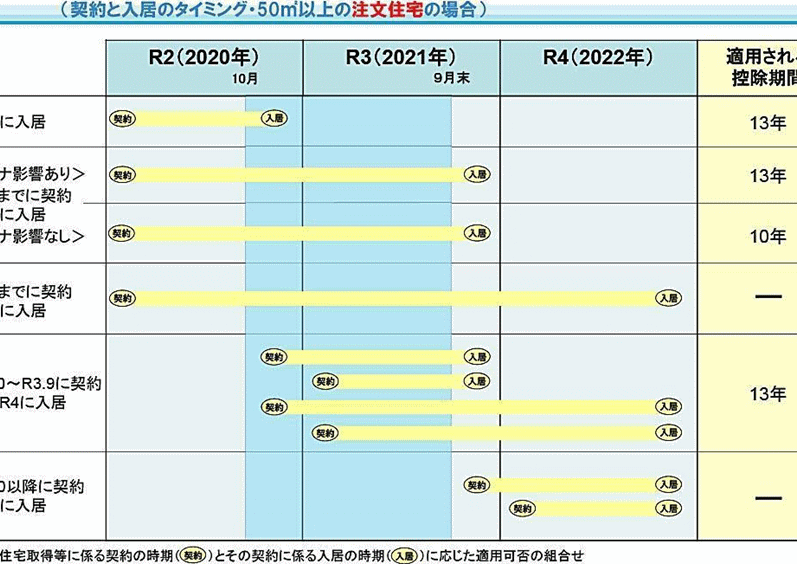
2021年の住宅ローン控除は、重要な税制優遇措置です。この控除制度を利用することで、多くの人々が税金の負担を軽減できるチャンスがあります。
2021年の適用期間
2021年の住宅ローン控除の適用期間は、2021年4月から2022年3月までです。つまり、この期間内に住宅を取得した場合、控除が受けられます。この制度は、年末時点でのローン残高に応じて控除額が決定されるため、早めの取得を検討することが税制上のメリットになります。
変更点と新規制
2021年にはいくつかの変更点があります。例えば:
- 新たに控除対象となる住宅の条件が緩和された。
- 控除額の上限が見直され、借入金額に応じた制度が導入された。
- 新規借入れを行った場合、控除の適用がスムーズになる手続きが整備された。
住宅ローン控除の申請手続き
住宅ローン控除の申請には、明確な手続きが求められます。円滑に申請を進めるために、以下の情報を参考にしてください。
必要書類の準備
申請に必要な書類は、事前にしっかりと準備しておきましょう。具体的には以下のものが必要です:
- 住宅ローン契約書:契約の内容が確認できる重要な書類です。
- 登記事項証明書:住宅の所有権を証明するための書類です。
- 年末残高証明書:借入金の残高を証明する書類で、金融機関から発行されます。
- 確定申告書:控除を受けるためには申告が必須です。
すべての書類が揃っていることを、事前に確認しておきましょう。
申請方法の流れ
申請手続きの流れを把握することが重要です。以下の手順に従って進めます:
- 必要書類を収集:上記で説明した書類を全て集めます。
- 税務署に提出:集めた書類を持参し、最寄りの税務署に提出します。
- 申告内容の確認:税務署で申告内容が正確かどうか確認されます。
- 控除額の決定:税務署が申請を受理後、控除額が決定され、通知が届きます。
注意点とアドバイス
住宅ローン控除を利用する際には、いくつかの注意点があります。私たちは、正しい情報を基にした適切な判断が重要だと考えています。特に、控除対象の住宅の条件や申請手続きについて十分に理解しておく必要があります。
よくある誤解
住宅ローン控除に関する誤解がいくつか存在します。例えば、一部の人々は控除額が定額だと思っていますが、実際は年末時点のローン残高に基づいて計算されます。また、住宅を取得してから控除を受けるまでの期間を誤解しているケースも見られます。具体的には、控除を受けるためには毎年の申告が必要です。下記のポイントを確認しましょう。
効率的な利用方法
効率的な住宅ローン控除の利用方法についても考慮する必要があります。私たちは、申請手続きをスムーズに進めるために、あらかじめ必要書類を整えておくことをお勧めします。また、申請のタイミングにも注意が必要です。具体的な手続きとしては、次のような点を心がけると良いでしょう。
結論
住宅ローン控除は私たちにとって非常に有益な制度です。2021年の控除期間を活用することで税負担を軽減し、住宅購入を促進するチャンスが広がります。条件や手続きについてしっかり理解し、必要書類を整えることで、スムーズに申請を行えるでしょう。
この制度を最大限に活用するためには、毎年の申告を忘れずに行うことが重要です。私たちの生活をより豊かにするために、住宅ローン控除を賢く利用していきましょう。