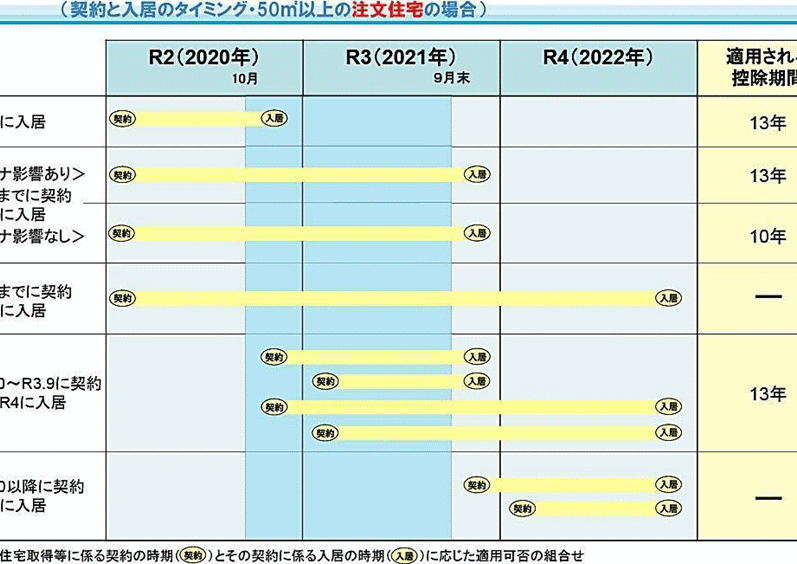
住宅購入を考えている私たちにとって、**住宅ローン減税 いつからいつまで**の情報は非常に重要です。これを理解することで、私たちの家計にどれだけの影響があるのか、また、どのタイミングで手続きを進めるべきかが見えてきます。住宅ローン減税は、税金の負担を軽減する素晴らしい制度であり、賢い選択をするためにはその適用期間をしっかり把握しておく必要があります。
住宅ローン減税の基本
住宅ローン減税は、住宅を購入する際に税金の負担を軽減するための制度です。この制度を利用することで、納税者は支払った住宅ローンの利息部分に対して、税金が軽減されます。制度の理解が家計にどのように影響するかを知ることが重要です。
住宅ローン減税とは
住宅ローン減税とは、住宅ローンを利用して住宅を取得した際に、一定期間、納税者が支払うべき税額が減少する制度です。この制度の対象となるのは、一般的に新築や中古の住宅購入、住宅リフォームを行った際のローンです。具体的な減税額や適用要件は、年度ごとに異なるため、最新の情報を確認することが重要です。
主な目的と効果
住宅ローン減税の主な目的は、住宅購入を促進し、国民の住環境を向上させることです。具体的には、次のような効果があります。
- 購入者支援: 住宅を購入する際の負担軽減が期待できる。
- 税金軽減: 住宅ローン利息の一定割合を税額から控除できる。
- 経済活動促進: 住宅購入を促すことで、関連する産業の活性化につながる。
施行期間
住宅ローン減税の施行期間は、家計に与える影響を理解する上で欠かせない情報です。この制度は住宅購入者が住宅ローンの利息に対する税金を軽減することを目的としています。具体的な適用期間を把握することで、私たちがどのタイミングでこのメリットを活用できるかを明確にできます。
適用開始時期
住宅ローン減税の適用開始時期は、住宅の購入契約が結ばれた日から数週間以内です。具体的には、住宅を新たに取得した場合、契約が成立した年の12月31日までに居住を開始する必要があります。そのため、計画的に住宅購入を進めることが重要です。私たちが住宅ローンを活用する際には、以下の点を確認しておきましょう。
- 契約日から適用日までの期間
- 新築・中古の住宅に対する適用基準
- 適用を受けるために必要な書類
適用終了時期
住宅ローン減税の適用終了時期は、通常、初年度から最長で10年間続きます。ただし、税制改正などによって期間が変更される場合もあります。そのため、私たちは最新の情報を常に確認しなければなりません。具体的には、減税を受けるためには、毎年の確定申告を行う必要があり、減税額が年度ごとに異なることがあります。以下の情報も重要です。
- 適用期間中の必要手続き
- 減税額の変動
- 終了時期に関する最新の法律や規制
住宅ローン減税の条件
住宅ローン減税の適用にはいくつかの条件があります。理解することで、どのようなケースが該当するのかを把握できます。
対象となる住宅
対象となる住宅は、新築や中古の住宅、さらにはリフォームに関連する住宅です。具体的には以下のような住宅が含まれます。
- 新築住宅: 住宅を新たに建設した場合
- 中古住宅: 購入した住宅が建設から一定年数以内である場合
- リフォーム住宅: 購入時またはリフォーム後に居住を開始する住宅
これらの住宅が住宅ローン減税の対象となり、要件を満たすことで減税の恩恵を受けられます。
借入金額の上限
住宅ローン減税を受けるための借入金額に関しては上限があります。具体的には、借入金額に基づいて減税額が決まるため、以下のような条件が設定されています。
- 一般住宅: 借入上限は4,000万円まで
- 認定住宅: 借入上限は5,000万円まで
給付内容
住宅ローン減税の給付内容は、納税者にとって大きなメリットを提供しています。具体的には、住宅ローンの利息部分に対する税金の減額が行われ、家庭の経済状況にプラスの影響を与えます。
減税の割合
住宅ローン減税の減税割合は、一般的に支払った住宅ローンの利息の最大1%程度となります。住宅の取得価額や借入金額によって異なるため、実際の減税額は個々の事情によって変わります。例えば、新築住宅の場合、最大で1%の減税が適用されることが多いですが、認定住宅の場合はその割合も有利に設定されることがあります。具体的には、以下のようなポイントがあります。
- 新築住宅: 最大1%
- 中古住宅: 最大1%
- リフォーム住宅: 最大1%
最大控除額
住宅ローン減税には、控除可能な最大額が設定されています。この金額は、対象となる住宅の種類によって異なります。一般的に、年ごとの控除額は以下のようになります。
| 住宅の種類 | 最大控除額 |
|---|---|
| 一般住宅 | 400万円 |
| 認定住宅 | 500万円 |
このように、住宅ローン減税の最大控除額は、それぞれの住宅の種類によって異なるため、購入を検討する際には、しっかりと調べて自分たちのケースに合った情報を確認することが重要です。また、減税対象となる借入金額も上限があり、一般住宅は4,000万円まで、認定住宅は5,000万円までとなっています。これにより、より多くの人々がこの制度の恩恵を受けられるよう integrarse a la sociedad.
終了後の手続き
住宅ローン減税の適用が終了した後、適切な手続きを行うことが重要です。以下に、確定申告の方法と残存ローンへの影響について詳しく説明します。
確定申告の方法
住宅ローン減税を受けるためには、毎年の確定申告が必要です。例えば、以下の手順を確認してください。
- 申告書の作成:税務署のウェブサイトから確定申告書をダウンロードします。
- 必要書類の準備:住宅借入金等特別控除に必要な書類を揃えます。主な書類は次の通りです。
- 住宅の売買契約書
- 借入金の契約書
- 年間の住宅ローンの利息証明書
- 提出:申告書を記入し、必要書類を添付して税務署に提出します。期限は毎年3月15日が一般的です。
確定申告を行うことで、税金の還付を受けられる可能性があります。
残存ローンへの影響
住宅ローン減税の終了後、残存するローンにはいくつかの影響があります。具体的には以下のポイントに注意が必要です。
- 利息の負担:減税が終わると、住宅ローンの利息に対する税控除がなくなります。その結果、支払う利息の総額が増加する可能性があります。
- 資金計画の見直し:減税の終了に伴い、今後の返済プランを再評価する必要があります。収入が減少した場合、返済方法を調整することも考えましょう。
- 借り換えの検討:金利が低いローンへの借り換えを検討することも一つの手段です。これにより、利息の負担を軽減できる場合があります。
結論
住宅ローン減税は私たちの家計に大きな影響を与える制度です。この制度を利用することで、税金の負担を軽減し、住宅購入を促進することができます。適用期間や条件をしっかりと把握することで、減税の恩恵を最大限に受けることが可能です。
また、確定申告を通じて税金の還付を受けることも忘れずに行いましょう。住宅ローン減税の適用が終了した後も、適切な資金計画や借り換えの検討が必要です。私たちは常に最新の情報を確認し、賢い選択を心がけていきましょう。