住宅ローンの選択肢は多岐にわたりますが、特に変動金利は多くの人にとって魅力的な選択肢です。私たちが住宅を購入する際、金利は大きな影響を与える要素です。では、住宅ローンの変動金利はどうやって決まるのでしょうか?その仕組みを理解することで、より良い選択ができるかもしれません。
住宅ローン 変動金利の概要
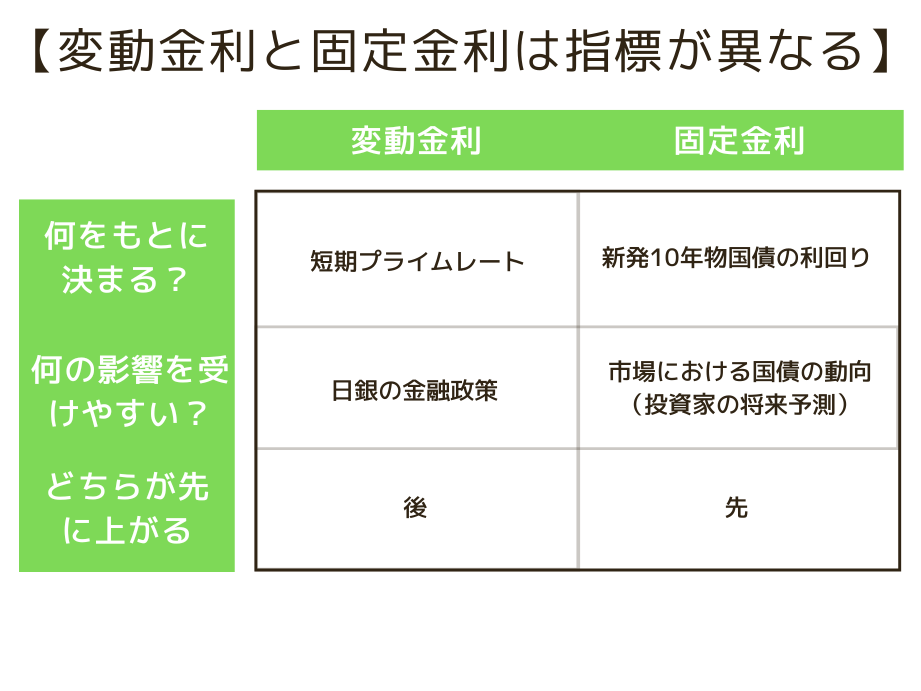
住宅ローンの変動金利は、金利が市場の動向に合わせて変動するタイプの金利です。特に、短期金利の水準に影響されることが多いです。この金利は、一定の基準金利に追加されるマージンで構成されています。一般的には、基準となる金利には、日本銀行の政策金利や、金融機関の提供する指標金利が含まれます。
変動金利が適用されると、金利の見直しが定期的に行われます。これにより、住宅ローンの返済額や総支払額が変動します。具体的には、金利が上昇した場合、返済額が増えることがあります。一方で、金利が下がると、返済額は減少します。このため、変動金利は金利の動向に敏感な選択となります。
変動金利に関連する要素には、以下のようなものがあります。
- 市場金利: 経済の状況に基づいて変動する。
- マージン: 金融機関が設定する利幅。
- 定期見直し: 1年ごとや半年ごとの見直しが一般的。
変動金利の基準となる指標
変動金利の決定において重要な要素が、基準となる指標です。これらの指標は、金融市場の動向に敏感に反応し、私たちの住宅ローンの状況に直接影響します。
新聞や公表される金利
新聞や公式発表では、変動金利の参考となる金利が報じられます。例えば、短期的な指標金利である「ロンドン銀行間取引金利(LIBOR)」や「東京インターバンクオファーレート(TIBOR)」があります。これらの金利は、金融機関が貸出金利を決定する際の重要な基準です。また、日々発表される情報は、私たちのローンの金利にも影響を及ぼします。このため、最新の情報をチェックすることが大切です。
金利の私的指標
私的指標としては、金融機関内での個別の金利設定が含まれます。金融機関ごとの競争状況やリスク評価に基づく金利設定は、私たちの住宅ローンにおいて重要です。例えば、特定の銀行が提供する特典や融資条件により、市場の基準金利を上回ることもあるでしょう。このような指標も、必要に応じて関心を寄せるべき要素です。
変動金利の決定要因
変動金利は、さまざまな要因によって決まります。ここでは、主要な要因を詳しく見ていきます。
市場金利の動向
市場金利の動向は、変動金利の最も重要な要素です。具体的には、次の点が影響します。
- 経済の状況:好況時には金利が上昇し、不況時には下落する傾向があります。
- 投資家の信頼感:投資家が市場に対して信頼を持つ場合、金利が上昇します。逆に信頼が薄れると金利は下がります。
- 競争環境:金融機関間の競争が激化すると、金利が低下することが多いです。
こうした市場金利の変動は、我々の住宅ローンに直接的な影響を与えます。
中央銀行の政策
中央銀行の政策も、変動金利に大きな影響を与えます。こちらもいくつかのポイントを挙げます。
- 政策金利の変更:中央銀行が政策金利を変更すると、それに伴い市場金利も影響を受けます。
- インフレターゲット:インフレを抑えるために金利を調整することがあります。この調整は、変動金利の見直しにも影響します。
- 経済刺激策:経済を刺激するために金利を下げると、変動金利に直接的に影響を及ぼします。
変動金利のメリットとデメリット
変動金利にはいくつかのメリットとデメリットが存在します。これらを理解することで、住宅ローン選びにおける判断を助けます。
メリット
- 金利が低く設定される場合が多いことがあるため、初期の返済負担が軽減されやすいです。
- 市場金利が下がると、返済額も減少します。これによって、長い目で見ると総支払額が少なくなる可能性があります。
- 柔軟な条件が設定されることがあり、借り手が特定の状況に応じたオプションを選択できることがあります。
市場の動向により変動する性質が、経済状況に合わせた金利の変化を反映します。また、変動金利は固定金利による制限がないため、借り手にとって有利になる場面が存在します。
デメリット
- 金利の変動により返済額が増加するリスクが高く、これが家計全体に圧力をかける場合があります。
- 経済の不確実性が高い時期には、高金利に悩む可能性があり、長期的な返済計画が困難になります。
- 適切な借入額の計算が必要で、借り手にとって将来の負担を予測するのが難しいことがあります。
変動金利を選ぶ際の注意点
変動金利を選ぶ際、いくつかの注意点が存在します。まず、市場金利の動向に敏感であることを理解することが重要です。金利が上昇すると、返済額も増加するため、予想外の負担が発生する可能性があります。
次に、金融機関が設定するマージンにも注目すべきです。各金融機関で異なるため、比較検討を行うことで、より有利な条件を探せます。また、その際には、契約内容や特典を確認し、実際の条件を把握することが求められます。
さらに、定期的な利率の見直しが影響することも考慮しましょう。見直しの頻度が高いと、返済額が不安定でリスクが増します。一方、見直しの間隔が長いと、予測しやすくなります。
また、自身のライフプランと収入の変動を考えることも欠かせません。将来的に収入が減少する可能性がある場合、高い金利での返済はデメリットとなります。これを踏まえて、自分に合った選択をすることが重要です。
Conclusion
変動金利の選択は私たちの住宅ローンにおいて重要な決断です。市場金利や中央銀行の政策が直接影響を与えるため、常に情報を収集し理解することが必要です。金利の動向によって返済額が変わるため、リスクとメリットをしっかり把握しておくことが大切です。
私たちのライフプランや収入の変動を考慮しながら、最適な選択をすることで安心した住宅購入が実現できます。変動金利の特性を理解し、賢い選択をしていきましょう。