住宅購入を考える私たちにとって、**住宅ローン減税 実際いくら**というテーマは非常に重要です。税金の負担を軽減できるこの制度は、多くの人にとって夢のマイホームを実現する手助けとなります。しかし、具体的にどれくらいの金額が減税されるのか、実際のところはどうなのか、気になるところですよね。
住宅ローン減税とは
住宅ローン減税は、住宅購入者にとって税金を軽減する重要な制度です。具体的には、住宅ローンの利息に対して一定の税額控除が適用され、経済的な負担を和らげます。この制度は、私たちが夢のマイホームを実現する手助けとなります。
制度の概要
住宅ローン減税の内容は、主に以下の3つの要素から成り立っています。
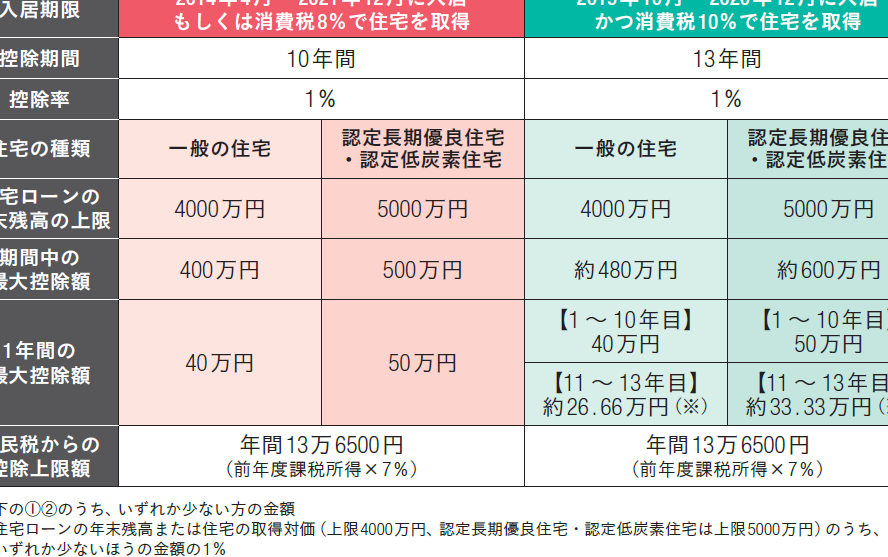
- 控除期間: 最大で10年間、住宅ローンの年末残高に応じた控除が受けられます。
- 減税額: 年間の控除額は最大で40万円、居住用の住宅については購入価格や適用年により異なります。
- 申請手続き: 初年度は確定申告が必要ですが、2年目以降は年末調整で処理できます。
このように、住宅ローン減税は各家庭に合わせた柔軟な対応を可能にしています。
対象となるローン
住宅ローン減税の対象となるローンは、一般的に次の要件を満たす必要があります。
- 借入先: 銀行や信用金庫、不動産金融機関などにおける住宅ローン。
- 所有住宅: 購入した住宅が、投資用でなく自己居住用であること。
- 借入金額: 購入価格の一定割合以上のローンが必要です。
住宅ローン減税の計算方法
住宅ローン減税の計算方法は、控除額を正確に把握するために重要です。まず、基本的な計算方法を理解しましょう。
控除額の算出
控除額は、借入金額や金利によって変動します。具体的な計算式は以下の通りです。
- 控除額 = (借入金額 × 利率) × 控除率
- 控除率は一般的に1%です。
- 対象期間は最大10年間で、年間控除上限は40万円です。
例えば、3,000万円の住宅ローンを利用し、金利が1%の場合、初年度の控除額は次のように算出されます。
- 控除額 = (30,000,000円 × 0.01) = 300,000円
借入金額や利率が変更された場合、控除額も見直しが必要です。控除額を正確に求めることで、税金の負担を軽減できます。
年間の減税効果
年間の減税効果は、購入した住宅のローンによって異なります。減税効果を具体的に理解するためには、まず以下のポイントを考慮しましょう。
- 年間の住宅ローン金利
- 借入金の総額
- 所得税の税率
たとえば、我々の住宅ローンが年間300,000円の控除を受ける場合、所得税率が20%であれば、実質的な減税額は次のようになります。
- 減税効果 = 300,000円 × 20% = 60,000円
実際の減税額
住宅ローン減税における実際の減税額は、借入金額や金利、所得税の税率に依存します。具体的な金額を知ることで、経済的な負担の軽減を実感できます。
具体例の紹介
具体的な減税額を示すため、以下の例を考えます。
- 借入金額:3,000万円
- 利率:1%
- 控除率:1%(通常)
この場合の初年度の控除額は、3,000万円 × 1% = 300,000円です。仮に所得税率が20%であれば、実質的な減税額は300,000円 × 20% = 60,000円となります。このように、具体的な数字を使うことで、減税のメリットが明確になります。
また、借入金額や利率に応じて、減税額も変動します。例えば、借入金額が5,000万円で、利率が1.5%の場合、初年度の控除額は750,000円(5,000万円 × 1.5%)となります。このように、住宅ローンの条件によって大きな差が生じることがあります。
地域別の差異
住宅ローン減税の適用額には地域による差も存在します。地域の物価や住宅価格に基づいて、住宅ローンの借入金額が異なるためです。例えば、都市部では高額な物件が多いため、借入金額が大きくなりがちです。その結果、減税額も増加します。
住宅ローン減税を受けるための手続き
住宅ローン減税を受けるには特定の手続きが必要です。正確な情報を把握することで、スムーズな申請が可能になります。
必要書類
申請には以下の書類が必要です。
- 固定資産税納税通知書: 自宅の土地や建物に関する情報が記載されています。
- 住宅ローンの契約書: 借入額や金利が確認できる重要な書類です。
- 自宅登記簿謄本: 住宅の所有者や所在地が証明されます。
- 源泉徴収票: 所得税の計算に必要な書類です。
これらの書類を準備することで、手続きが簡単に進みます。書類の準備が整ったら、確定申告や年末調整を通じて減税を受ける手続きを行います。
申請方法
申請方法は年度によって異なりますが、基本的な流れは以下の通りです。
- 初年度: 確定申告を行う必要があります。必要書類を添付し、所定の様式で申請します。
- 2年目以降: 年末調整で処理ができます。申請書類を会社に提出し、年末調整の際に直接減税が適用されます。
結論
住宅ローン減税は私たちの夢のマイホーム実現に大きな助けとなる制度です。この制度を利用することで、経済的な負担を軽減しながら、より良い住環境を手に入れることができます。具体的な減税額は借入金額や金利、所得税の税率によって異なりますが、しっかりと理解しておくことで、賢い選択ができるでしょう。
申請手続きもスムーズに行えるため、必要書類を準備し、初年度の確定申告を忘れずに行いましょう。2年目以降は年末調整で簡単に処理できるため、私たちの生活にとって非常に便利な制度です。住宅ローン減税を上手に活用し、理想の住まいを手に入れましょう。