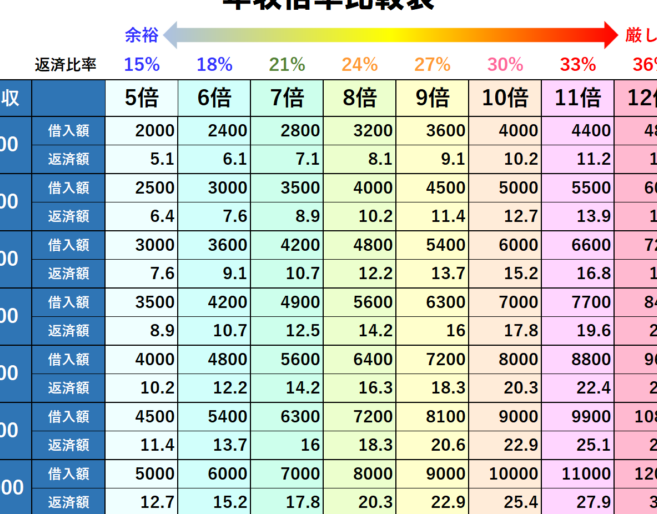
住宅購入を考えるとき、住宅ローンは年収に対してどれくらい借りられるのかが気になるポイントです。私たちもその悩みを抱えていました。年収に応じた適正な借入額を知ることで、無理のない返済計画を立てることができます。
住宅ローンの基本
住宅ローンは、家を購入するための資金を借りる仕組みです。一般的に、借入額は年収に基づいて決まります。住宅ローンの目安として、年収の約5倍までの借入が可能です。これにより、毎月の返済金額が年収に見合ったものとなり、無理のない返済計画が実行できます。
例えば、年収が600万円の場合、借入額は約3000万円が目安です。しかし、他の負債がある場合、借入可能額は減少します。金融機関は、総負債額に基づく返済比率を重視します。一般的に、返済比率が25%以内であれば安全とされています。
また、住宅ローンの金利タイプには、固定金利と変動金利があります。固定金利は、返済期間中ずっと金利が変わらないため、安定した返済が可能です。一方、変動金利は、金利が市場に応じて変動するため、金利が上昇すると返済額が増えるリスクがあります。
年収と住宅ローンの関係
住宅ローンの借入において、年収は重要な要素です。我々は、年収に応じた適正な借入額をしっかり把握することが、無理のない返済計画を立てる鍵だと考えます。
適正な借入額の計算
適正な借入額は、一般的に年収の約5倍が目安です。例えば、年収が400万円の場合、借入額は約2000万円になります。加えて、以下の要素も考慮する必要があります。
- 負債の有無: 他の借入がある場合、借入額が減少します。
- 金融機関の基準: 各金融機関により、借入額の基準が異なります。
この計算を通じて、自身の財政状況を客観的に評価できます。
年収に対する返済比率の重要性
返済比率は、年収に対する年間返済額の割合です。返済比率が25%以内であれば、安全圏とされています。この比率を超えると、返済に苦しむことが増えます。以下に、返済比率の参考値を示します。
- 年収600万円の場合、年間返済額は150万円までが望ましい。
- 年収700万円の場合、年間返済額は175万円が目安。
住宅ローンの種類
住宅ローンには主に固定金利型と変動金利型の二つがあり、それぞれ異なる特性を持っています。私たちがローンを比較する際、これらの違いを理解することは重要です。
固定金利型
固定金利型の住宅ローンでは、金利が契約時に決定され、その後の返済期間中は変わりません。このため、月々の返済額は常に一定で、計画的な財政管理が可能です。特に、長期的な視点で安定を求める場合に適しています。例えば、金利が低い時に借り入れを行うと、その恩恵を長期間受けることができます。
- 安定した返済計画: 毎月の支出を正確に把握でき、家計の管理が容易です。
- 将来の金利上昇リスク回避: 市場が変動しても、既存の金利が適用され続けます。
一方、固定金利型は通常、変動金利型に比べて初期金利が高めに設定されています。これにより、短期的には支出が増える可能性がありますが、長期的な安心感を得られます。
変動金利型
変動金利型の住宅ローンでは、金利が市場に応じて変動します。このため、初期の金利が低く設定される傾向がありますが、将来的には金利が上昇するリスクも伴います。例えば、初年度に低金利で始まった場合でも、数年後に大幅に金利が上昇する可能性も考えられます。
- 初期コストの削減: 短期間の返済が可能な場合は、安い金利で借りることができます。
- 市場金利に応じた利息調整: 金利が下がれば利息の負担が軽減されることもあります。
申請時の注意点
住宅ローンを申請する際には、いくつかの注意点があります。適切な準備が重要で、事前に必要な情報を集めることでスムーズに進むでしょう。
必要書類と手続き
住宅ローンの申請には、以下の書類が必要です。
- 身分証明書、運転免許証やパスポートなど
- 年収証明書、源泉徴収票や給与明細
- 物件関連書類、売買契約書や登記簿謄本
- 資産関連書類、預金通帳の写しや他の資産証明書
これらの書類を揃える際は、事前に金融機関の指定する内容を確認しておくと良いです。また、手続きには時間がかかることが多いため、早めに行動することをお勧めします。
審査基準について
住宅ローンの審査基準は、金融機関ごとに異なりますが、一般的には以下の要素が考慮されます。
- 年収、一般的に年収の5倍程度が借入上限
- 返済比率、年収に対する年間返済額の割合
- 信用情報、過去のローン返済履歴やクレジットカードの利用状況
- その他の負債、他のローンや支払いがある場合は借入可能額が減少
返済計画の立て方
返済計画を立てる際には、いくつかのポイントを踏まえて進めるべきです。まず、借入額の計算を行います。年収に応じた借入上限を把握し、無理のない範囲で設定することが重要です。例えば、年収600万円の場合、借入目安は3000万円です。この目安を参考にして、生活費や他の負債も考慮しつつ、最適な借入額を見極めます。
次に、返済比率の確認が必須です。一般的に、安全とされる返済比率は25%以内です。年収700万円の場合、年間返済額は175万円が理想です。したがって、月々の返済額は約14.6万円となります。この数字を頭に入れて、自分たちのライフスタイルにどのように影響するのかを考えてみましょう。
さらに、金利選択の重要性にも触れておきます。固定金利と変動金利の特徴を理解することが、長期的な返済計画に大きく影響します。固定金利は安定した返済が可能ですが、変動金利は市場に応じて金利が変わるため、リスクを伴います。それぞれの金利タイプについて詳細を把握し、自分たちの経済状況に最適な選択をすることが大切です。
また、必要書類の準備も忘れずに行いましょう。住宅ローンの申請には、身分証明書、年収証明書、物件関連書類、資産関連書類が必要です。これらを事前に整理し、金融機関からの指示に従いながらスムーズに進めることが、審査通過への近道です。
Conclusion
住宅ローンを検討する際には年収に基づいた借入可能額を理解することが不可欠です。適正な借入額を把握することで、リスクを抑えた返済計画が立てられます。また、金利タイプの選択も重要であり、将来の返済負担に影響を与えます。私たちがしっかりと準備をし、必要な情報を集めることで、スムーズな申請が可能になります。これらのポイントを踏まえた上で、理想的な住宅ローンを選び、安心して新たな生活をスタートさせましょう。