住宅を購入する際、住宅ローン控除は大きな助けになる制度です。特に、2021年の控除額が気になる方も多いのではないでしょうか。私たちもその一人です。**住宅ローン控除 いくら戻る 計算 2021**を知ることで、どれだけの税金が戻ってくるのか、計画的に資金を管理できるようになります。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入時に適用される税制優遇措置です。私たちが得られるメリットを正しく理解することで、資金計画がより明確になります。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンの年末残高に応じて税金を軽減できる制度です。具体的には、借入金額の1%を所得税から控除します。この控除は初年度だけでなく、一定期間続くため、長期的な資金管理に非常に有効です。我々が控除を受けるには、住宅を自己居住用として利用する必要があります。
仕組みと目的
住宅ローン控除の仕組みは、自己居住用住宅を持つことで生活の安定を図ることにあります。この制度は、住宅購入を促進し、国内の不動産市場を活性化させる狙いもあります。控除額の計算方法は次の通りです:
- 住宅ローンの借入金額に基づく
- 年末のローン残高の1%を所得税から控除
- 適用期間は最大10年間
2021年の住宅ローン控除の概要
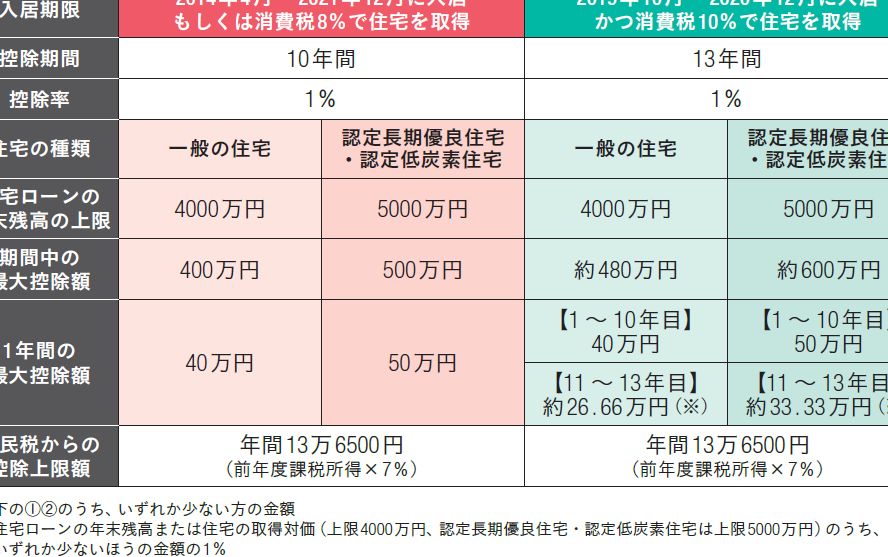
住宅ローン控除は、住宅購入者にとって重要な税制優遇措置です。この控除により、所得税が軽減され、資金計画が容易になります。2021年の控除額は、借入金額の1%であるため、税金がどれだけ戻るのかを正確に把握することが肝心です。
計算方法
住宅ローン控除の計算方法は以下の通りです。
- 控除対象の借入金額を確認する。
- 借入金額に1%を掛ける。
- その結果が所得税から控除される額となる。
具体例として、借入金額が3000万円の場合、控除額は3000万円 × 1% = 30万円です。ただし、控除額には上限があるため、事前に確認し、計画的に利用することが重要です。
対象となる条件
住宅ローン控除を受けるための条件は以下の通りです。
- 自己居住用の住宅として使用すること。
- 住宅ローンの借入先が金融機関であること。
- 借入金額の上限が設定されているため注意が必要。
いくら戻るのか
住宅ローン控除で戻ってくる金額は、借入金額や税率により異なる。特に2021年の場合、所得税からどれだけの控除があるかを理解することが重要です。
具体的な計算例
住宅ローン控除額は、借入金額の1%です。例えば、借入金額が3000万円の場合、控除額は30万円となります。この場合、借入金額と税率が同じであれば、控除額は増えませんが、借入額が高くなると、控除額も増加します。控除を受けるためには、以下の条件があります:
- 自己居住用の住宅であること
- 借入先が金融機関であること
住宅ローン控除の申請手続き
住宅ローン控除を受けるには、正しい申請手続きが必要です。この手続きは複雑に思えるかもしれませんが、必要な書類を揃え、流れを理解すればスムーズに進められます。
必要書類
申請に必要な書類は以下の通りです。
これらの書類は、申請の際に重要です。特に、源泉徴収票は所得税の計算に不可欠です。また、借入契約書には借入額と期間が記載されているため、必ず用意しましょう。
申請の流れ
申請の流れは次の通りです。
- 書類の準備をする。
- 所定の申請書を記入する。
- 所轄の税務署に提出する。
結論
住宅ローン控除は私たちの資金計画に大きな影響を与える重要な制度です。2021年の控除額を理解し適切に活用することで、税金の軽減が期待できます。借入金額や税率に応じた控除額を把握し、計画的に申請手続きを進めることがカギとなります。
自己居住用の住宅を持つことで得られるメリットは大きく、長期的な資金管理が可能になります。正しい情報を元に、住宅ローン控除を賢く利用して、私たちの生活をより安定させていきましょう。必要な書類を揃え、スムーズに申請を行うことで、控除を最大限に活かせるはずです。