私たちが個人事業主として活動する中で、**住宅ローンの額はいくらになるのか**という疑問は多くの人が抱えるテーマです。安定した収入が見込めない中で、どれだけの金額を借りられるのかは、夢のマイホームを手に入れるための大きなカギとなります。
個人事業主の住宅ローンとは
個人事業主が住宅ローンを借りる際の特性を理解することが重要です。安定性が求められる住宅ローンの契約には、個人事業主ならではのリスクや利点が伴います。
住宅ローンの基本知識
住宅ローンは、住宅購入のために設定された長期借入金です。基本的な要素には以下が含まれます:
- 返済期間:通常、10年から35年の範囲で選択可能です。
- 金利:固定金利と変動金利が利用されます。固定金利は、返済期間中に金利が変動しないオプションです。一方、変動金利は市況の影響を受けます。
- 借入可能額:借入額は、収入や返済能力に基づいて決まります。
多くの場合、借入額は年収の5倍から8倍程度が目安とされます。しかし、個人事業主は収入の変動があるため、事前の収支計画が必要です。
個人事業主の特性
個人事業主の住宅ローン申請には、通常のサラリーマンと比べて異なるアプローチが必要です。例えば:
- 収入の安定性:収入が月ごとに変動するため、過去の税金申告書類や利益計算書が重要です。通常、直近2年の実績が求められます。
- 資産計上:固定資産や貯蓄があれば、信用力の評価につながります。これが不動産購入の可能性を高める要因となります。
住宅ローンの審査基準
住宅ローンの審査基準は、個人事業主にとって特に重要です。私たちは、いくつかのポイントをしっかり理解しておく必要があります。
収入の算定方法
収入の算定方法には、次のような基準があります。
- 確定申告書:通常、過去2年分の確定申告書を基に、実際の収入が算定される。
- 利益計算書:事業における利益の安定性を示すために、利益計算書の提出が求められる場合がある。
- 年金や不労所得:副収入も含むことで、安定した収入として認められる可能性が高まる。
そのため、私たちはこれらの書類を整備しておくことが重要です。
審査のポイント
審査のポイントとして、以下の内容が挙げられます。
- 信用スコア:信用スコアは、貸し手がリスクを評価するための重要な要素です。
- 負債比率:全体の収入に対してどれだけの負債があるかが企業評価に影響を与えます。
- 資産状況:貯金や投資などの資産が多いほど、信用力が高まる。
いくら借りられるのか
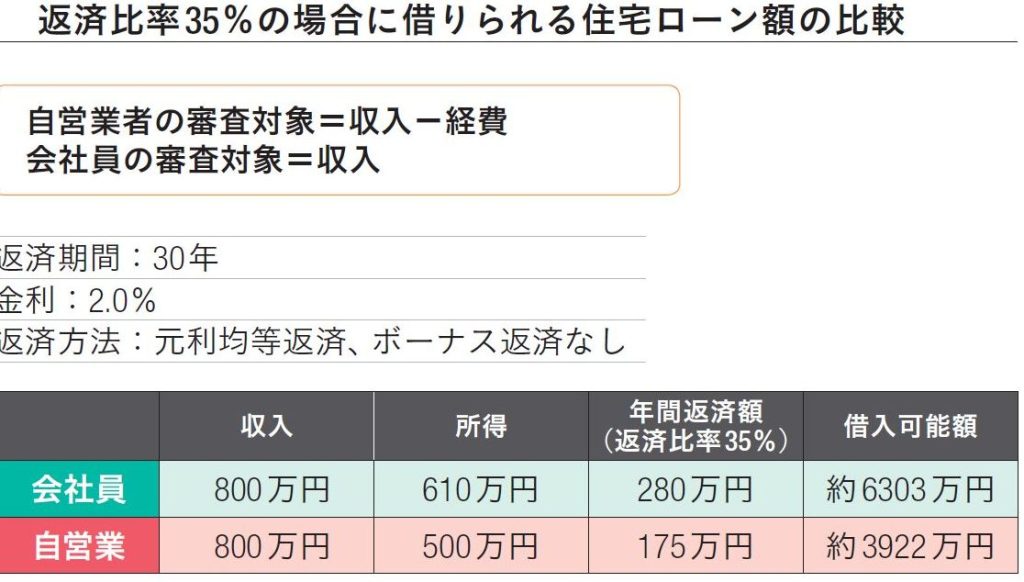
個人事業主が住宅ローンを借りる際、借入額は重要な要素です。借入額は主に収入や返済能力に基づいて決まります。具体的な算出方法を理解することで、より適切な金額を把握できます。
借入額の算出方法
借入額を算出するためには、以下の要素を考慮します。
- 年収の確認: 確定申告書などをもとに算出する年収が基本です。収入の変動がある個人事業主は、過去数年分の平均を取る場合があります。
- 借入倍率の適用: 借入倍率は通常、年収の5倍から7倍程度です。ただし、金融機関によって異なります。
- 諸経費の考慮: 不動産取得税や登記費用などの諸経費も含めて、必要資金を計算します。
- 金融機関の基準: 各金融機関による審査基準も影響します。信用スコアや負債比率が重要なポイントです。
返済負担率の重要性
返済負担率は、月々の返済額が収入に対してどれだけの割合を占めるかを示します。例えば、月収の25%を超えると、返済負担が重いと見なされることがあります。この数値は重要で、以下の点が考慮されます。
- 安定性の評価: 返済負担率が低いと、より安定した収入と判断され、借入額を増やす可能性があります。
- リスク管理: 高い返済負担率は、将来的な経済的リスクを増加させます。そのため、事前にシミュレーションを行うことが望ましいです。
- 金融機関の条件: 借入時に提示される返済負担率の基準は金融機関によって異なり、私たちもこれをしっかり確認する必要があります。
住宅ローンの種類
住宅ローンにはいくつかの種類があり、それぞれ異なる特徴や条件があります。これが、私たちが個人事業主として選ぶ際に理解しておくべき重要なポイントです。
フラット35の特徴
フラット35は、長期固定金利型の住宅ローンです。主な特徴は以下の通りです。
- 金利が固定される: 借入から返済終了までの期間で金利が変わらないため、返済計画が立てやすいです。
- 借入期間が長い: 最長35年の借入が可能なので、月々の返済負担を軽減できます。
- 保証人不要: 信用審査さえ通れば、保証人を立てる必要がありません。
このような特徴から、計画的に返済を続けたい個人事業主には魅力的な選択肢と言えるでしょう。
民間金融機関のローン
民間金融機関が提供する住宅ローンも多様です。これらのローンは、条件や利率が各金融機関によって異なります。主なポイントは以下です。
- 変動金利と固定金利: 選択肢として、借り入れ時の金利タイプが変動または固定で選べます。変動金利は初期の金利が低いことが一般的ですが、将来的な変動に注意が必要です。
- 借入条件の多様性: 収入や信用状況に応じて、各金融機関が異なる条件を提示します。このため、比較検討が重要になります。
- 特典やキャンペーン: 申込時に特典やキャンペーンを提供することが多く、これが選定の際のポイントになります。
まとめ
個人事業主が住宅ローンを利用する際の借入額は多くの要因に影響されます。安定した収入が難しい中での計画的なアプローチが必要です。収支計画をしっかりと立てて、必要な書類を整えることが成功のカギとなります。
また、各金融機関の条件や住宅ローンの種類を比較することで、自分たちに最適な選択ができるでしょう。返済負担率や借入倍率を意識しながら、無理のない範囲での借入を心がけることが重要です。これらのポイントを押さえ、理想のマイホームを手に入れるための一歩を踏み出しましょう。