住宅を購入する際の大きな支出の一つが住宅ローンです。しかし、**住宅ローン控除を利用することで、どれくらい得られるのか**を知っている人は意外と少ないのではないでしょうか。私たちがこの制度をしっかり理解することで、家計に大きな影響を与える可能性があります。
住宅ローン控除の基本
住宅ローン控除は、住宅購入に伴う負担を軽減する制度です。この控除を利用することで、税金の還付や軽減を通じて、お得に家計を支えられます。
住宅ローン控除とは
住宅ローン控除は、居住用の住宅を取得した際に利用できる税制優遇の一つです。具体的には、住宅ローンの借入残高に応じた一定の割合の税金が控除されます。例えば、年末時点でのローン残高の1%を最大で控除対象として見なします。この控除は、所得税および住民税から差し引かれ、家計に直接的な影響を与えます。
控除の対象となる条件
控除を受けるためには、いくつかの条件が設定されています。主な条件は以下の通りです。
- 住宅の種類: 新築、一戸建て、マンションなどの居住用住宅が対象。
- 購入日: 控除は、購入した年の翌年から適用される。
- 居住要件: 購入後、一定期間内に自ら居住する必要がある。
- ローンの利用: 住宅ローン契約が、金融機関などからの借入であること。
住宅ローン控除のメリット
住宅ローン控除のメリットは多岐にわたり、家計の負担を軽減する重要な制度です。具体的な利点を以下に示します。
税金の軽減
住宅ローン控除により、所得税や住民税が軽減されます。この控除は借入残高に基づき計算され、以下の要素が影響します。
- 控除限度額:借入残高の1%が控除される。新築の場合、最大400万円まで。
- 適用年数:最大で10年間、控除を受けられる。期間中の税負担が大きく減少。
税金が軽減されることで、実質的な住宅購入コストが下がります。所得を高く感じないため、家計の余裕が生まれます。
受けられる補助金
住宅ローン控除に付随して、各種補助金の適用もあります。これにより、さらなる経済的支援が得られることがあります。
- 財形貯蓄:一定の条件を満たすことで借入時の利率が優遇される。
- 地域の補助金:居住地域により、住居購入支援や税金の優遇措置が利用可能になる。
住宅ローン控除の計算方法
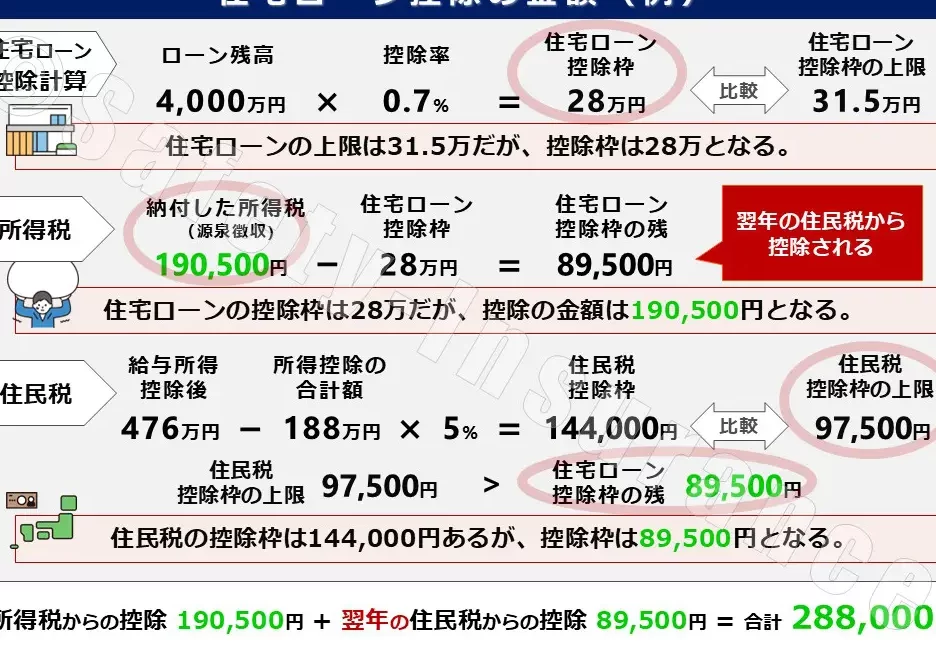
住宅ローン控除の計算は、住宅ローンの借入残高に基づいて行われます。具体的には、ローン残高の1%が控除額となります。この控除は新築の場合には最大400万円まで適用されるため、私たちの家計を大いに助けることができます。
控除額の計算
控除額の計算はシンプルです。以下のステップで進めます。
- 借入残高の確認:住宅ローンの利用明細書などで借入残高を確認します。
- 控除率の適用:借入残高に1%を掛けて控除額を算出します。
- 控除の年間限度:新築の場合、最大400万円までが控除の対象です。既存住宅の場合は、条件によって控除額が異なります。
例として、借入残高が3000万円ある新築の場合、控除額は3000万円 × 1% = 30万円となります。この金額が所得税や住民税からの控除として反映されます。
必要書類の準備
住宅ローン控除を受けるためには、いくつかの書類が必要です。これらの書類を整えることで、申請手続きがスムーズになります。必要な書類は以下の通りです。
- 住宅ローンの契約書:金融機関からの借入を証明するために必要です。
- 住民票:購入した住宅に実際に住んでいることを示すために必要です。
- 借入残高証明書:年末時点での借入残高を示す書類が必要です。
- 確定申告書:所得税を申告するための書類も必要になります。
住宅ローン控除の注意点
住宅ローン控除を利用する際、いくつかの重要な注意点があります。これらを理解し、適切に対応することで、より効果的に控除を活用できます。
期間や限度額の制限
住宅ローン控除には明確な期間や限度額の制限があります。控除期間は通常、10年間です。この間、毎年の借入残高に基づき1%が控除されます。ただし、新築物件の最大控除額は400万円で、中古物件の場合は別途条件が適用されることがあります。したがって、以下の点に注意が必要です。
- 控除対象年数は10年以内です。
- 限度額は400万円。中古物件は条件によって異なります。
- 借入残高によって控除額が変動します。
利用しない場合のデメリット
控除を利用しない場合、私たちの家計に対して具体的なデメリットがあります。控除額は税金の軽減に寄与し、大きな費用対効果を持つため、これを逃すのは不利です。以下のリスクがあります。
- 税金負担の増加。控除を受けないと、毎年の税金負担が増えます。
- 家計の余裕が減少。控除がない分、他の支出に影響が出やすくなります。
- 追加の経済的負担が生じる可能性。控除を逃すことで、他の補助金や支援策を受ける機会を失う可能性もあります。
まとめ
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。この制度を活用することで税金の軽減が実現し、住宅購入の負担が大幅に軽減されます。特に新築の場合の控除限度額は最大400万円であり、長期的に見るとかなりの経済的メリットがあります。
また控除を受けるための条件や手続きも明確であり、しっかりと準備を整えることでより多くの支援を受けることが可能です。私たちがこの制度を理解し活用することで、より安心して住宅購入を進めることができるでしょう。