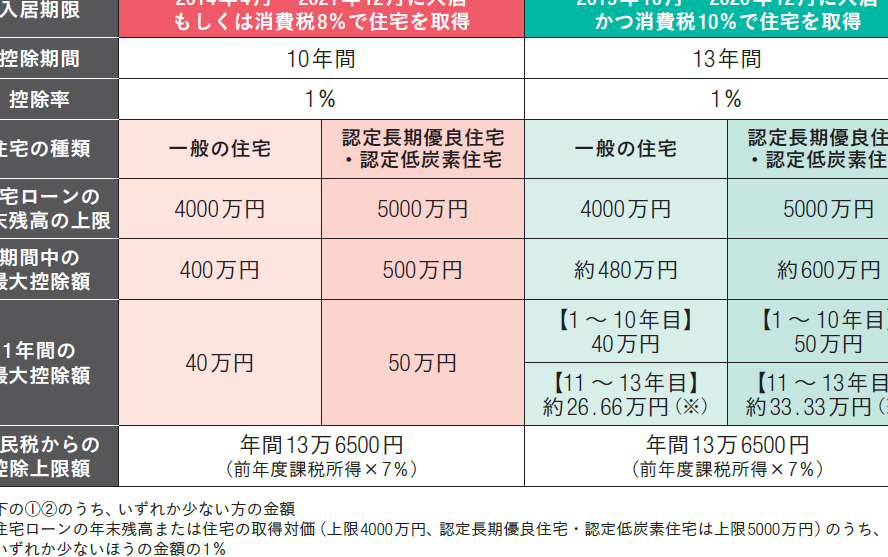
住宅を購入する際の大きな決断の一つが、住宅ローンです。しかし、実際にどれだけの税金が戻ってくるのか、気になりますよね。私たちは、**住宅ローン控除 いくら返ってくる 計算**について詳しく解説します。この制度を利用することで、どれだけのメリットが得られるのかを理解することが重要です。
住宅ローン控除の基本
住宅ローン控除は、住宅購入者において利用可能な税制優遇です。借入残高に基づいて、所得税の控除が受けられます。この制度は、長期的に見ると総支払額の軽減に寄与します。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用して住宅を購入した際に、年間の支払利息に応じて所得税が軽減される制度です。具体的には、借入金残高に対して一定の割合で税額控除が適用されます。例えば、初年度は借入残高の1%が所得税から控除されることが一般的です。この控除制度により、税負担が軽減され、実質的な住宅費用の負担が少なくなります。
住宅ローン控除の対象者
住宅ローン控除の対象者には、いくつかの条件があります。以下の条件を満たす必要があります:
- 居住要件:購入した住宅に住むことが必須です。
- 借入要件:住宅ローンの借入金額が一定額を超える必要があります。一般的には、2000万円以上が目安です。
- 所得要件:年収が一定金額以下であることが求められます。例えば、合計所得が3000万円以下であれば対象となります。
いくら返ってくるのか
住宅ローン控除により、私たちの税金がどれだけ戻ってくるかは、計算方法に依存します。具体的な金額を理解することは、財政計画に役立ちます。
返金額の計算方法
返金額は、借入残高や支払利息に基づいて計算されます。以下の要素が重要です。
- 借入残高: 住宅ローンの初年度は、借入残高の1%が控除対象。
- 支払利息: 年間の支払利息額も考慮されることが多い。
- 所得要件: 合計所得が3000万円以下であることが条件。
- 控除の期間: 通常、控除期間は10年間。
計算式は以下の通りです。
返金額 = 借入残高 × 0.01
実際に控除を受けるには、税務署に必要書類を提出します。
ケーススタディ: 実際の計算例
例えば、借入残高が2000万円の場合を考えましょう。控除額は以下のように計算されます。
- 借入残高: 2000万円
- 控除率: 1%
計算結果は以下の通りです。
- 返金額: 2000万円 × 0.01 = 20万円
住宅ローン控除の申請手続き
住宅ローン控除を受けるためには、正しい申請手続きが必要です。手続きは比較的簡単ですが、必要な書類や流れをしっかり理解しておくことが重要です。
必要書類
申請時には以下の書類が必要です。
- 借入先の金融機関からの残高証明書:借入残高を証明する重要な書類です。
- 住宅取得に関する契約書:売買契約書なども含まれます。
- 本人確認書類:運転免許証や健康保険証などの身分証明書です。
- 所得証明書:給与明細や源泉徴収票など、所得を確認するための書類です。
- 住宅ローン残高証明書:税務署から取得する必要があります。
書類は正確に揃え、漏れがないように注意しましょう。これらの書類が整っていないと、スムーズな申請が難しくなる可能性があります。
申請の流れ
申請の流れは以下の通りです。
- 必要書類の収集:上記の書類を全て揃えます。
- 税務署への提出:必要書類を持参し、最寄りの税務署に提出します。
- 控除申請書の記入:控除を受けるための申請書を記入します。記入漏れや間違いのないよう注意が必要です。
- 税務署の確認:提出した書類を税務署が確認します。不足や不備があれば、指摘されることがあります。
- 控除の適用:申請が通ると、翌年度の税金から住宅ローン控除が適用されます。
注意点とアドバイス
住宅ローン控除を受ける際には、いくつかの重要なポイントを確認することが必要です。これにより、控除を最大限に活用することができる。以下に注意すべき点と効率的な利用法について明記します。
期間や条件の確認
控除の期間は通常10年間です。この間に条件が変わることもあるため、常に最新の情報を確認することが重要です。具体的な条件には以下が含まれます。
- 居住要件: 購入した住宅に居住していることが必須です。
- 借入要件: 借入金額は2000万円以上である必要があります。
- 所得要件: 合計所得が3000万円以下であることが求められます。
これらの条件を満たしていないと、控除を受けられないことがあります。要件に適合するかを確認するために、自分の状況を定期的に見直すと良いでしょう。
効率的な利用法
控除をより効率的に利用するためには、以下の方法を参考にしてください。
- 記録を保つ: 支払い利息や借入残高など、必要な情報をしっかりと記録しましょう。
- 複数年にわたる計画: 短期的な利益だけに目を向けず、長期的な計画を立てることが大切です。
- 税務署に確認: 不明な点がある際は、税務署に問い合わせて正確な情報を常に得るように心がけましょう。
結論
住宅ローン控除は私たちにとって大きな節税のチャンスです。この制度を賢く活用することで、税金の負担を軽減し、住宅購入の際の経済的なメリットを享受できます。具体的な計算方法を理解し、必要な手続きを正確に行うことが重要です。
また、条件を定期的に見直すことで控除を最大限に活用できるでしょう。私たちはこの制度をしっかりと理解し、長期的な視点で住宅ローンを管理することで、より良い生活を築いていけるはずです。