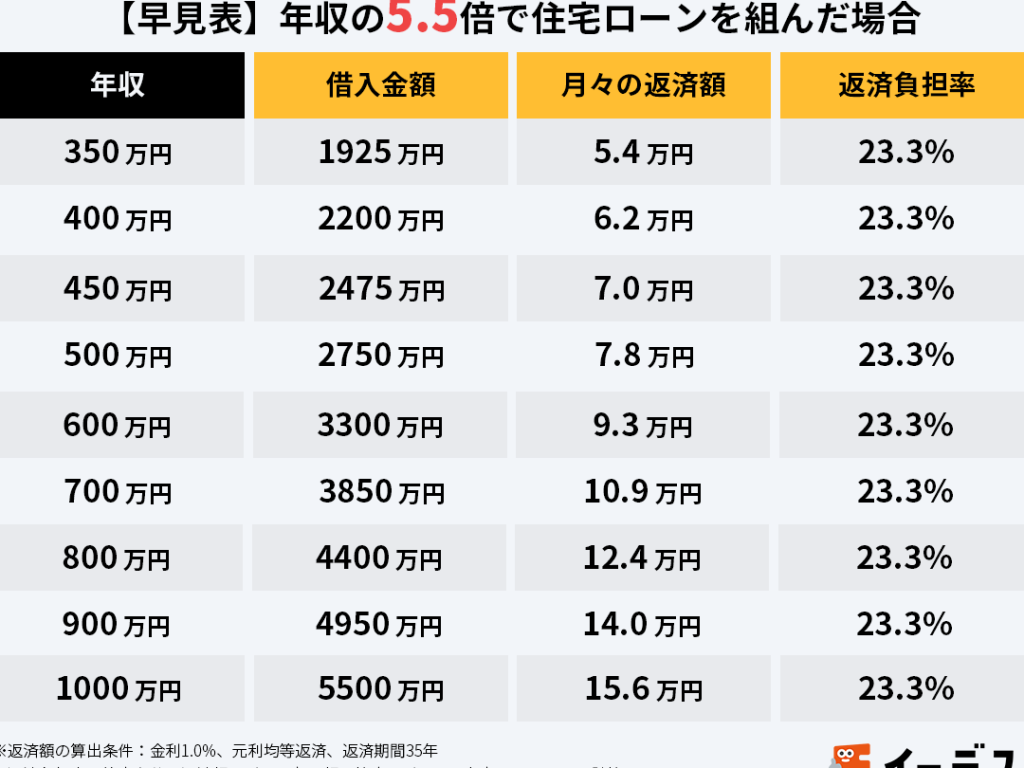
住宅ローンを考えるとき、年収がどれくらい必要か気になりますよね。私たちは、家を買うために必要な資金計画を立てる際に、年収が大きな要素になることを理解しています。住宅ローンを利用するための年収の目安は、どれくらいなのでしょうか?
住宅ローンの基本
住宅ローンは家を購入するための資金調達手段です。このローンは、物件の購入価格を分割払いで返済できるように設計されています。理解しておくべきポイントがいくつかあります。
住宅ローンとは
住宅ローンは、通常、金融機関から借りる長期のローンです。一般的に、金利や返済期間によって条件が異なります。以下は、住宅ローンに関する主要な特徴です。
- 長期的な返済: 一般的には15年から35年の返済期間。
- 金利: 固定金利型と変動金利型がありますが、選択によって総返済額が変わります。
- 担保: 住宅自体が担保となり、返済が滞ると差し押さえのリスクが増します。
- 頭金: 物件の購入価格の一部を自己資金で支払う必要があります。
年収の重要性
年収は住宅ローン利用時に重要な要素です。金融機関は、年収を基に返済能力を評価します。具体的な数字を考慮すると、以下の点が挙げられます。
- 返済比率: 一般的に、月の返済額は年収の25%以内が望ましいとされています。
- 借入可能額: 年収が高いほど、多額の借入が認可されやすくなります。
- 信用情報: 安定した収入があれば、信用情報が改善し、金利が低くなる可能性があります。
- ライフプラン: 年収に応じた返済計画を立てることで、将来的な生活設計がスムーズになります。
年収と住宅ローンの関係
年収は住宅ローンを取得する際に不可欠な要素です。私たちは年収を基に借入可能額や金融機関での審査基準を理解して、住宅購入を進めていきます。
借入可能額の計算
借入可能額は年収に依存します。一般的に年収の25%から35%が返済に充てられることが多いです。下記のような要素も考慮されます:
- 年収: 高ければ借入額も増える。
- 返済比率: 返済比率が低いほど借入可能額が増加。
- 金利: 金利が低いと返済額が抑えられる。
金融機関では、借入可能額を計算するためにこれらの要素を基に詳細な評価を行います。
年収に基づく審査基準
年収は住宅ローンの審査基準の中で最も重要な要素の一つです。金融機関は年収を確認して、返済能力を評価します。以下のような基準があります:
- 年収の安定性: 職業や雇用形態による評価が行われる。
- 信用情報: 過去の金融取引が重要な指標となる。
- 借入状況: 他に借り入れがある場合、その影響を受ける。
年収はどのくらい必要か
住宅ローンを取得するための年収は、重要な指標です。年収が高いほど、借入可能額が増える可能性があります。以下の基準や地域別の違いを考慮して、必要な年収を理解しましょう。
一般的な基準
一般的に、住宅ローンを取得するには年収の基準が設定されています。以下のポイントで具体的な内容を示します。
- 総返済比率: 多くの金融機関では、年収の25%から35%を返済に充てることが理想とされています。
- 借入可能額: 年収に基づき、借入可能額を約4倍から8倍と考えることができます。これに頭金が加わります。
- 信用情報: クレジットスコアが良好な場合、より高い借入額が認められます。過去の返済履歴が重要です。
これらを考慮すると、基準となる年収は500万円から700万円程度が一般的とされています。
地域別の違い
地域別で年収に求められる基準は異なります。特に都市部と地方ではその差が顕著です。
- 都市部: 東京や大阪などの大都市では、一般的に高額の物件が多く、年収700万円以上が求められることが多いです。
- 地方: 地方都市では、年収500万円前後でも住宅購入が可能な場合が多いです。地域による物件価格が影響しています。
実際の事例
年収に基づく住宅ローンの取得に関する実例は、成功事例を理解する上で非常に重要です。以下に、具体的なケースを紹介します。
低年収での成功事例
低年収で住宅ローンを取得したケースは数多くあります。例えば、年収400万円の夫婦が住宅を購入した事例があります。この夫婦は、地域の支援制度を活用し、頭金を用意することで支払いを軽減しました。彼らのポイントは以下の通りです:
- 地域の支援制度を利用した。市町村によっては、住宅購入を促進するための補助金が存在する。
- 不動産選びを工夫した。立地や家の大きさに配慮し、返済額を抑えた。
- 余剰資金を計画的に管理した。繰上げ返済などで早期完済を目指した。
こうした戦略で、低年収でも住宅購入が可能になりました。
高年収とローンのバランス
高年収の人々は、住宅ローンを取得する際により多くの選択肢を持っています。しかし、高年収だからといって安易に借入を行うと、負担が大きくなることがあります。実際の事例として、年収1,000万円の家庭が、返済比率を意識して慎重に借入を行ったケースを見てみましょう。以下のポイントが特に重要です:
- 返済比率を把握した。一般的に、年収の25%〜35%が目安とされる。
- 生活費とのバランスを考慮した。将来のライフプランに基づき、無理のない借入を選択した。
- 投資と資産形成を計画した。資産を増やすために、金利の低い住宅ローンを選んだ。
まとめ
住宅ローンを考える際年収は非常に重要なファクターです。私たちが年収を理解し適切な資金計画を立てることでより良い選択ができます。地域による年収基準の違いや返済比率の影響を把握することで自分たちに合った住宅購入の道が開けます。
実際の成功事例を参考にしながら自分たちのライフプランに合った借入方法を見つけることが大切です。年収に応じた適切な住宅ローンの取得を目指し賢く資金計画を進めていきましょう。