住宅ローンを考えるとき、私たちが最初に気になるのは「審査が何回行われるのか」ということです。多くの人がこの疑問を抱えていますが、実際には審査の回数やそのプロセスは、購入する物件や金融機関によって異なります。この情報を知ることで、私たちの住宅購入計画がよりスムーズになるでしょう。
住宅ローン 審査の基本
住宅ローンの審査は、融資を受ける際に欠かせないステップです。私たちはこの審査の内容を理解することで、プロセスをスムーズに進めることが可能になります。
住宅ローンの種類
住宅ローンには主に以下の種類があります。
- 固定金利型ローン: 金利が契約期間中固定され、リスクが少ない。
- 変動金利型ローン: 金利が市場の動向に応じて変動し、金利が下がると得られる可能性がある。
- フラット35: 35年間固定金利が特徴で、安定した返済ができる。
住宅ローンの種類によって、審査基準に違いがあります。このため、私たちが選ぶローンの種類は、審査結果に大きく影響を与えます。
審査の流れ
住宅ローンの審査は通常、以下の流れで行われます。
- 申込書の提出: 必要書類を揃えた後、金融機関に申し込みを行います。
- 仮審査: 提出した書類を基に、融資可能か簡易的に判断されます。
- 本審査: 仮審査に合格した場合、詳細な情報を元に本格的な審査が行われます。
- 融資決定: 審査に合格すれば、融資が決定し契約が締結されます。
審査次数の重要性
住宅ローンの審査回数は、融資の可否や条件に直接影響します。多くの人がその重要性を見落としがちですが、理解することで準備が整います。
審査回数による影響
審査回数は、一般的に次のような影響をもたらします。
- 信用評価の変動: 回数が増えることで、信用情報が複数回照会され、評価が厳しくなる可能性があります。
- 融資条件の厳しさ: 一度の審査で拒否された場合、再度申し込みをする際には、より慎重な評価が行われることがあります。
- 市場動向の反映: 金融機関が審査を簡素化している場合、より多くの審査回数が望まれることもあります。
審査の数を理解することは、住宅購入の計画を立てる際に重要です。
申請者にとってのメリット・デメリット
審査回数には、メリットとデメリットが存在します。
- メリット:
- 多様な選択肢の可能性: 複数の金融機関に申し込むことで、さまざまな条件を比較することが可能です。
- 競争による有利条件: 審査が多いほど、金融機関がより良い融資条件を提示することがあります。
- デメリット:
- 信用情報への影響: 繰り返し審査を受けることで、信用スコアが低下することがあります。
- 審査疲れ: 多数の審査は精神的な負担になり、最終的な決定に影響を与えることがあります。
複数回の審査の理由
住宅ローン審査が複数回行われる理由は、いくつかの要因によって異なる。これを理解することで、我々の住宅購入プロセスがより円滑になる。
審査基準の違い
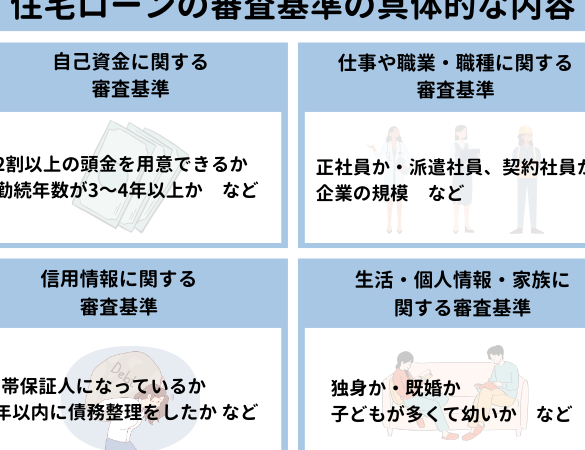
異なる金融機関は、それぞれの審査基準を設けている。たとえば、以下のような基準が存在する。
- 年収の割合: 収入に対するローンの割合が異なる。
- 信用情報の評価: 申請者の信用スコアに基づく評価が各機関で異なる。
- 担保の評価: 購入物件の価値評価が基準となる。
これらの要因が複数回の審査につながることがある。金融機関ごとに基準が異なるため、それぞれでの審査が必要となる。
変更点の影響
住宅購入の際には、ライフステージの変化や市場動向が影響を与える。たとえば、以下のような変更点が考えられる。
- 収入の変化: 新たな職場での収入変動。
- 金利の変動: 市場の金利が上下することで、条件が変更される。
- 物件の価値変動: 購入物件の市場価値が影響を与える。
住宅ローン審査を通過するためのポイント
住宅ローン審査を通過するためには、いくつかの重要なポイントがある。これらのポイントを押さえ、準備を進めることで、スムーズな審査が期待できる。
信用情報の管理
信用情報は、審査の最も重要な要素の一つ。申請者の信用履歴や借入状況が反映されており、金融機関はこの情報を基に融資の可否を判断する。以下の点を確認しておくと良い。
- 信用情報を定期的にチェックし、誤った情報が含まれていないか確認する。
- 借入残高を管理し、無理のない返済計画を立てる。
- 過去に延滞があった場合、なるべく早く対処し回復を目指す。
信用情報が良好であれば、審査を通過する可能性が高まる。
収入の安定性
収入の安定性も、住宅ローン審査において重要な要素だ。金融機関は、収入の状況や今後の見通しを重視する。具体的には、以下の点が考慮される。
- 正社員としての雇用形態は、信用力を高める要因となる。
- 収入の増加傾向があれば、審査で有利に働くことが多い。
- 副収入がある場合、その安定性も評価される。
まとめ
住宅ローンの審査回数についての理解は私たちの住宅購入計画に大きな影響を与えます。各金融機関の基準や市場の変動を考慮することで、より良い選択ができるようになります。
信用情報の管理や収入の安定性が審査において重要であることを意識することで、私たちはよりスムーズに融資を受けることが可能です。これらのポイントを押さえつつ、複数の金融機関を比較検討することで、理想の住宅購入を実現できるでしょう。