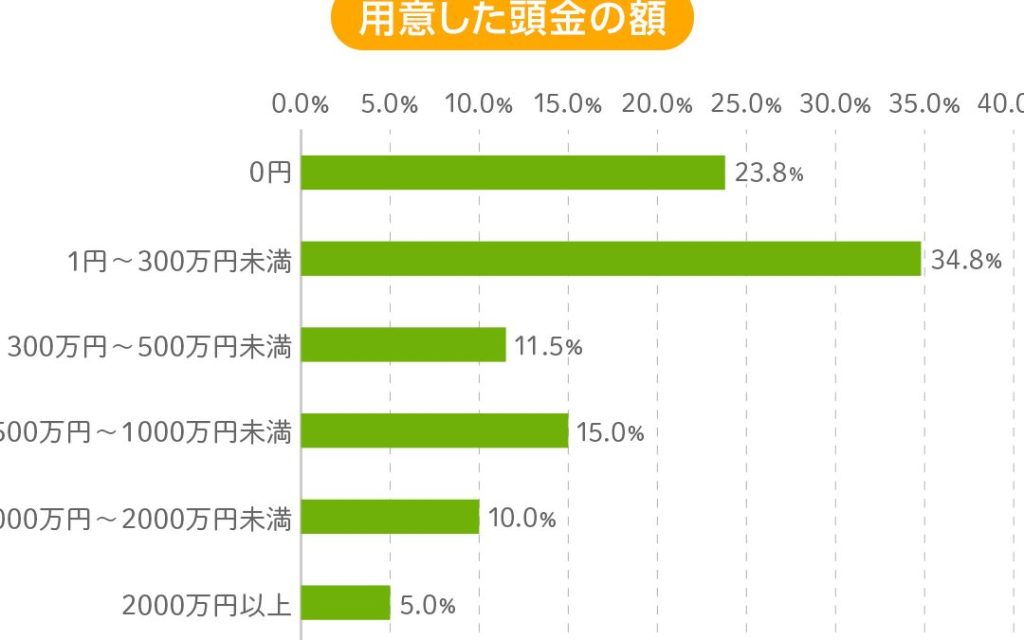
住宅を購入する際、多くの人が悩むのが「住宅ローンの頭金は何割が理想なのか?」ということです。頭金の割合は、ローンの条件や返済計画に大きく影響します。私たちもこの問題に直面したことがあり、最適な頭金の割合を見つけることがどれほど重要かを実感しています。
住宅ローンと頭金の重要性
住宅ローンを利用する際、頭金の役割は非常に大きいです。頭金が多いほど、ローン金額は少なくなり、月々の返済額も低く済みます。一般的には、頭金は20%程度が理想とされていますが、各家庭の状況によって最適な割合は異なります。
頭金が少ない場合、金利が高く設定されることがあります。また、返済期間も長引く傾向があり、トータルの支払い額が増えやすくなります。一方、頭金が高いと、金融機関からの信頼を得やすく、良い条件で借り入れができる可能性が高まります。
頭金の具体的な割合として、以下のようなケースが一般的です。
頭金の一般的な割合
頭金の割合は住宅購入時に重要な要素です。一般的には、頭金は20%程度が理想とされていますが、状況によって最適な割合は異なります。
3割の利点
頭金を30%に設定すると、いくつかの利点があります。まず、月々の返済額が減少し、長期的な負担が軽くなります。また、金利が低く設定されることが多く、トータルの利息支払い額も減ります。さらに、金融機関からの信頼が高まり、良好なローン条件の提示を受けられる可能性が増加します。加えて、高い頭金は資産としての評価も向上させ、将来的な資産形成にも寄与します。
頭金の変更要因
頭金の割合は、多くの要因によって変わることがある。市場の状況や個人の財務状況が特に影響を与える。このような要因を理解することで、私たちは最適な頭金を設定する選択ができる。
市場の動向
市場の動向は、頭金に大きな影響を及ぼす。金利が上昇すれば、頭金を多く用意することが要求されることもある。具体的な要因として、以下の点が挙げられる:
- 経済状況: 経済が好調であれば、住宅価格は上昇し、頭金の割合も増加しやすい。
- 政策変更: 金融機関の融資基準が変更されると、頭金の必要額が影響を受ける。
- 需要と供給: 住宅の需要が高い時期には、頭金を多めに設定しなければならないことも。
これらの要因は、私たちが住宅を購入する際の頭金に直接的な影響を持つ。
個人の財務状況
個人の財務状況も、頭金の割合を決定する重要な要素です。収入や貯蓄額、その他の負債の状況に応じて、適切な頭金が変わることがあります。具体的には以下の点が重要です:
- 収入の安定性: 定職での安定した収入があれば、頭金を多く設定できる可能性が高まる。
- 貯蓄額: 短期間で貯蓄できる額が多いほど、頭金を増やしやすい。
- 負債の状況: 他のローンがある場合、頭金を少なくせざるを得ないことも。
住宅ローン選びのポイント
住宅ローンを選ぶ際に重要なポイントはいくつかあります。まずは、金利のタイプです。固定金利と変動金利のどちらを選ぶかによって、長期的な返済額が変わります。たとえば、固定金利は返済期間中に金利が変わらず、安定した支出を確保できます。一方、変動金利は最初の金利が低いものの、将来的に上昇する可能性があります。
次に、借入期間です。借入期間が短ければ、月々の返済額は高くなりますが、総支払利息が少なくなります。逆に、長期間にわたって返済する場合、月々の負担は軽くなりますが、利息負担が増大することに注意が必要です。
また、金融機関の信頼性も考慮すべき要素です。大手の金融機関は、安定したサービスを提供する傾向がありますが、中小金融機関は柔軟なサービスを提供する場合があります。自分たちに合った金融機関を選ぶことが、安心感につながります。
さらに、返済シミュレーションを行うことも大切です。自分たちの収入や支出をもとに、どのくらいの額を返済できるのかを具体的にシミュレートすることで、現実的な選択ができるようになります。これにより、無理のない返済計画を立てられます。
結論
頭金の設定は住宅購入において非常に重要な要素です。私たちは、各家庭の状況に応じて最適な割合を見つけることが成功の鍵だと考えています。一般的に20%が理想とされますが、10%や30%なども選択肢として検討できます。市場の動向や個人の財務状況を把握することで、賢い判断が可能になります。
また、頭金が多ければ月々の負担が軽くなり、良好な条件での借り入れが期待できます。私たちは、これらのポイントをしっかり理解し、将来にわたる資産形成に役立てていきたいと思います。