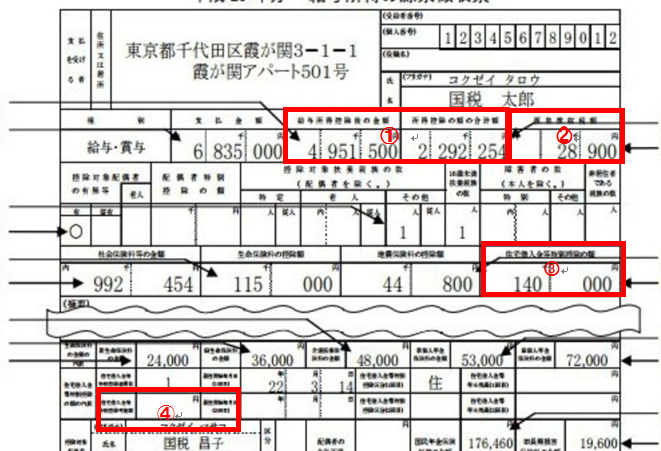
住宅を購入した私たちにとって、住宅ローン控除は大きな助けです。しかし、年末調整時に「いくら返ってくるのか」と疑問に思う方も多いでしょう。実際、控除を受けることでどれだけの金額が還付されるのかは、家計にとって重要なポイントです。
住宅ローン控除の基本
住宅ローン控除は、住宅ローンを利用して住宅を購入した際に受けられる税金の優遇措置です。この制度により、年末調整の際に税金が還付される金額が変わります。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンの年末残高に基づき、所得税が控除される制度です。この控除は、住宅ローンを利用した多くの住宅購入者に利益をもたらします。具体的には、借入金の年末残高の1%を上限として所得税が軽減されます。この制度は、新築や中古住宅の購入に利用でき、一定の条件を満たすと年間で最大40万円までの控除が可能です。
住宅ローン控除の計算方法
住宅ローン控除の計算は、年末調整で還付を受けるための重要なステップです。この控除額は、住宅ローンの年末残高に基づき算出され、具体的な計算方法を理解することが必要です。以下に、控除額の計算と適用条件を詳しく説明します。
控除額の計算
控除額は、以下の方法で計算します。
- 年末のローン残高を把握する。この金額が控除の基準です。
- 0.01(1%)を掛ける。借入金の年末残高×0.01が控除額となります。
- 上限を確認する。新築住宅の場合、年間で上限40万円、中古住宅の場合は20万円が控除の上限です。
例えば、年末ローン残高が3000万円の場合、計算は次のようになります。
- 3000万円 × 0.01 = 30万円
この場合、30万円が控除されます。
控除の適用条件
住宅ローン控除を適用するためには、以下の条件を満たす必要があります。
- 住宅の取得。新築または中古住宅の購入が対象です。
- 借入金。ローン契約が必要で、住宅ローンの借入額が50万円以上であること。
- 居住要件。購入した住宅に居住し、年末時点で住民票がある必要があります。
年末調整での手続き
年末調整の手続きは重要なプロセスで、適切な書類と流れを理解することで、住宅ローン控除による還付を最大限に活用できる。
必要書類の準備
住宅ローン控除を申請するためには、以下の書類が必要です。
- 源泉徴収票:勤め先から受け取る、前年の所得や控除を証明する書類。
- 住宅借入金等特別控除証明書:金融機関から入手し、住宅ローンの借入額や残高を示す書類。
- 住民票:購入した住宅に居住していることを証明するためのもの。
- 契約書類:住宅購入契約書や登記簿謄本など。
これらの書類を揃えると、年末調整に必要な申告がスムーズになります。
申告方法の流れ
年末調整の申告方法は次の通りです。
- 書類の確認:必要書類を全て揃えて、内容に間違いがないか確認します。
- 申告書の記入:年末調整の申告書に、控除額を計算し記入します。この際、住宅ローン控除の項目を忘れずに記載します。
- 提出:勤め先に申告書と必要書類を提出します。提出期限を守ることが大切です。
- 還付の確認:年末調整後、還付金がどれくらいになるか確認し、振込を待ちます。
いくら返ってくるのか
住宅ローン控除により、税金の還付が受けられる金額は具体的に異なる。多くの場合、返戻額は住宅ローンの年末残高と控除率に基づく。具体的には、年末のローン残高に1%を掛け算することで算出される。
具体的な返戻額の例
例えば、年末の住宅ローン残高が3000万円の場合、控除額は以下のように計算できる。
- 年末残高3000万円 x 1% = 30万円
これにより、30万円が所得税から控除され、納税義務が軽減される。新築住宅を購入した場合は、この上限が年間最大40万円まで引き上げられることも留意する必要がある。中古住宅の場合は、上限が20万円と定められている。
影響を与える要因
住宅ローン控除額には様々な影響を与える要因がある。以下は主なポイントだ。
- 住宅ローンの年末残高: 残高が高いほど控除額も増える。
- 住宅の種類: 新築か中古かで控除上限が変わる。
- 居住期間: 購入後に実際に居住しているかどうかも無視できない。
- 収入状況: 所得税の課税額によって還付が異なる場合がある。
住宅ローン控除のメリット
住宅ローン控除には多くのメリットがあります。まず、所得税が軽減されるため、家計への影響が大きいです。具体的には、年末の住宅ローン残高の1%が控除され、最大で40万円の控除が受けられます。これにより、税金負担が軽減され、余裕が生まれます。
また、新築や中古住宅で利用でき、広範囲にわたる住宅購入者を支援しています。条件を満たせば、無理なく控除を受けることが可能です。たとえば、中古住宅の場合、上限が20万円ですが、それでも支出の軽減につながります。
さらに、住宅ローン控除は長期的な経済的安定を助けます。持ち家を所有し、住宅ローンを返済することで、将来の財産形成に寄与します。この制度を利用することで、家計の財務計画をより効果的に立てることができます。
住宅ローン控除の注意点
住宅ローン控除を利用する際には、いくつかの注意点があります。まず控除を受けるための条件をしっかり理解することが重要です。新築住宅や中古住宅の購入時に、借入金が50万円以上である必要があります。また、購入した住宅に居住し、年末時点で住民票が必要です。
次に、必要書類の準備を忘れずに行いましょう。具体的には、以下の書類が求められます。
- 源泉徴収票
- 住宅借入金等特別控除証明書
- 住民票
- 契約書類
これらの書類を正確に揃えることで、年末調整をスムーズに進められます。手続きでは、書類の確認、申告書の記入、提出、還付の確認が基本的な流れです。各ステップでの確認が控除額の確保につながります。
さらに、控除額が異なる要因についても知識を深めておきましょう。具体的には、住宅ローンの年末残高、住宅の種類、居住期間、収入状況などが影響します。例えば、年末の住宅ローン残高が3000万円の場合、控除額は30万円となります。この額が所得税の軽減に寄与します。
Conclusion
住宅ローン控除は家計に大きな影響を与える重要な制度です。年末調整を通じて還付を受けることで私たちの経済的負担が軽減されます。控除を最大限に活用するためには必要書類を正確に準備し条件を理解することが不可欠です。
この制度を利用することで、持ち家の購入がより現実的になり、将来の財産形成にも寄与します。私たちが住宅ローン控除をしっかりと理解し活用することで、より良い生活を実現できるでしょう。