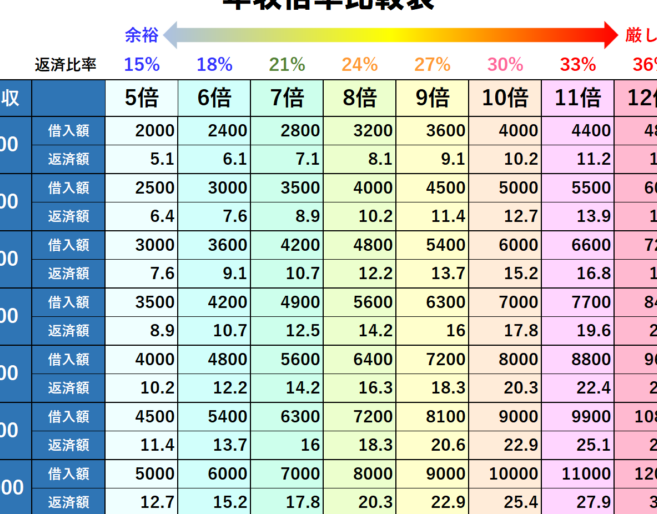
住宅購入を考えるとき、**住宅ローンの借入額は年収の何倍まで可能なのか**という疑問が浮かびます。私たちもこの問題に直面したことがあり、正しい情報を知ることが非常に重要だと感じています。借入額の上限は、年収だけでなく、家族構成や返済計画にも影響されます。
住宅ローンの基本知識
住宅ローンとは、住宅を購入するために金融機関から借りるお金のことです。このローンの返済は、借り入れた金額に対して利息が加算されるため、長期間の計画が必要です。一般的に、住宅ローンは数十年にわたり返済することが多く、借入額、年収、利率などによって条件が異なります。
住宅ローンとは
住宅ローンは、特に住宅取得のために設計された融資です。通常、貸付額は年収の5倍から7倍程度が目安とされており、これは返済能力に基づいて設定されます。また、借り手の信用状況、勤続年数、返済負担率などが考慮されます。このローンは通常、固定金利や変動金利から選び、各々の特性に応じた選択が求められます。
住宅ローンの種類
住宅ローンの種類にはいくつかのタイプがあります。代表的なものには、固定金利型、変動金利型、フラット35が含まれます。それぞれの特徴は以下の通りです。
- 固定金利型: 金利が返済期間中固定され、返済額が一定です。安定性が高く、長期間の予測が立てやすい。
- 変動金利型: 金利が市場の動向に応じて変動します。初期は低金利の場合が多く、総合的に低コストになる可能性がありますが、金利上昇リスクがあります。
- フラット35: 35年間金利が固定されるプランで、一定の条件を満たすと利用可能です。長期的な安心感が得られます。
年収と借入可能額の関係
年収は住宅ローンの借入可能額に直結する重要な要素です。一般的に、金融機関は借入額を年収の何倍まで貸し出すかを規定しています。
年収の基本計算方法
年収を計算するためには、ボーナスや手当てを含んだ全ての収入を考慮します。具体的には以下の方法で算出します。
- 基本給: 毎月の給与を基に、年間の基本給を計算します。
- ボーナス: 年に支給されるボーナスを年間で平均化します。
- 手当: 交通費や住宅手当などの手当も収入に含めます。
これらを合計することで、正確な年収が導き出されます。例えば、基本給が400万円、ボーナスが100万円、手当が20万円であれば、年収は520万円となります。
借入可能額の算出基準
借入可能額の算出基準には、いくつかの指標があります。以下の項目が特に重要です。
- 年収の倍率: 一般的には年収の5倍から7倍が借入の目安です。例えば、年収500万円の場合、借入可能額は2500万円から3500万円程度になります。
- 信用状況: 信用情報が良好であれば、より多くの金額が借りやすくなります。
- 返済負担率: 月々の返済が年収の25%以内であることが望ましいとされています。この比率を超えると、返済が困難になる可能性があります。
年収の何倍まで借りられるのか
住宅ローンの借入額は年収によって大きく変わる。一般的には、年収の5倍から7倍が借り入れの目安となる。このため、借り手の年収、信用状況、勤続年数、返済負担率がポイントとなる。
一般的な目安
具体的な目安として、次のような基準がある。
- 年収の5倍: 借入が可能な最低ライン。
- 年収の6倍: 借入の一般的な目安。
- 年収の7倍: 借入が可能な上限。
借り入れを行う際は、月々の返済が年収の25%以内であることが理想で、これにより返済負担が軽減される。借入における総額を把握するためには、総収入に対する借入金額を計算し、適切な範囲内に収めることが重要である。
シミュレーション例
シミュレーションを通じて具体的な金額感を理解する。例えば、
- 年収が500万円の場合、借入が可能な範囲は2,500万円から3,500万円となる。
- 年収が600万円の場合、借入が可能な範囲は3,000万円から4,200万円となる。
住宅ローンを借りる際の注意点
住宅ローンを借りる際は、慎重な計画が不可欠です。ここでは、重要なポイントを詳しく説明します。
審査基準
審査基準は各金融機関によって異なりますが、一般的に以下の要素が考慮されます。
- 年収: 借入可能額に大きく影響します。
- 信用情報: 過去の借入や返済履歴が評価されます。
- 返済負担率: 月々の返済額が年収の何パーセントかに基づきます。
- 勤続年数: 安定した収入があると見なされる要素です。
- 自己資金の額: 借入金額に対する自己資金の割合も重要とされます。
この審査基準によって、許可される借入額が決定されます。
返済計画の重要性
返済計画の策定は、住宅ローンを借りる際に最も重要なステップです。私たちの返済計画には次の要素が含まれます。
- 期間: 一般的に15年から35年まで選べます。
- 金利タイプ: 固定金利と変動金利から選択し、将来の負担を計算します。
- 生活費とのバランス: 生活に必要な費用を確保しつつ、返済額を設定する必要があります。
まとめ
住宅ローンの借入額は、年収や家族構成、返済計画に強く影響されます。通常、借入可能額は年収の5倍から7倍が目安です。特に、年収が500万円の場合、借入可能範囲は2,500万円から3,500万円となり、年収600万円の場合は3,000万円から4,200万円です。
借入額を計算する際には、具体的な条件を考慮する必要があります。年収に含めるのは基本給、ボーナス、手当など全ての収入です。このように年収を正確に把握することで、適切な借入可能額を導き出せます。
また、審査基準も重要です。金融機関によって異なる基準には、年収、信用情報、返済負担率、勤続年数、自己資金が含まれます。これらの要素は、借入可能額を左右するため、事前に確認が不可欠です。
返済計画についても注意が必要です。返済が年収の25%以内であることが望ましいです。この目安に基づき、長期的な生活費とのバランスを考えることが必要です。
Conclusion
住宅ローンの借入額は私たちの年収や家族構成に大きく影響されます。年収の5倍から7倍が一般的な目安であり、正確な年収の把握が借入可能額を導き出す鍵となります。金融機関によって異なる審査基準や返済計画の重要性を理解することで、より安心して住宅購入に臨むことができるでしょう。
私たちが住宅ローンを検討する際には、自身の状況をしっかりと見極め、適切な借入額を設定することが大切です。これにより、将来の生活設計も見据えた賢い選択ができるはずです。