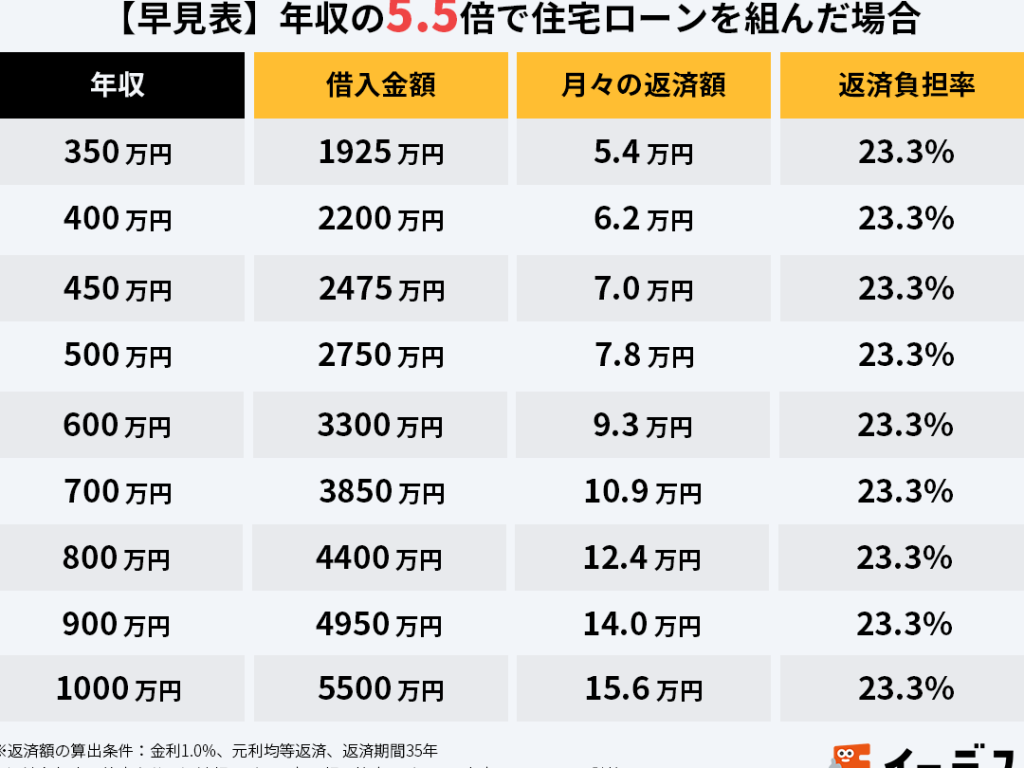
住宅購入を考えるとき、私たちが最初に気になるのは「世帯年収 何倍 住宅ローン」という点です。どれくらいの年収があれば、理想の住まいを手に入れられるのでしょうか。この疑問は、多くの人にとって重要な問題です。正しい情報を知ることで、私たちの夢の実現に近づくことができます。
世帯年収と住宅ローンの関係
世帯年収は、住宅購入において非常に重要な要素です。この収入の水準は、適切な住宅ローンの額や支払能力に直接影響を与えます。正しい情報と理解が、理想の住まいへの第一歩となります。
世帯年収とは
世帯年収とは、家族全体の年間所得を示す指標で、給与、ボーナス、事業収入などが含まれます。具体的には、以下のような収入が世帯年収にカウントされます。
- サラリーマンの給与
- 事業主の所得
- 投資収入
世帯年収が高いほど、住宅ローンの借り入れがしやすくなります。ですので、住宅購入を考える際は、自身の世帯年収を把握し、それに基づいたローン計画を立てることが重要です。
住宅ローンの基本知識
住宅ローンは、住宅購入のために金融機関から借りる資金です。返済は通常、数十年にわたりますが、基本的な知識を持つことで、賢い選択が可能になります。以下のポイントが住宅ローンを理解するための基礎です。
- 金利: 金利の種類(固定金利、変動金利)を理解することが重要です。
- 返済期間: 一般的に、返済期間は15年から35年あります。
- 借入額: 借入れ可能額は世帯年収の2倍から5倍が目安とされています。
収入倍率の重要性
収入倍率は、住宅購入において非常に重要な指標です。 収入倍率を理解することが、適切な住宅ローンを選ぶ一助となります。 住宅ローンの返済計画を立てる際、この倍率が信頼性を与えてくれます。一般的には、収入倍率は世帯年収を基に算出され、自己負担の限界を示します。
住宅ローンの返済負担
住宅ローンの返済負担は、返済額が世帯の毎月の収入に対してどれほどの割合を占めるかを示します。 返済負担率が高いと、家計に与える影響が大きくなります。 一般に、返済負担率は次のように考えることができます。
- 毎月の返済額が世帯年収の25%を超えないことが望ましい。
- 返済負担が50%を超えると、生活が困難になる可能性がある。
- 賢い借入は、収入の範囲内で計画することが求められます。
収入倍率の算出方法
収入倍率の算出方法は、シンプルかつ明確です。 計算は顕著に役立つ指標を提供します。 通常の計算手順は以下の通りです。
- 世帯年収を確認します。
- 借入額を算出します。
- 借入額を世帯年収で割ります。
世帯年収の適正倍率
世帯年収の適正倍率を理解することは、住宅購入における重要な要素です。この倍率は、借入額が世帯年収に対してどれくらいの比率であるかを示します。一般的には、借入額が世帯年収の5倍から6倍であることが望ましいとされています。この基準に則ることで、適切な返済計画が立てられ、経済的な負担を抑えることができます。
住宅価格とのバランス
住宅価格とのバランスは非常に重要です。世帯年収と住宅の価格が調和している場合、無理のない返済が可能です。例えば、年収が600万円の場合、借入可能額は通常3000万円から3600万円程度とされます。この範囲内であれば、住宅購入後の生活に大きな影響を与えるリスクが低くなります。バランスを見失うと、返済額が世帯年収の25%を超えることがあり、これが家計に圧迫を与える可能性があります。
住宅ローンを利用する際の注意点
住宅ローンを利用する際、いくつかの重要な点を把握することが重要です。特に、諸費用やライフプランとの整合性が大きなポイントです。
諸費用の考慮
住宅ローン以外にも、様々な諸費用が発生します。例えば、以下の項目に注意が必要です。
- 登記費用: 不動産登記にかかる費用
- 仲介手数料: 不動産会社への手数料
- 税金: 固定資産税や取得税など
これらの費用は、総合的な資金計画に影響を与えるため、予め見積もっておくことが大切です。たとえば、住宅購入価格の5%~7%程度を諸費用として考えることが一般的です。また、計画の段階でこれらの費用を加味しないと、資金不足に陥る可能性があります。
ライフプランとの整合性
住宅ローンの返済計画は、我々のライフプランと一致させる必要があります。将来的な収入、子供の教育費、老後の資金などを考慮することで、長期的な視点を持てます。具体的には、次のことを考慮します。
- 収入の変動: キャリアパスや転職による収入の上下
- 家族構成の変化: 子供の人数や年齢による支出の増減
- 生活スタイルの変化: 旅行や趣味などの影響
結論
世帯年収と住宅ローンの関係を理解することは、理想の住まいを手に入れるための第一歩です。収入倍率や返済負担を考慮することで、無理のない借入計画を立てることが可能です。
また、諸費用やライフプランに目を向けることで、将来の安定した生活も見据えた資金計画を立てることができます。私たちが賢く住宅ローンを利用することで、夢のマイホームへの道がより確実なものになるでしょう。正しい情報をもとに、安心して住宅購入を進めていきたいですね。